

8月海外短剧揽金$2.89亿,增6%,创新高,昆仑万维Dramawave下载登顶,掌阅iDrama重回TOP20
 江清月近人
•
原标题:8月海外短剧揽金$2.89亿,增6%,创新高!昆仑万维Dramawave下载登顶,掌阅iDrama重回TOP20,韩国Vigloo收入涨135%!
作者:Ellie
来源:DataEye短剧出海
题图来源 | pexels
8 月海外短剧市场收入和下载量
(一)海外预估下载量和收入
2026 年 8 月,海外微短剧 APP 双端预估总下载量约 2.80 亿次,环比下滑 1.3%;双端预估内购收入约 2.89 亿美元,环比增长约 6%。
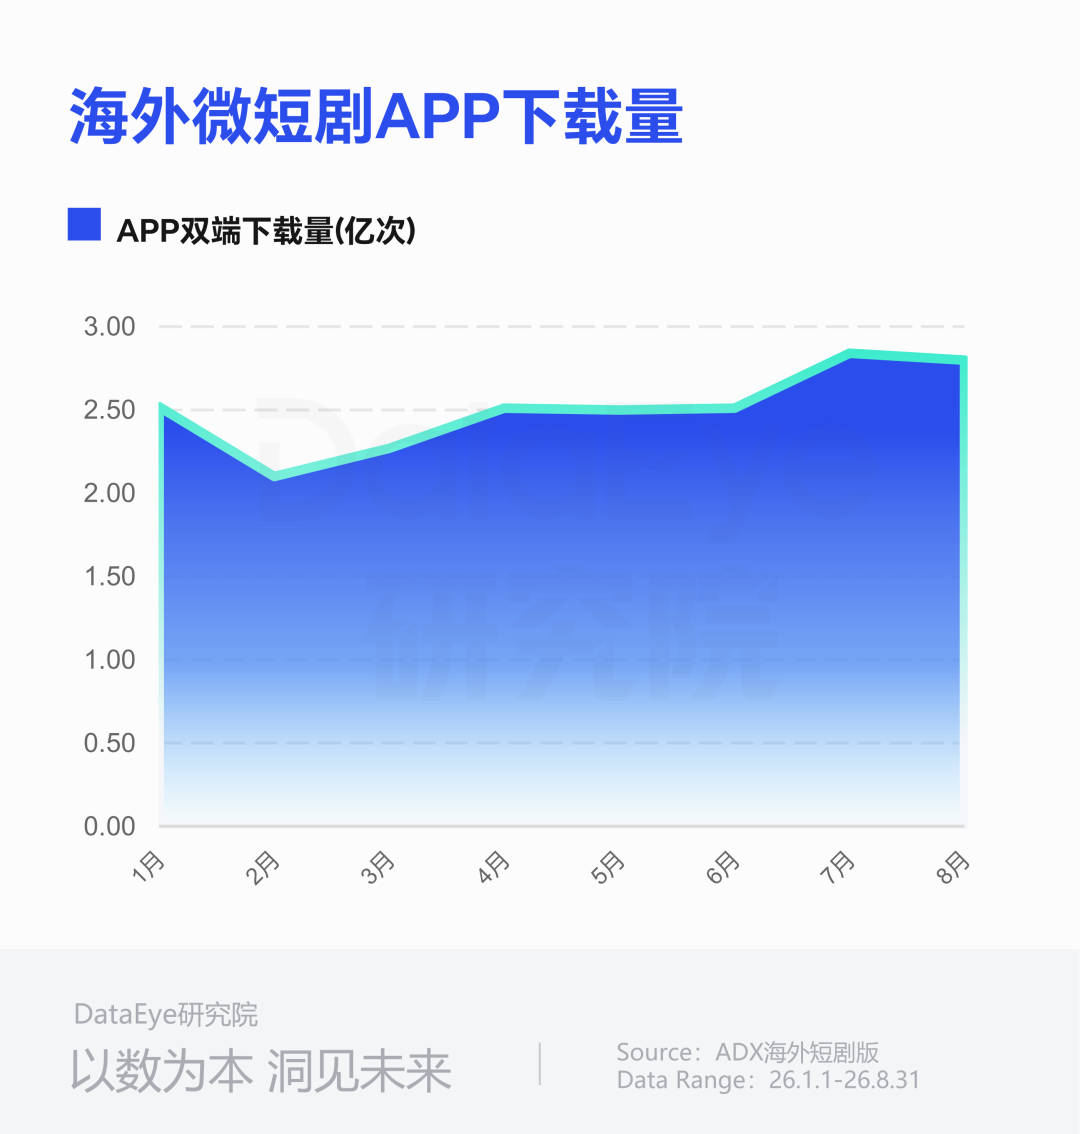
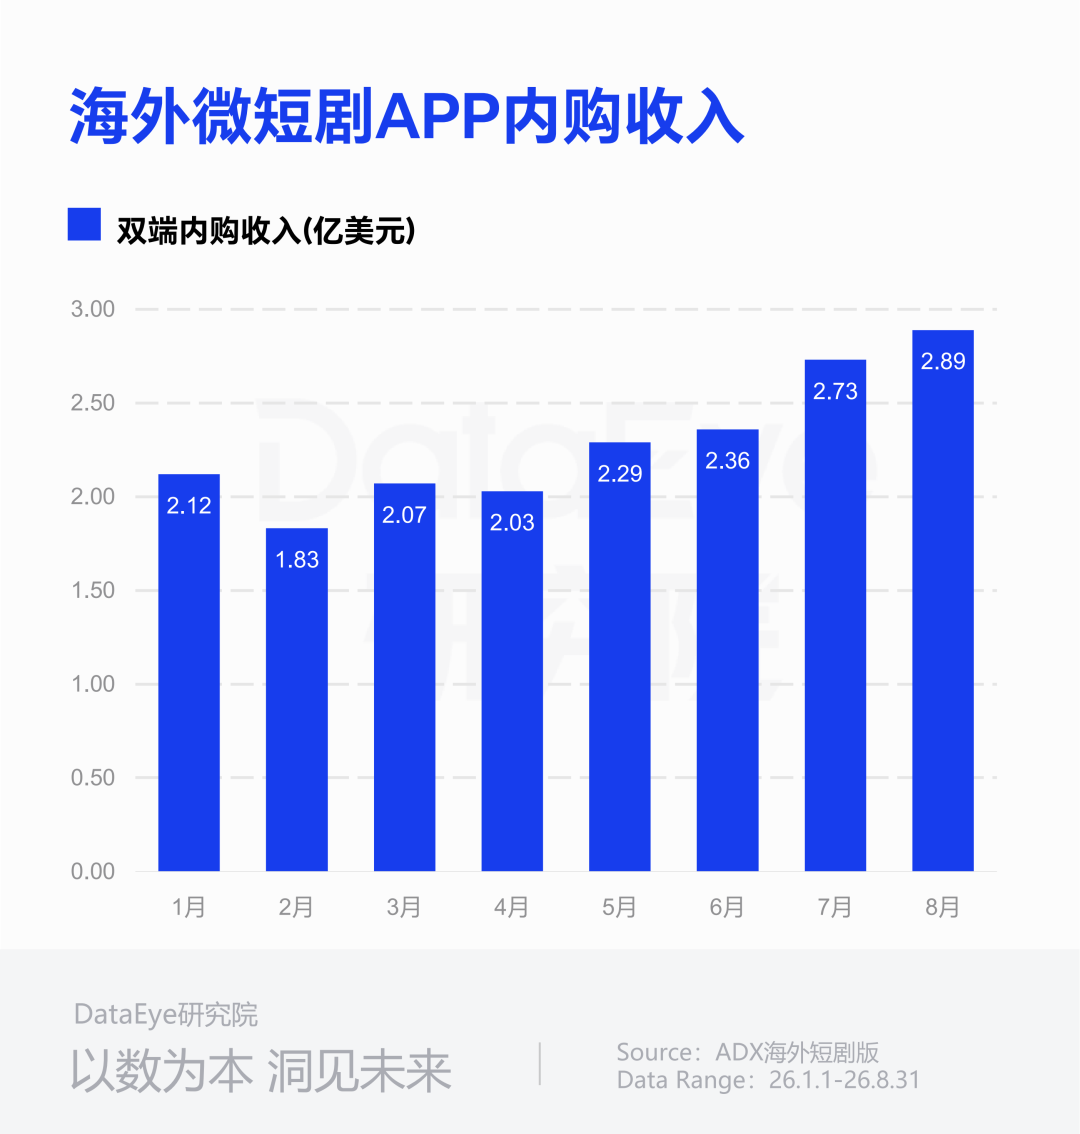
8 月海外微短剧 APP 下载出现下滑,主要受两方面因素影响:一是市场投放素材扩张节奏放缓,本月投放海外微短剧广告素材投放量较 7 月环比增长仅 3%,整体投放增速有所放缓;二是部分短剧平台上线 H5 版本,对原有 APP 流量形成分流。
(二)海外微短剧应用下载和收入榜 TOP20
2026 年 8 月海外微短剧 APP 下载量 TOP20 榜单中,昆仑万维旗下 Dramawave 登顶,单月下载量超 3100 万次,较上月增长约 50%;枫叶互动旗下的 ReelShort 位列第二,下载量超 2700 万次,环比增长 22%;麦芽旗下的 NetShort 第三,下载量超 2200 万次,整体与上月基本持平;DramaBox 第四,下载量超 2100 万次,环比增长 29%;TikTok 推出的短剧应用 PineDrama 位列第五,下载量超 1700 万次,较上月变化不大。
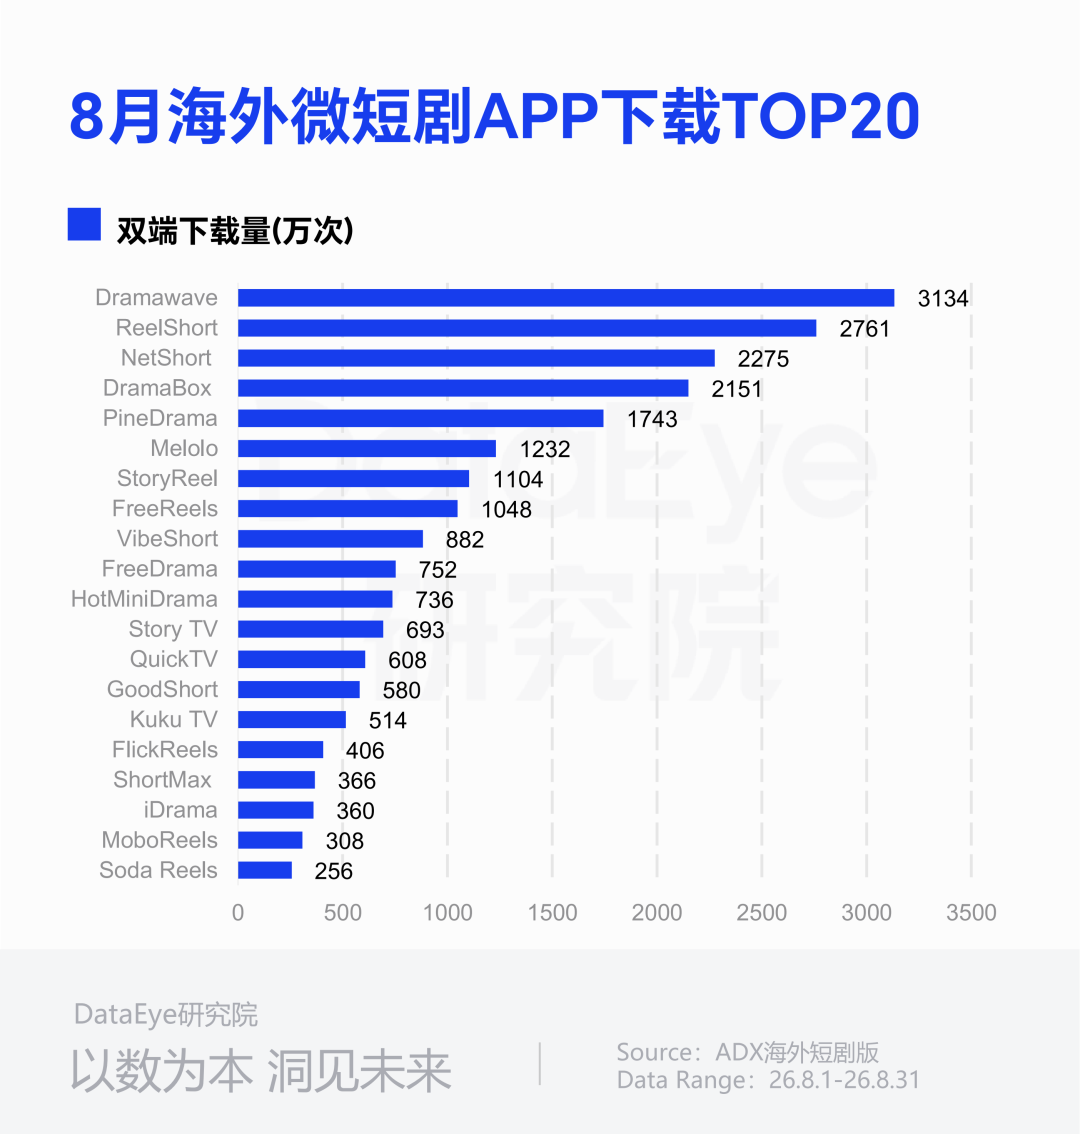
从排名变动情况来看,StoryReel 增长态势强劲,本月首次闯入下载 TOP10,位列第 7 名,名次较上月攀升 6 位,单月下载量超 1100 万次,环比增幅达 67%。
掌阅旗下的 iDrama 本月也重回 TOP20 行列,排名较上月上升 4 位,下载量环比增长 28%。
区域层面,本月共有 Story TV、Kuku TV 与 QuickTV 三款印度本土短剧 APP 进入下载量 TOP20 榜单,本土产品竞争力持续显现。
2026 年 8 月海外微短剧 APP 收入 TOP20 排行榜中,头部前五格局保持稳定。DramaBox、ReelShort、NetShort 继续包揽 TOP3,三者合计收入占 TOP20 总收入的近 50%。
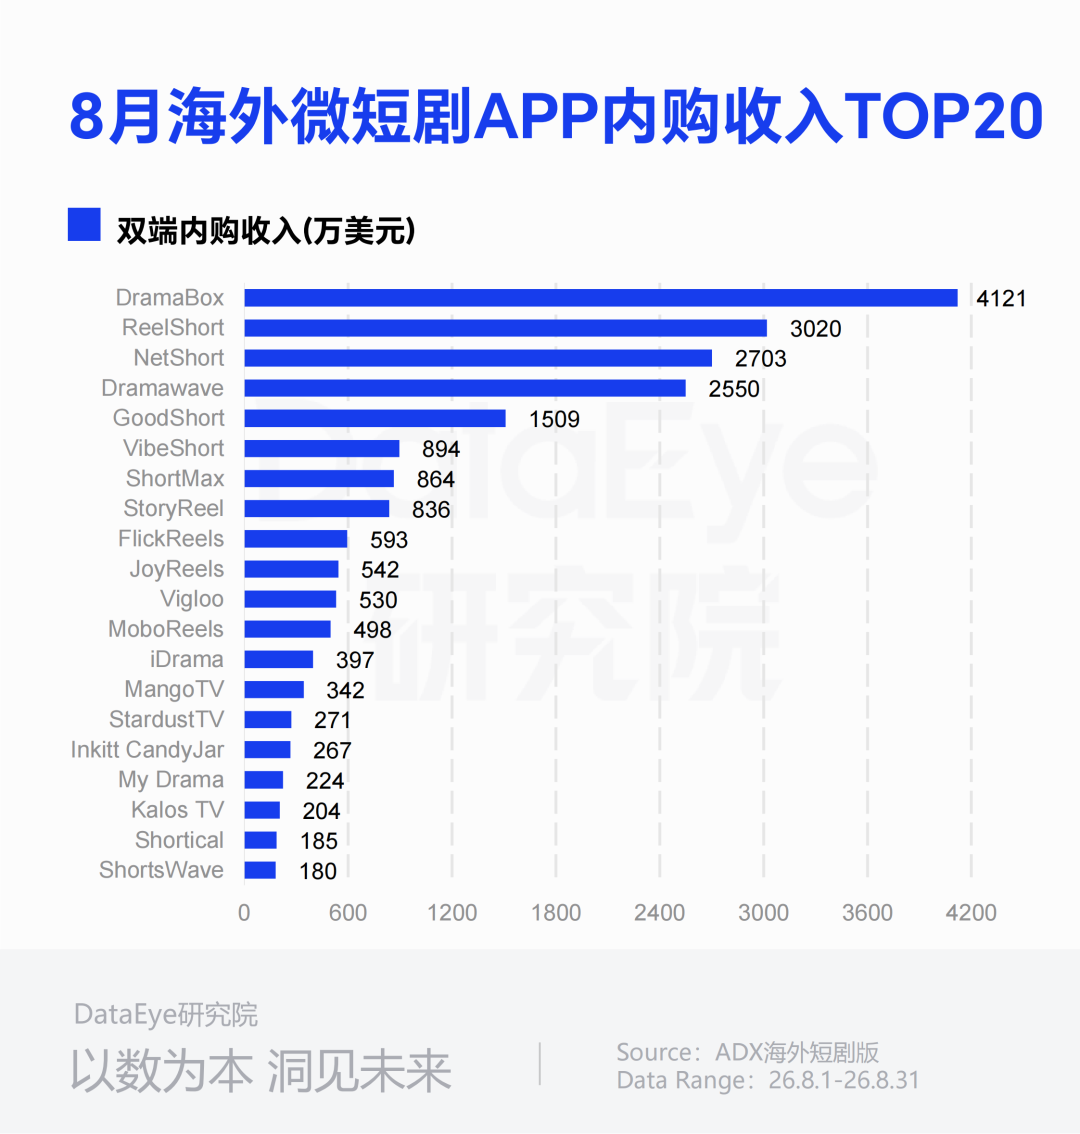
排名变动方面,VibeShort、StoryReel 两款主打 AI 短剧的产品继续跻身 TOP10,其中 VibeShort 单月内购收入突破 890 万美元,StoryReel 内购收入突破 830 万美元。掌中云旗下 JoyReels 本月首次跻身 TOP10,名次较上月提升 6 位,收入环比增长超 100%,增长势头突出。
海外本土短剧 APP 方面,Vigloo(韩国)、CandyJarTV(德国)、My Drama(乌克兰)、Shortical(以色列)四款产品入围收入 TOP20,分别位列第 11、16、17 和 19 名。
分产品来看,韩国产品 Vigloo 本月营收大幅攀升,环比增幅超 130%;德国 CandyJarTV 收入同比下滑超 20%;乌克兰 My Drama 收入同比回落超 30%,受此影响其榜单排名同步下降 4 位。
本月内购收入突破千万美元的 APP 共计 5 款,较上月减少 1 款,九州旗下 ShortMax 本月收入超 860 万美元,跌出千万美元营收行列。
(三)重点地区收入和下载量
8 月海外微短剧市场双端预估收入中,美国以超 8400 万美元的成绩断崖式领跑,日本、韩国、英国、澳大利亚等市场紧随其后。
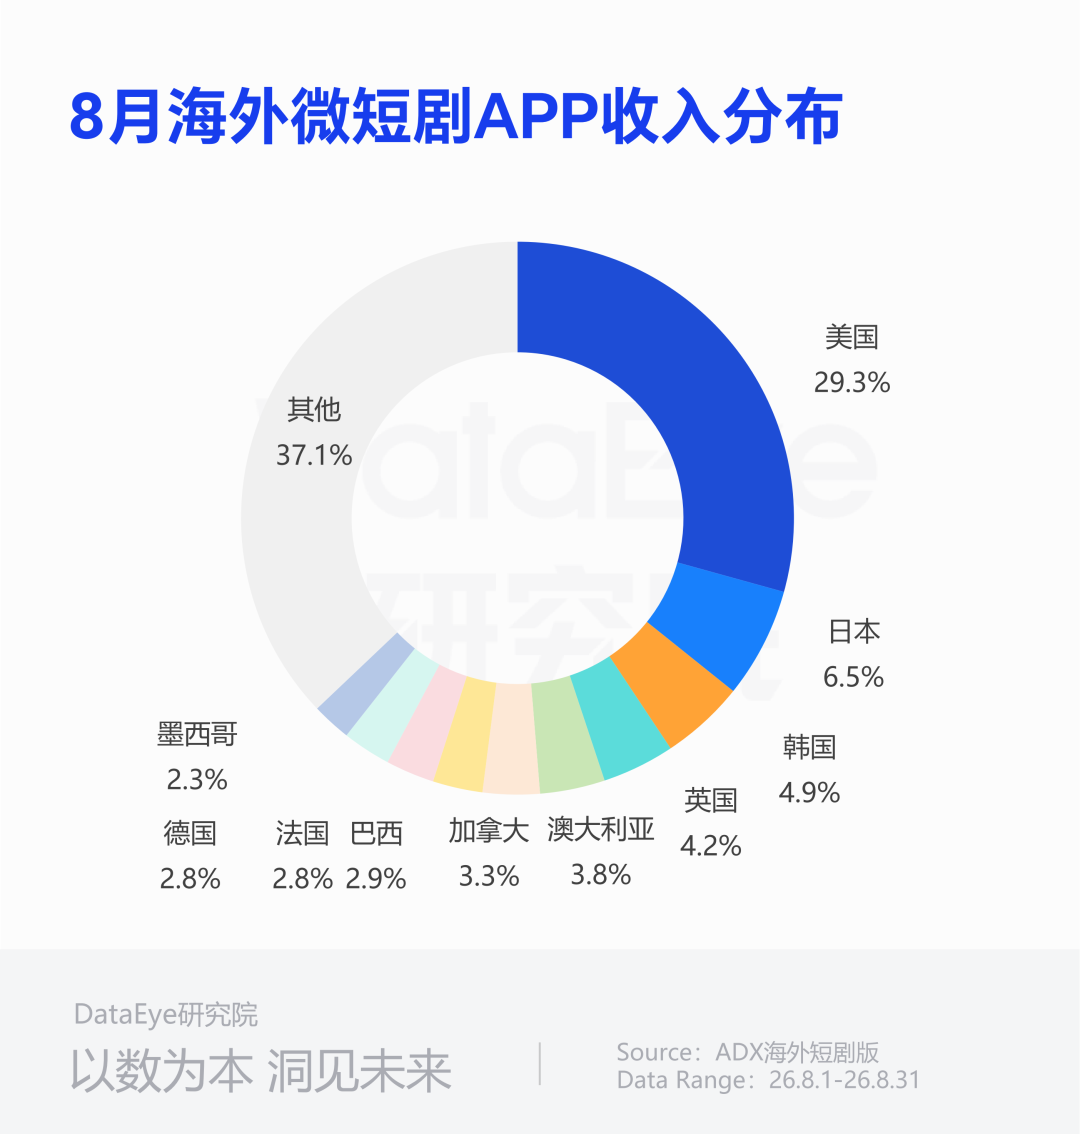
从收入占比来看,美国贡献约 29% 市场份额,日本占比约 6.4%,韩国第三,占比约 4.9%,英国市场占比约 4.2%,位列第四;澳大利亚占比为 3.8%,位列第五,TOP5 市场合计占比约 50%。
头部区域贡献度方面,8 月收入 TOP10 市场合计占比约 63%,较 7 月基本持平,付费用户高度集中于头部国家。
下载量方面,海外微短剧市场呈现高度集中格局,人口红利仍是当下获取增量用户的核心抓手。2026 年 8 月海外微短剧双端预估下载量中,印度蝉联第一,下载量超 4300 万次;印尼第二,下载量超 3800 万次;巴西、美国、菲律宾分别包揽第三、第四、第五。
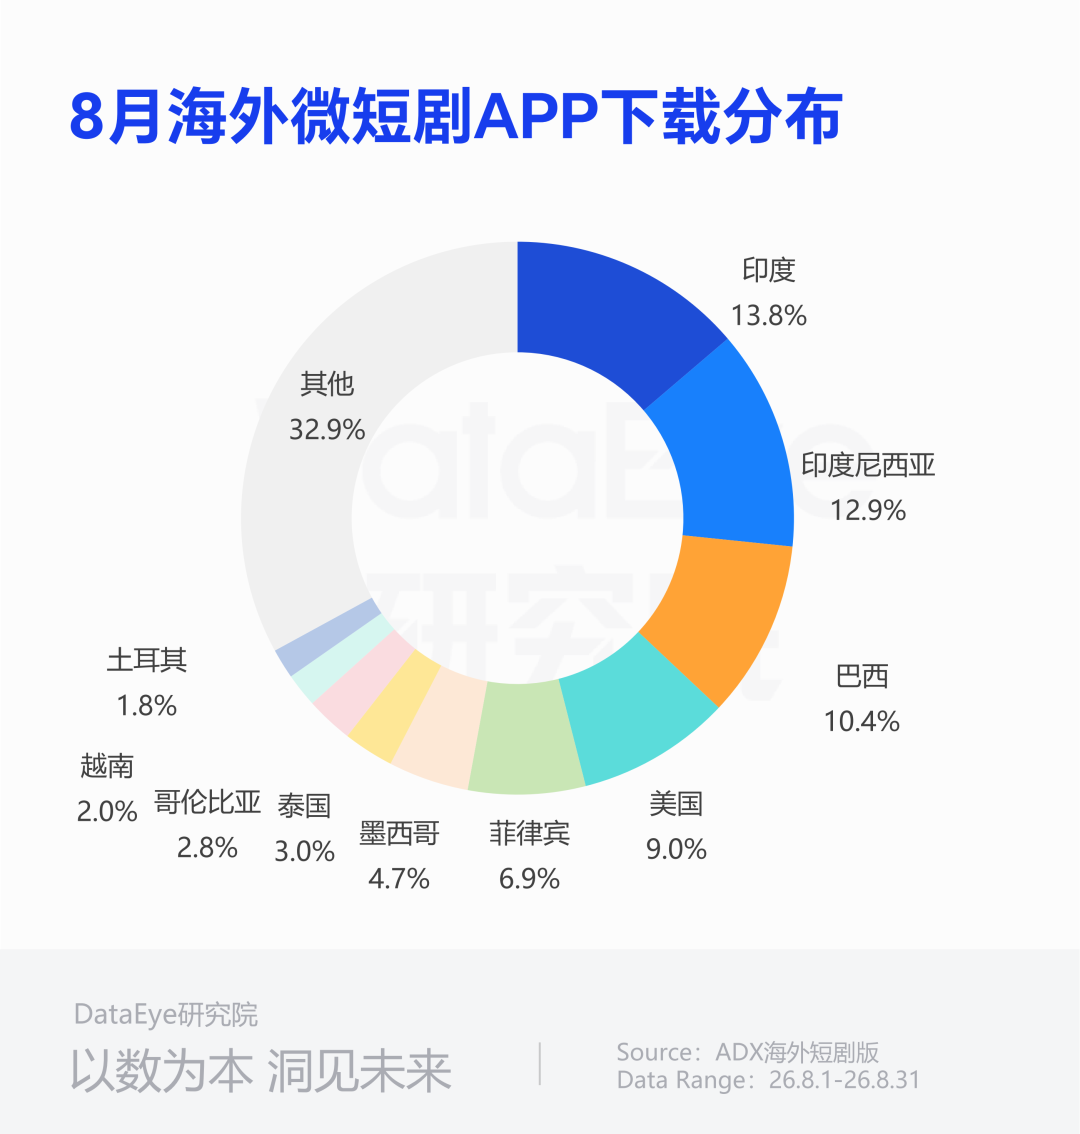
从市场占比来看,印度单一市场占比 13.8%,印尼占比约 12.9%;巴西占比约 10.4%,美国占比9%,菲律宾占比约 6.9%,前五大市场合计贡献约 53% 的下载量,其余市场的占比均在 5% 及以下。
8 月下载 TOP10 市场与 7 月保持一致,厂商投放资源持续向印度、印尼、巴西、菲律宾等流量高地倾斜,而欧美成熟市场下载份额持续收缩。
8 月海外短剧市场投放概览
(一)在投素材数:单月投放量超 620 万组,环比增长 3%
根据 DataEye-ADX 海外短剧版数据,2026 年 8 月海外微短剧市场广告素材投放量突破 620 万大关,较 7 月环比增长 3%,整体投放增速有所放缓。
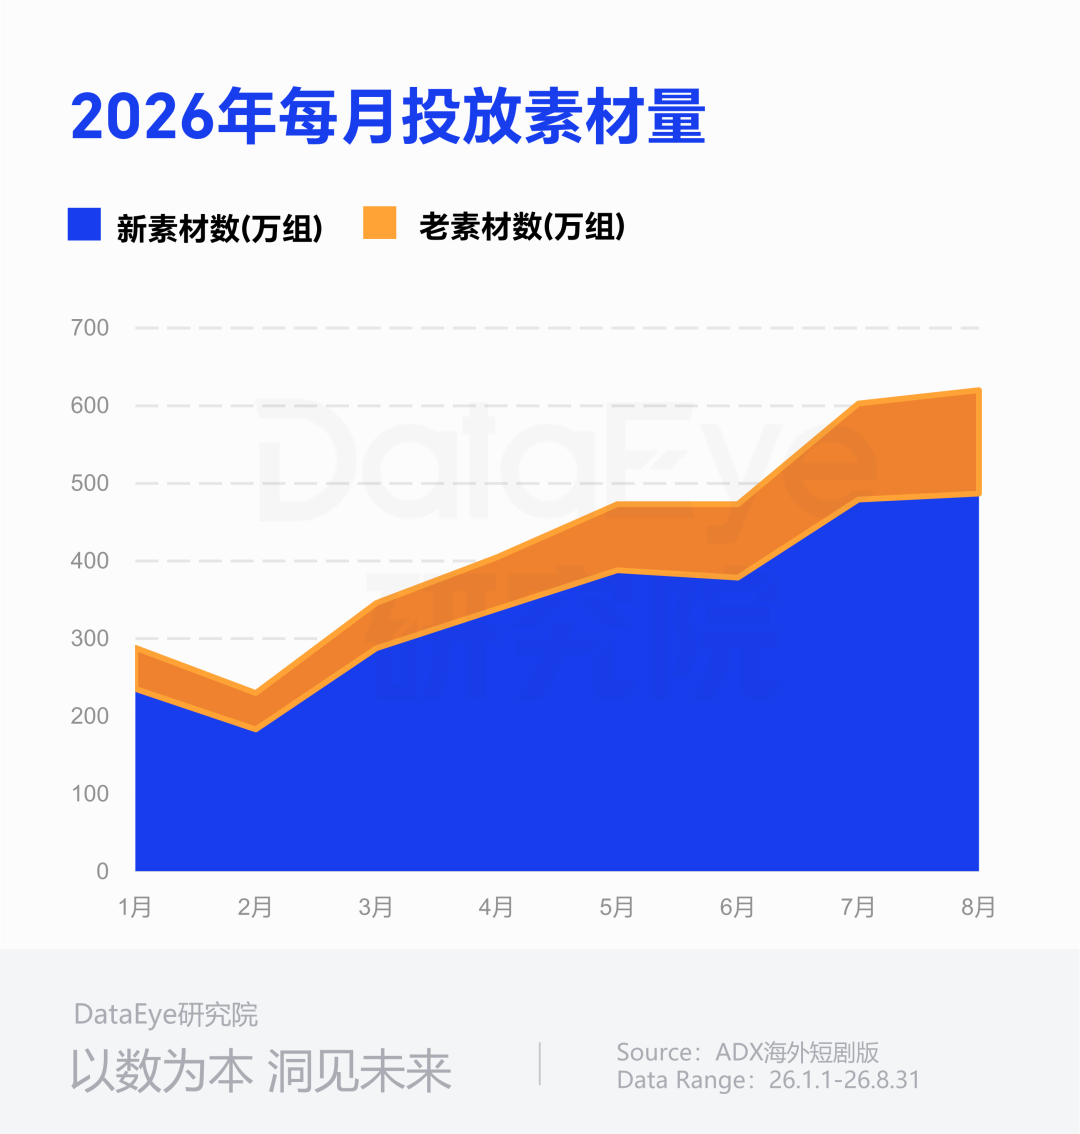
本月海外投放素材量环比增速放缓主要由于:其一,出海短剧玩家本月新增 APP 及网页数量与 7 月基本持平,其二,AI 短剧与漫剧已是海外投放的中坚力量,而该赛道本月投放素材总量环比小幅回落。
(二)在投 APP 及网页:共计 1275 款,环比增长 5%
根据 DataEye-ADX 海外短剧版数据统计,2026 年 8 月,海外在投 APP 及网页总数共计 1275 款,环比增长 5%,当月新增 APP 及网页数量为 182 款,与 7 月基本持平。
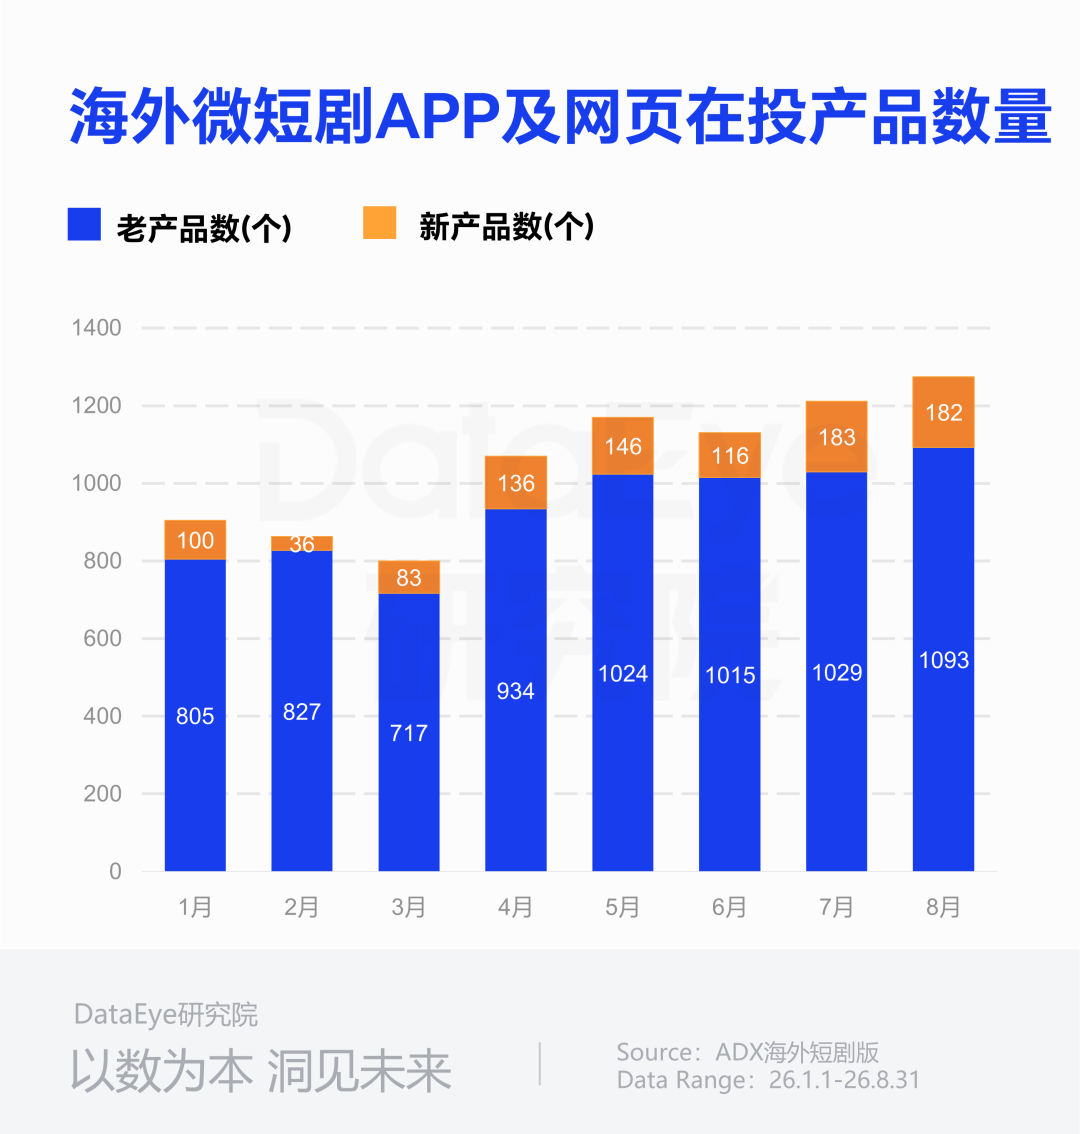
Q2 以来,海外微短剧市场持续升温,海外在投 APP 及网页总数、新增 APP 及网页数持续增长,海外微短剧市场供给端再度恢复增长活力。
从变现类型来看,月度投放素材量≥100 组的微短剧 APP 及网页仍以 IAP(仅内购)、IAAP(免费+内购)两类变现模式为主,二者合计占比超八成。仅靠广告变现的纯免费 IAA 产品暂时占比偏低,暂未成为行业主流变现模式。
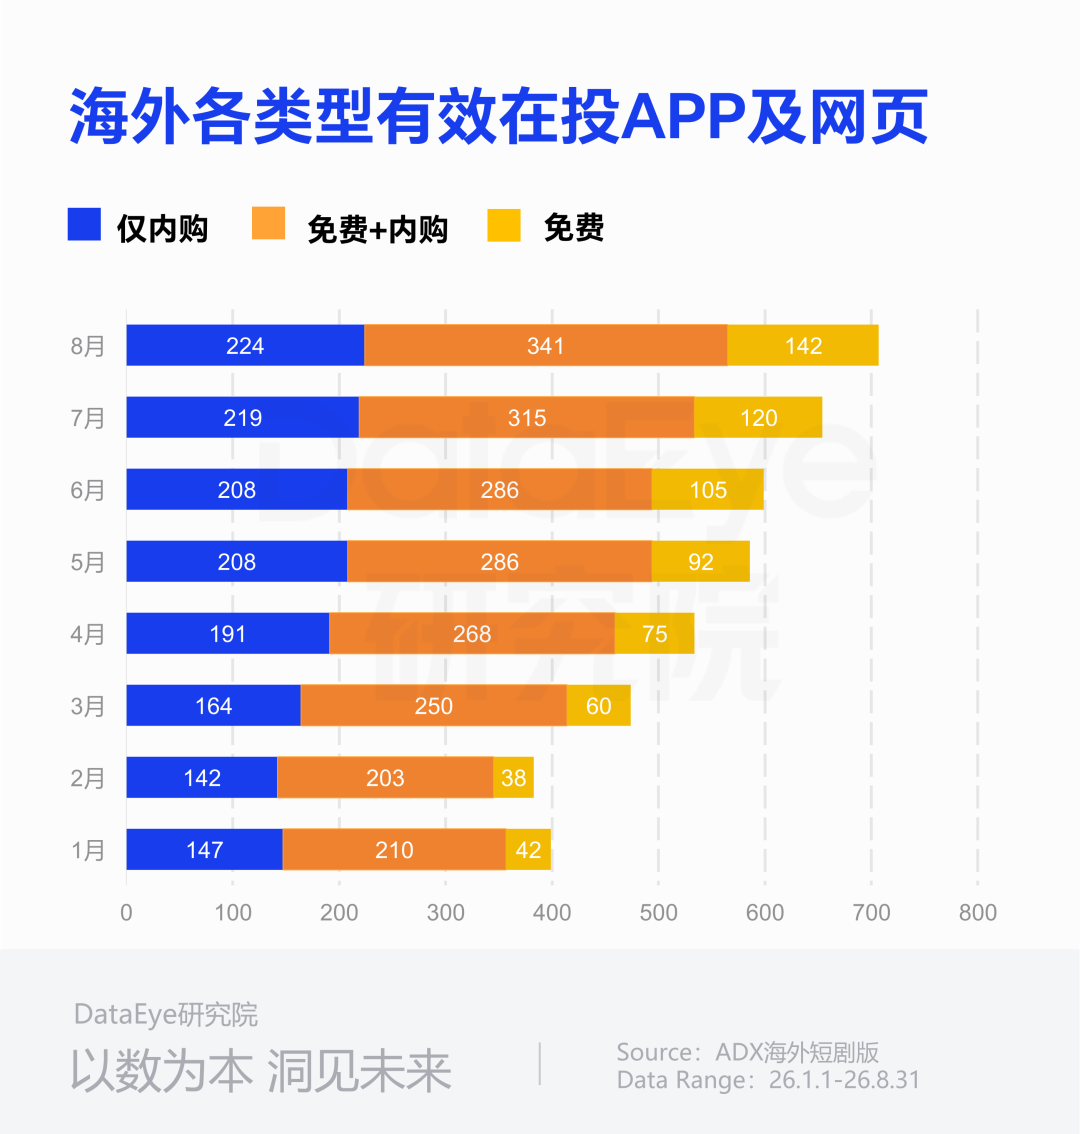
具体来看,IAP 类产品从 219 款升至 224 款,环比上升 2%;IAAP 类产品从 315 款升至 341 款,环比上升 8%;IAA 类产品由 120 款升至 142 款,环比上升 18%,增速最快。
随着 AI 短剧、漫剧批量出海,内容生产成本大幅下降、产能快速释放,平台可低成本海量供给内容,支撑免费、混合模式规模化运营。
对标国内市场发展路径,未来免费及混合变现产品份额将持续扩张,逐步挤压纯内购产品生存空间,行业整体变现结构将持续走向多元。
(三)热门题材:AI 剧/漫剧投放素材量超 200 万
DataEye-ADX 海外短剧版数据显示,8 月海外微短剧热投题材中,女频素材投放量占比达 52%,男频素材占比达 48%,男频投放份额较上月提升 3 个百分点。
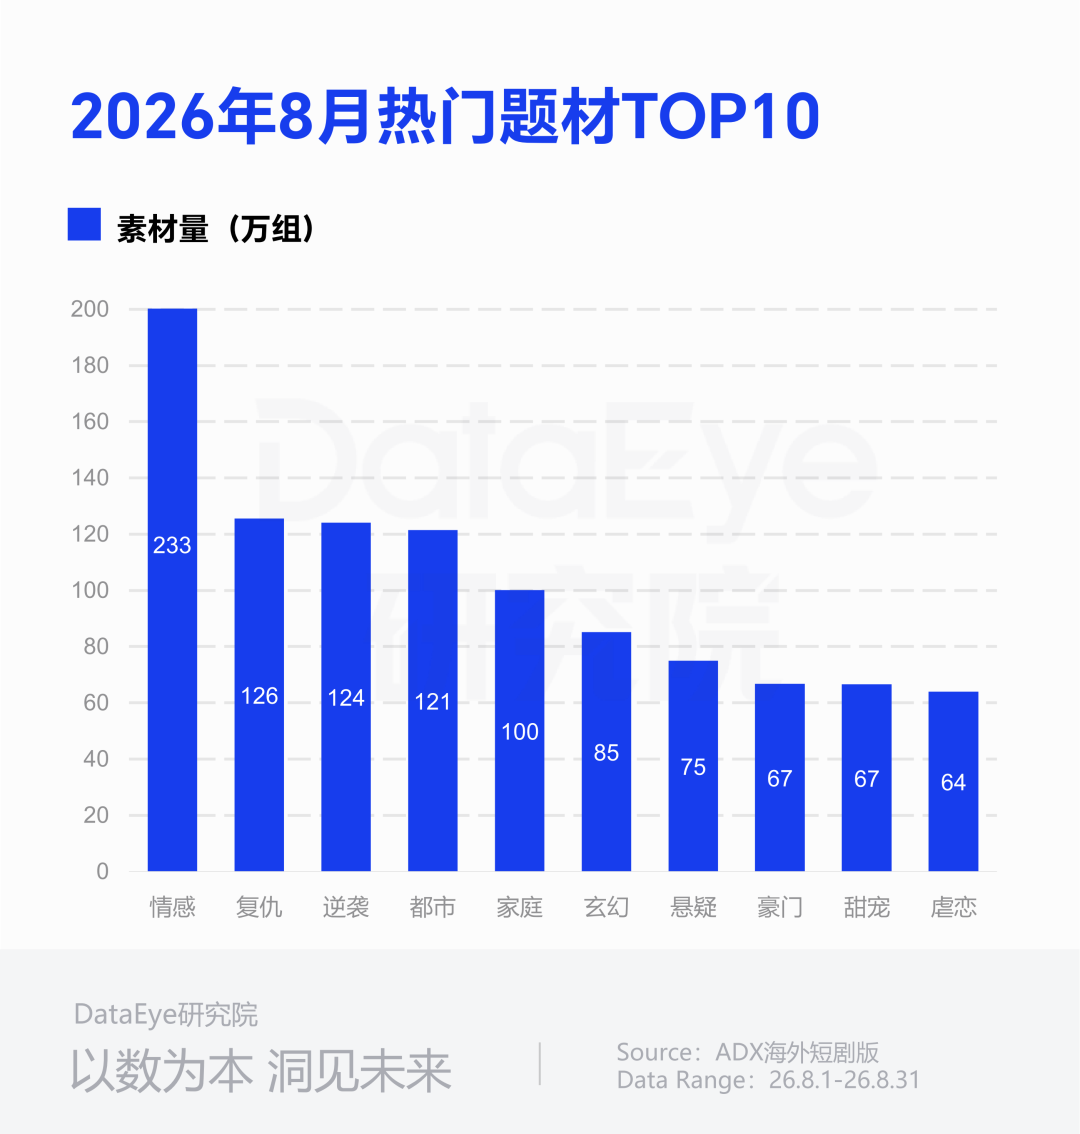
细分题材来看,情感题材热度持续领跑,以 38% 的投放占比蝉联榜单第一;复仇题材反超逆袭题材升至第二位,逆袭题材、都市题材分列第三、四位。TOP4 题材榜单与上月保持一致,复仇、逆袭、都市三类题材本月投放体量差距较小,竞争趋于胶着。
榜单第 5‑10 名变动幅度较大,CEO、狼人、战神题材跌出前十,玄幻、悬疑、虐恋新跻身 TOP10 行列。
值得关注的是,AI 短剧、漫剧出海热度依旧高涨,本月海外 AI 剧/漫剧投放素材总量超 200 万组,环比小幅回落。其中 AI 仿真人素材投放量超 190 万组,3D 漫剧素材超 8 万组,2D 漫剧素材超 3 万组,沙雕漫素材超 2 万。AI 短剧、漫剧已从早期的市场补充品类,升级为海外微短剧投放的核心赛道。
文章信息来自于DataEye短剧出海,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!




本文相关产品



扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号