

融资回升、独角兽断档,东南亚物流科技还在等下一个IPO

原标题:融资回升、独角兽断档,东南亚物流科技还在等下一个IPO
作者:李鹏辉
来源:动点出海
题图来源 | pexels
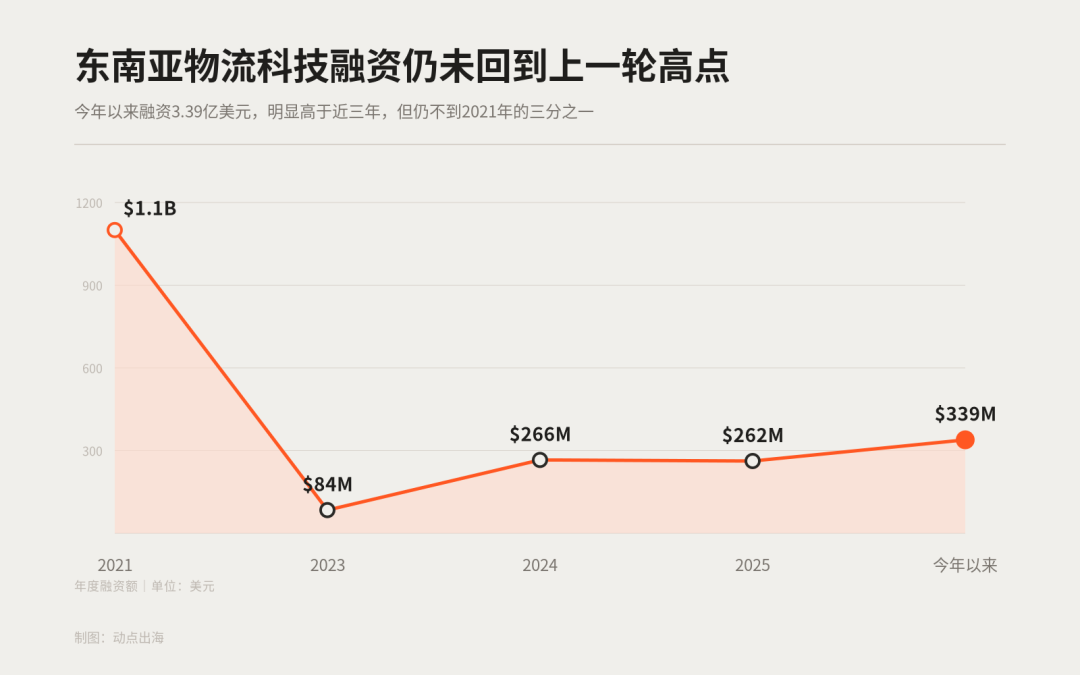
今年以来,东南亚物流科技公司已经获得 3.39 亿美元股权融资。
根据 Tracxn 近期发布的数据,这一数字已经超过 2023 年至 2025 年各年的融资规模,但和 2021 年 11 亿美元的高点相比,仍不到三分之一。
作为物流需求的重要来源,东南亚电商市场仍在扩大。墨腾创投的《东南亚电商市场报告 2026》显示,2025 年东南亚平台电商 GMV 达到 1576 亿美元,同比增长 22.8%,创下四年来最快增速。相比 2020 年,整体规模已经接近翻了两倍。
物流需求继续增长,融资却走出了另一条曲线。
2021 年,东南亚物流科技融资达到 11 亿美元,随后一路降温,2023 年一度降至 8400 万美元。此后两年,融资额分别回升至 2.66 亿美元和 2.62 亿美元,直到今年才再次向上。
但融资规模恢复,并不意味着资金重新大范围流向整个行业。
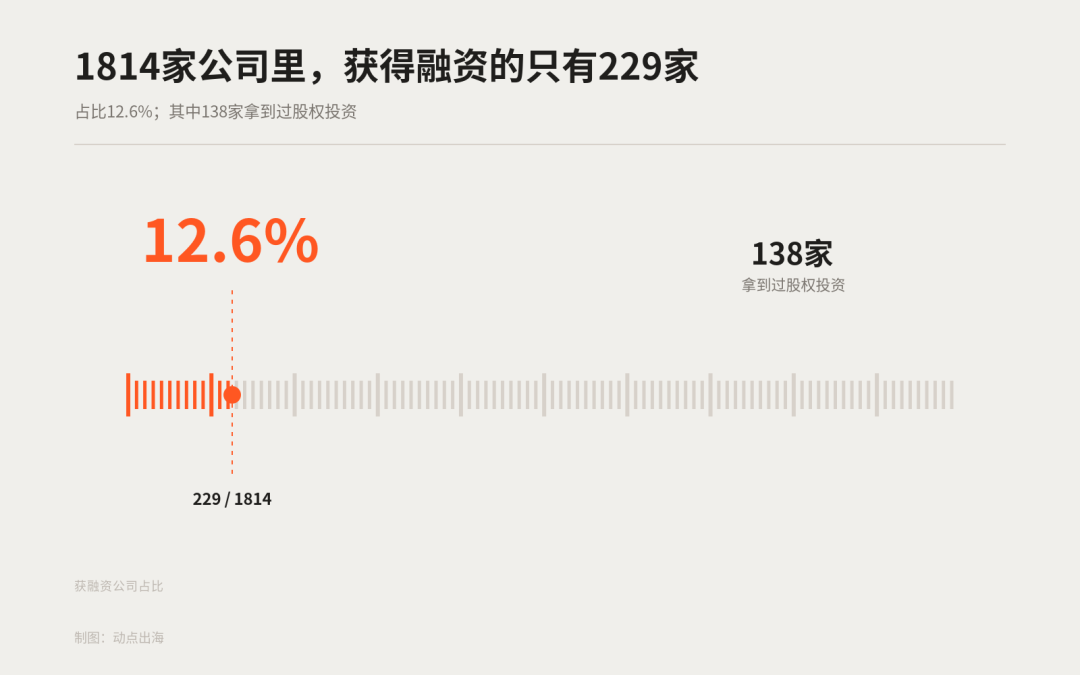
Tracxn 统计的 1814 家东南亚物流科技公司中,只有 229 家曾获得融资,其中 138 家拿到过股权投资。
近两年的大额交易也主要集中在少数公司。新加坡物流科技公司 Zelostech 今年 2 月完成 3 亿美元 C 轮融资,此前一年还曾两次完成 1 亿美元 B 轮融资。按这一统计口径,仅今年这笔 3 亿美元融资,就占 3.39 亿美元融资总额的约 88.5%,其他公司合计约 3900 万美元。融资额的回升,很大程度上由单笔大额交易拉动。
除此之外,Neptune Robotics 在 2025 年 9 月获得 5200 万美元,印尼 Waresix 则在今年 8 月完成 2700 万美元融资。
从具体领域来看,电商物流仍然拿到了更多资金。2025 年以来,这一领域累计获得 5 亿美元,其中 3 亿美元发生在今年。同期,货运管理相关公司融资约 6400 万美元,今年只有 1200 万美元。
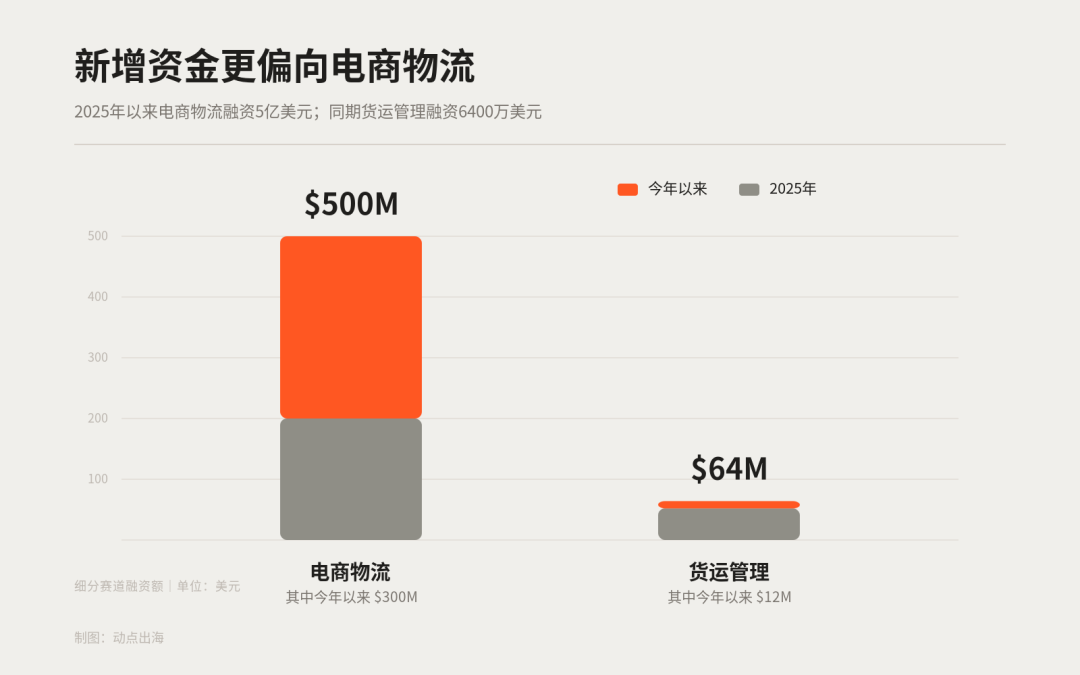
这组数据也和东南亚电商市场的增长形成对应。如果算上品牌官网、社交平台等非平台渠道,去年区域整体电商 GMV 已经达到 1855 亿美元。随着线上订单增加,仓储、配送和履约仍然需要更多投入,电商物流也成为近两年资金较为集中的方向之一。
地区之间的差距同样明显。
截至目前,东南亚物流科技行业累计获得 177 亿美元股权融资,其中新加坡公司拿到 114 亿美元,雅加达公司获得 54 亿美元。曼谷以 7.77 亿美元排在第三,其他城市的融资规模则明显更小。
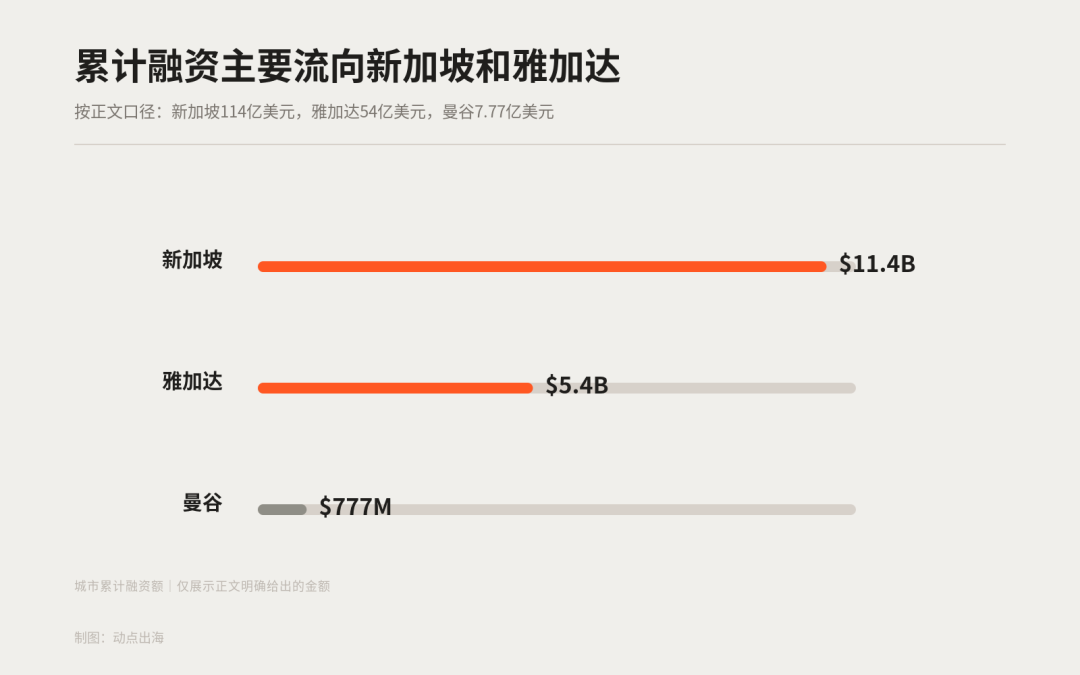
新加坡和雅加达长期占据主要位置,也对应了两个不同的市场条件。新加坡聚集了大量区域总部、跨境物流和供应链企业,印尼则拥有东南亚最大的电商消费市场。一个更接近区域资本和跨境业务,另一个拥有更大的本地订单规模。
相比融资金额,行业另一端的变化要慢得多。东南亚物流科技目前只有 Ninja Van 和 Flash Express 两家独角兽,两家公司都在 2021 年达到这一估值水平。
截至今年,行业还没有出现新的 IPO 或并购交易。Tracxn 统计显示,该行业历史上共有 17 起收购和 8 起 IPO。
文章信息来自于动点出海,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号