

对赌失败后,它靠两款SLG年入46亿元:这家低调大厂的出海长青路
 江清月近人
•
原标题:对赌失败后,它靠两款SLG年入46亿元:这家低调大厂的出海长青路
作者:游戏陀螺
来源:游戏陀螺
题图来源 | pexels
在全球移动游戏市场中,SLG(策略类游戏)以其高 ARPU(单用户平均收入)、长生命周期以及极高的买量门槛,一直被视为游戏出海的深水区。在这个日新月异、高度内卷的赛道中,能够实现单款产品长达数年稳健运营的厂商屈指可数。
神州泰岳(壳木游戏母公司)便是其中之一。这家以运营商 ICT 运维起步的上市公司,不仅成功跨界,更是将旗下游戏业务打造成了行业的标杆——从 2014 年并表(收购壳木游戏)首年的 0.84 亿元游戏收入,到 2024 年峰值的 46.62 亿元。本文将基于神州泰岳上市以来的财报,梳理这家低调大厂游戏业务的发展脉络。
跨界并购与阵痛期:顶住对赌失败,保留火种(2009–2015)
神州泰岳游戏业务的起点,可以说是源于一场在当时备受市场争议的跨界并购。
2009 年,神州泰岳作为首批登陆深交所创业板的企业之一,主营业务为向国内电信、金融、能源等行业的大中型企业和政府部门提供 IT 运维管理的整体解决方案,以及以“飞信”、“农信通”为代表的移动互联网开发及运维支撑服务业务。
2011 年,由李毅等人创立的壳木软件推出了 SLG 手游《小小帝国》(Little Empire)。凭借该产品,壳木游戏成为了中国最早一批出海的手游团队,也是中国大陆获得 Google 官方 Top Developer 认证的手游开发团队之一。
基于对移动互联网内容端价值的预判,2013 年 8 月,神州泰岳发布公告,拟以 12.15 亿元收购天津壳木 100% 股权,并于 2014 年 4 月完成交割。彼时,壳木的营收几乎全部依赖已上线两年的《小小帝国》,这起跨界收购,在业界引发了广泛质疑。
随后的整合期印证了市场的担忧。根据壳木 2013-2016 年的业绩承诺(0.8/1.1/1.5/2.0 亿元净利润),2014 年并表 9 个月,壳木营收仅为 1.05 亿元、净利润 8985 万元,未能完成首年 1.1 亿元净利润的承诺;2015 年,由于《小小帝国》逐渐疲软且新游戏上线推迟,壳木营收进一步降至 9196 万元、净利润 7578 万元,仅完成当年业绩承诺的一半。
更为严峻的是,为了加大游戏推广发行力度,神州泰岳当年的销售费用同比激增 83.73% 至 1.63 亿元(主要系手机游戏发行业务及互联网创新业务的推广发行费增加所致)。
尽管连续两年对赌未达标、成本攀升,管理层仍选择坚守,这也为后续 SLG 核心产品线的爆发保留了火种。
核心驱动引擎:两代 SLG 重磅产品相继推出(2016–2023)
熬过产品青黄不接的阵痛期后,壳木游戏在其聚焦的 SLG 赛道迎来了业绩爆发。
1. 破局者:《战火与秩序》(War and Order)
2016 年 4 月,壳木第二代核心产品《战火与秩序》面向全球上线。该产品迅速完成了市场验证,截至 2016 年 12 月末,该游戏的单月流水超 6000 万人民币,全年贡献收入 2.18 亿元(占公司游戏收入 61.55%),带动整体游戏收入达到 3.54 亿元(同比增长 122.7%)。在此支撑下,壳木实现净利润 2.05 亿元,压线完成了最后一年的业绩对赌承诺。
次年,公司敏锐捕捉到海外买量红利,果断加注:《战火与秩序》单款推广费高达 3.37 亿元,占总收入(5.6 亿元)的比例高达 60.18%。尽管高额投放导致当年壳木净利润阶段性回落至 1.31 亿元,但这一举措成功夯实了产品的基本盘,并为后续管线研发提供了稳定现金流。
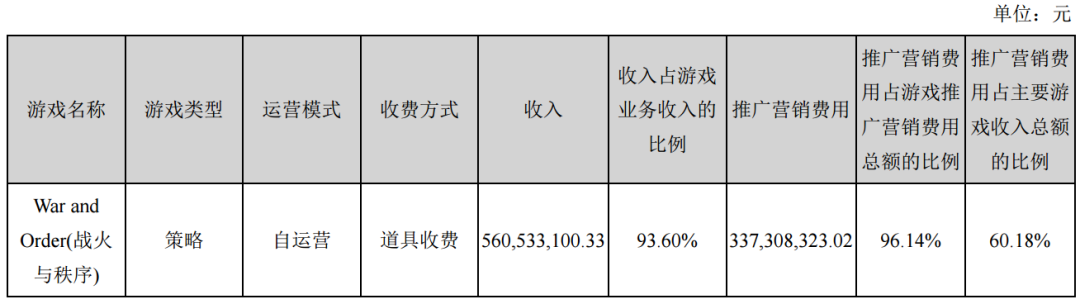
来源:2017 年神州泰岳财报截图
2. 接棒大作:《旭日之城》(Age of Origins)
2019 年 3 月,壳木开启了末世生存题材 SLG《旭日之城》的正式推广。结合题材红利与 2020 年全球疫情带来的宅家红利,该游戏迎来了超级增长周期。
2019 年,《旭日之城》年收入 2.1 亿元,年末月流水近 800 万美元,2020 年,其收入跃升至 13.17 亿元,年末月流水突破 2000 万美元;2021 年至 2023 年,其收入实现了 17.79 亿、22.25 亿、31.54 亿元的三连跳跨越。2023 年 Q4,《旭日之城》单季流水更是创下 9.26 亿元的新高。与此同步,该游戏当年推广费也攀升至 10.86 亿元的历史峰值。
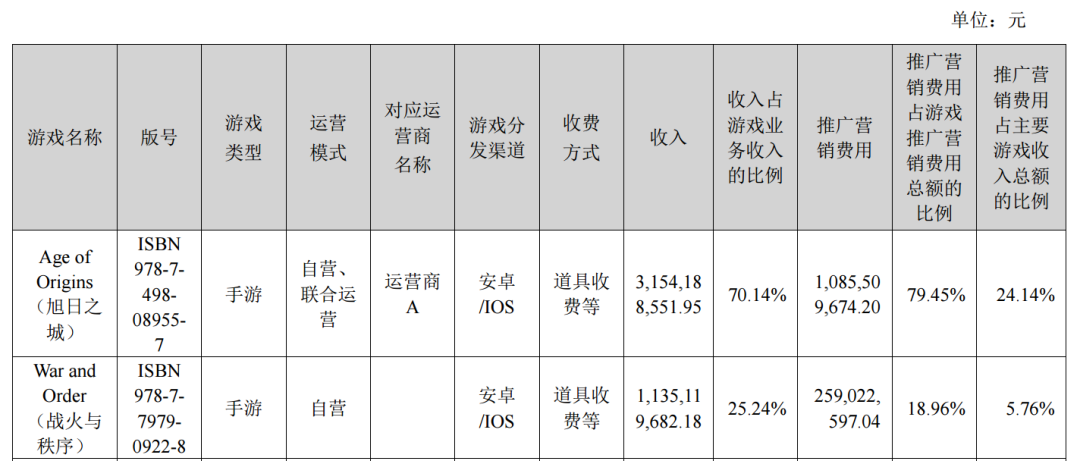
来源:2023 年神州泰岳财报截图
而到 2023 年,《战火与秩序》与《旭日之城》这两款核心大作的累计充值流水双双突破 10 亿美元大关。两代产品的成功接力,奠定了神州泰岳在中国游戏出海厂商中的头部地位。
成熟期的精准缩量:从规模导向转向利润导向(2024–2026H1)
2024 年是神州泰岳游戏业务发展史上的一个标志性拐点。随着《旭日之城》步入产品生命周期的成熟阶段,叠加疫情红利消退,公司在经营策略上作出了调整。
2024 年,游戏业务收入达 46.62 亿元(微增 3.66%),呈现自然见顶态势。面对增量瓶颈,管理层没有选择继续堆高推广费,而是主动切换至“精准营销、适度控制投放支出”的模式。当年,核心产品《旭日之城》的推广费从上年的 10.86 亿元骤降 39% 至 6.61 亿元,整体销售费用下降 31.53%。
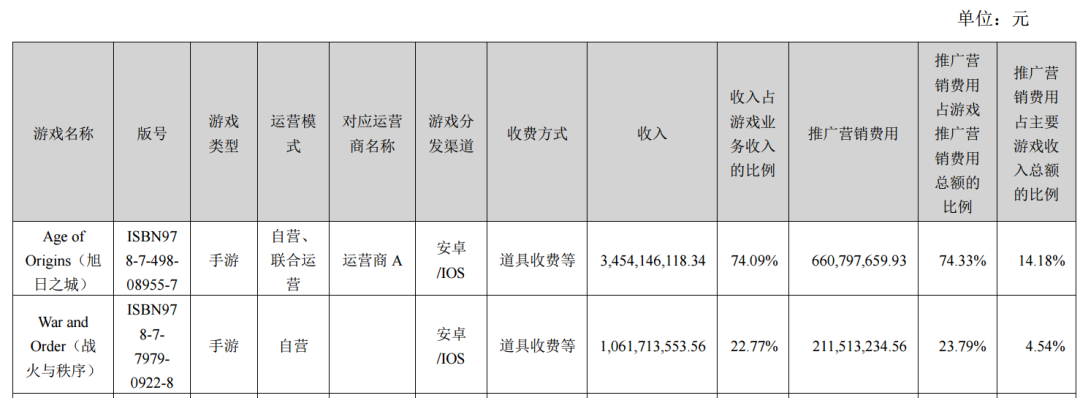
来源:2024 年神州泰岳财报
这一战略收缩带来了可观的财务回报。在收入微增的情况下,壳木净利润创下 15.52 亿元的历史新高,净利率飙升至 33.3%。
进入 2025 年至 2026 年上半年,随着产品矩阵整体进入自然回落期,收入端出现不可避免的下滑:2025 年游戏收入 39.06 亿元(-16.22%),2026H1 游戏收入进一步降至 16.68 亿元(-17.73%)。然而,公司利润仍展现出较强韧性。在存量用户足以维持系统自我造血的阶段,边际买量回报下降,公司继续大刀阔斧地压缩投放预算(2025 年销售费用降至 7.31 亿元,2026H1 仅为 2.57 亿元)。
最终财务表现是,2025 年壳木净利润仍高达 12.58 亿元(净利率 32.2%);至 2026H1,其净利率依旧维持在 31.8% 的高位(期内净利 5.31 亿元)。
这充分证明,SLG 产品进入成熟期后,厂商通过精细化成本控制,依然能保持不俗的盈利能力。
结语
纵观神州泰岳游戏业务的发展历程,其之所以能实现十余年稳健增长,关键在于长期聚焦 SLG 赛道。“聚焦全球游戏市场,研发精品游戏”始终是其游戏发展战略。
具体来看,面对成长期项目,公司敢于前置投入。传统 SLG 具有大 R 价值后置、重买量的特征,厂商必须在买量上敢于投入。例如,2019 年《旭日之城》推广首年,推广费达 2.70 亿元,推广费率高达 128.6%,甚至高于当年 2.1 亿元收入。与此同时,对不及预期的项目,公司则果断止损:《War of Destiny》于 2022 年停止投放;《无尽苍穹》(Infinite Galaxy)推广费从 2021 年的 2.41 亿元(超过当年 2.3 亿元收入)逐年削减至 2025 年的约 1 万元(对应收入约 1 亿元);2025 年,测试数据未达标的《荒星传说》被计提 800 万元减值并终止项目。
凭借这套高度系统化的长青打法,神州泰岳在 SLG 赛道建立了深厚护城河。但随着主力游戏先后进入成熟回落期,公司也面临新旧产品接力的压力。下一波业绩增长将高度依赖《Xcity》《Mafiapoly》(原名“代号:MN”)等处于测试阶段的新游。值得注意的是,这两款 SLG 新游均加入了轻度模拟经营元素。若新旧产品接力不畅,游戏板块规模仍存在进一步收缩的风险。
不过,财报显示,2026 年上半年,神州泰岳 AI 应用与云服务板块收入达 14.21 亿元,同比增长 166%,规模首次逼近游戏板块(16.68 亿元)。但该板块当前毛利率相对较低,主要受外购成本增加影响。这或许意味着,在游戏业务承压的同时,公司正在孕育新的增长曲线,但其盈利质量仍有待观察。
文章信息来自于游戏陀螺,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


本文相关产品


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号