

9月海外短剧 | 大盘收入首现回落,下载骤降17.8%,头部加速洗牌
 江清月近人
•
原标题:9月海外短剧 | 大盘收入首现回落,下载骤降17.8%,头部加速洗牌
作者:张彦成
来源:短剧自习室
题图来源 | pexels
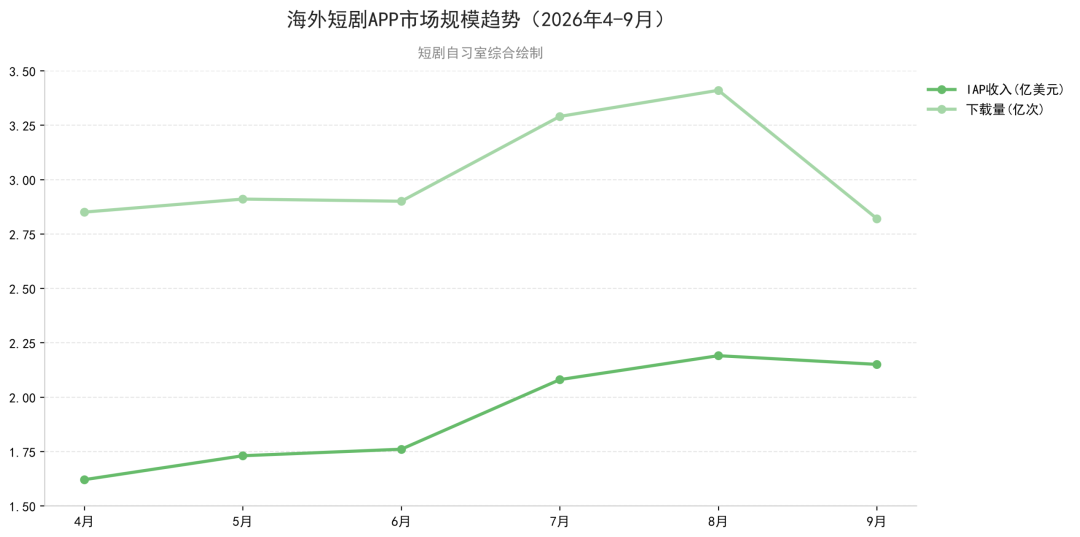
进入 9 月,海外短剧市场踩了一脚急刹车。
2026 年 9 月,全球海外短剧 APP(剔除中国大陆及中国港澳台)的 IAP 收入为 2.14 亿美元,环比下降 2.14%,这是自 4 月以来五连涨之后的首次回落。下载端跌得更猛:2.82 亿次,环比暴跌 17.83%,凭空消失了超过 6,100 万次下载。过去半年攒下来的增量,被 9 月一笔勾销了三分之一。市场从连续扩张模式,一脚踩进了调整期。
下载榜:Dramawave 腰斩,ReelShort 逆势登顶
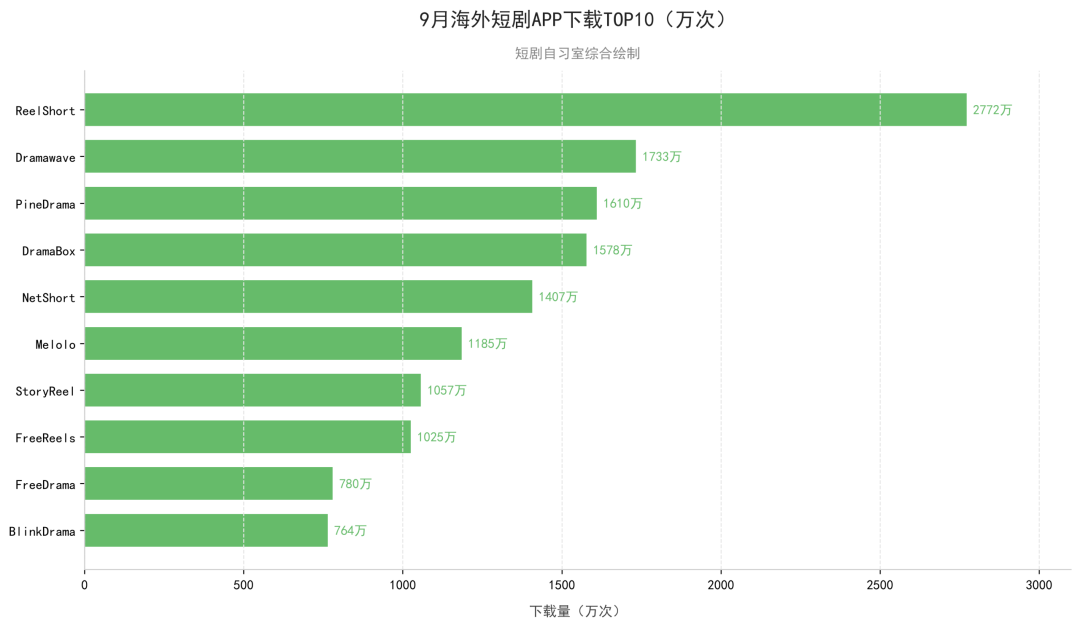
Dramawave 从 3,046 万次骤降至 1,733 万次(-43%),单款就占了大盘降幅的五分之一,上个月它刚以 47% 的增速登顶。不过昆仑万维旗下的 FreeReels 稳住了(1,025 万次,+0.01%),说明 Dramawave 的急跌更像是主动收缩投放,而非自然的用户流失。
NetShort 跌 36%(2,206 万→1,407 万),DramaBox 跌 24%(2,080 万→1,578 万)。前 5 名中只有 ReelShort 正增长,2,772 万次(+2.99%),逆势拿下下载榜首。
两个异常信号值得注意。BonusTV(-98%,784 万→13.5 万)和 DramaGo(-98%,326 万→6.2 万)近乎归零,Kuku TV 跌了 71%,Passion Drama Pro 跌了 53%。三款合计少了超过 1,200 万次下载,占大盘降幅的五分之一以上。
收入榜:前三名同时失速,NetShort 首次超越 ReelShort
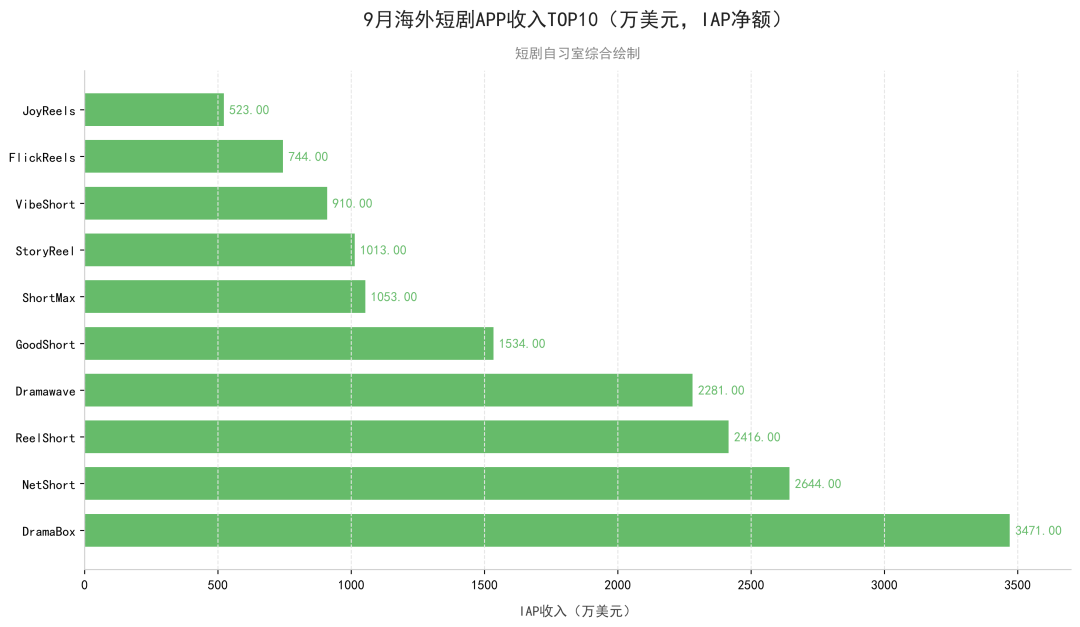
DramaBox 仍以 3,471 万美元居榜首,但环比下降 10.68%,份额从 18.54% 缩至 16.25%,单月蒸发超过 420 万美元。ReelShort 更惨,从 2,929 万跌至 2,416 万,蒸发 524 万美元,排名从第 2 滑到第 3,是当月收入减少最多的 APP。Dramawave 也跌 6.56% 至 2,281 万,从第 3 退至第 4。海外短剧收入前三名同时失速,上一次还要追溯到去年底。
但空出来的份额,NetShort 迅速接住了。
NetShort 以 2,644 万美元(+6.96%)升至第 2,历史上首次超越 ReelShort,在头部整体收缩的背景下,守住增长本身就是一种胜利。GoodShort 继续稳在第五(1,534 万,+3.71%)。前 4 名合计 50.62% 的份额,与第 5 名之间存在约 7.5 个百分点的断层,塔顶和塔腰之间仍有一道明显的鸿沟。
真正的爆发在第 6 到第 10 区间:ShortMax 突破千万美元(1,053万,+24.74%),收入、下载、MAU 三项同步上涨,增长结构在头部中最健康;StoryReel 同样破千万(1,013 万,+24.02%),从 6 月的 635 万一路涨到 9 月的 1,013 万,三个月收入涨了 60%;FlickReels 以 744 万美元(+32.49%)进入第 9,是前 10 中环比增速最快的。
BlinkDrama 以 518 万美元(+438%)从第 24 名直冲至第 11,5 月上线,9 月 MAU 已达 363 万。付费下载占比 70%,投放驱动明显。
头部的份额松动了,但这未必是坏事
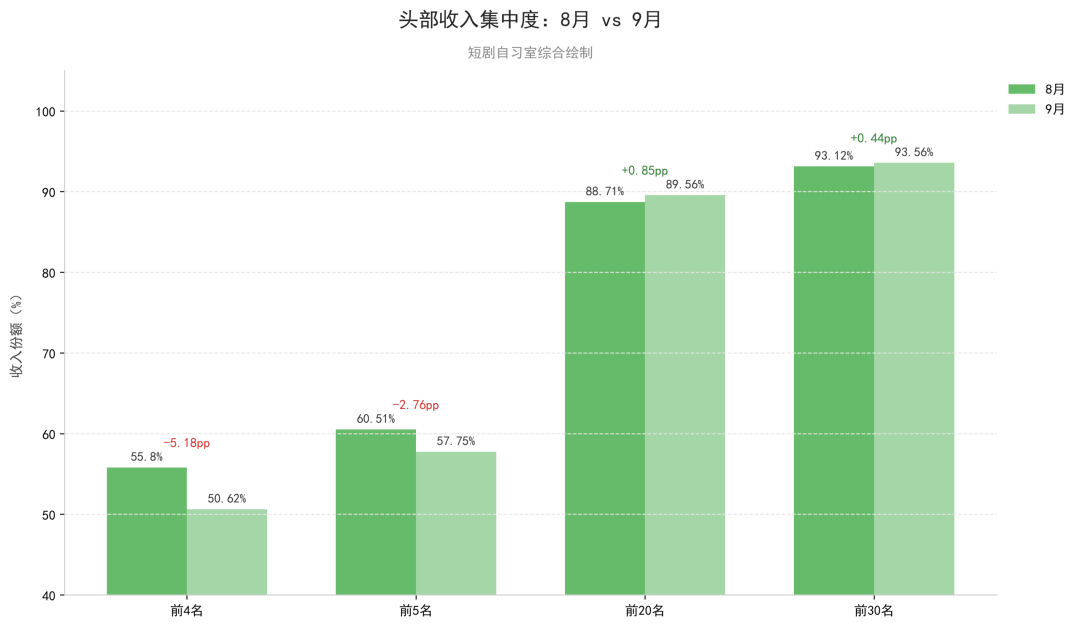
9 月前 5 名收入份额从 60.51% 降至 57.75%,前 4 名从 55.8% 降至 50.62%。DramaBox 和 ReelShort 合计失掉 3.67 个百分点,在一个过去半年头部份额只升不降的市场里,这是个值得注意的反转。
但前 20 名整体份额反而从 88.71% 微升至 89.56%,前 30 名从 93.12% 升至 93.56%。减小的只是塔顶的份额,第 6 到第 20 名正在承接,这可以视为一次塔顶的权力重组。ShortMax、StoryReel、FlickReels,加上门外徘徊的 BlinkDrama,正在把两强格局慢慢推向多极化。
一个月的数据不能叫趋势。但两巨头同步松动在过去半年只出现过这一次。10 月将验证这是昙花一现,还是一个更长期的拐点。
美国拖了后腿,但印尼正悄悄创造奇迹
9 月地区数据的核心结论:收入跌在美国,下载跌在新兴市场——两件事各自独立。
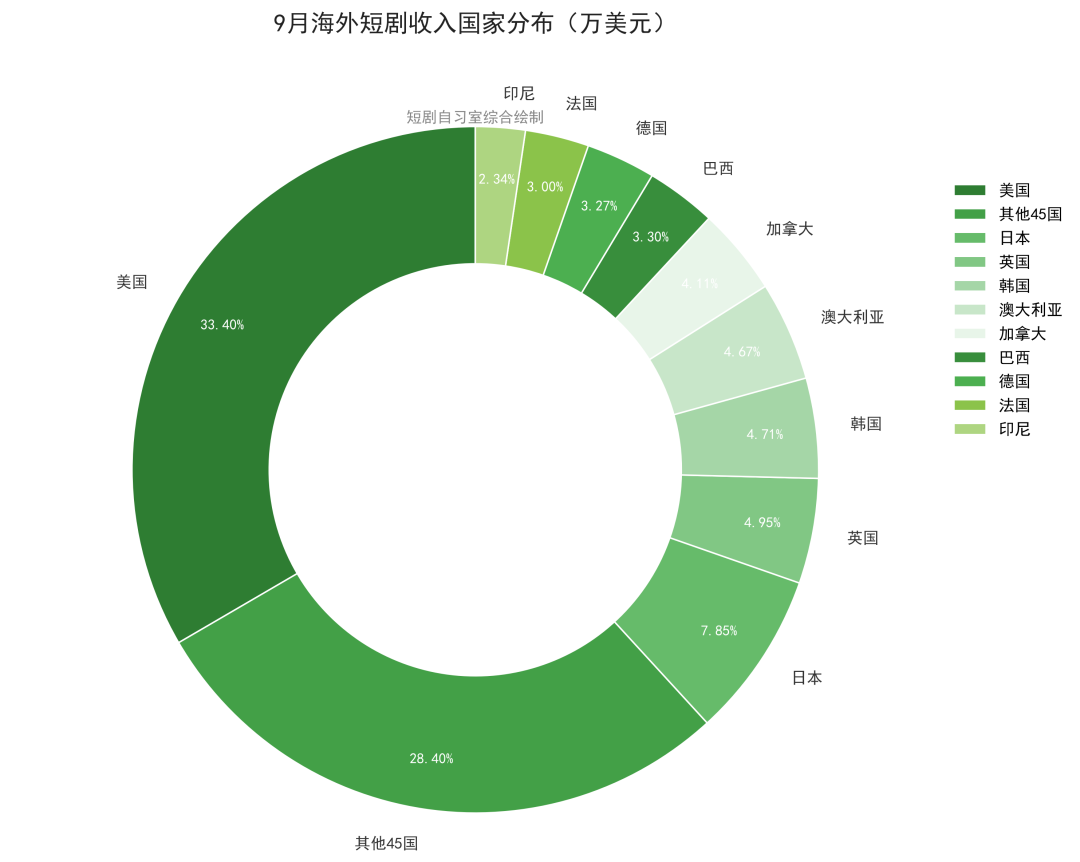
美国收入 6,463 万美元(-2.84%),份额30.26%,一个市场就占了全球收入净降的 85%。但日本(+8.46%)、英国(+4.98%)、澳大利亚(+7.62%)、加拿大(+9.72%)等发达国家全是正增长。美国收入下滑,而日本、英国等其余发达市场同期收入普遍上涨,呈现此消彼长的格局。考虑到美国下载量也在下滑,可能是头部 APP 在主动调整美国区的投放预算。
最亮眼的是印度尼西亚:收入 482 万美元,环比大涨 27.23%,创近 6 个月新高。更值得注意的是,其下载量已连续 5 个月下滑,呈现“下载下滑、收入大涨”的特征。短期来看,这主要依靠存量用户付费率提升拉动收入;长期健康增长仍需下载量与收入同步提升。增长推手全部来自海外:NetShort、ShortMax、Dramawave、GoodShort 四款合计贡献了超过 46 万美元增量。
印度收入 397 万美元(+2.23%)稳步爬升,但下载跌至 6 个月最低。市场分工明确:下载前 10 名中 6 款是本土 APP,收入前 10 名中只有 1 款,本土拉新、海外变现,两块蛋糕几乎没有重叠。
用户黏性:Melolo 依然是 Bug 般的存在,ShortMax 的另一种扩张
Melolo 依然是品类中最特别的存在:MAU 5,225 万,人均日使用时长 88 分钟,是样本中位数的 5 倍以上,D30 留存率 10.08%。
FreeReels 是另一个值得关注的案例。MAU 5,737 万(排名第 4),D30 留存率 10.44%,日均使用时长 31 分钟——近 6,000 万活跃用户。
ShortMax 则呈现了相反的扩张模式:收入、MAU 同步增长,但人均日使用时长仅 7.16 分钟,全部样本中最低。增长靠的是覆盖面而非深度,当拉新成本上升时,缺乏黏性的用户将最先离开。
两束探照灯:BlinkDrama 的冲刺与 BonusTV 的急停
BlinkDrama:5 月上线,9 月收入 518 万美元(+438%),下载 764 万次(+493%),MAU 从不到 80 万暴涨至 363 万,四个月内从零冲到前 15。过去一年几乎没有短剧 APP 能在单月实现 400% 以上的收入增长。但付费下载占比 70%,留存率在中偏下,投放砸出来的用户来得快去得也快。
BonusTV & DramaGo:被切断的曲线。两款下载量在 9 月近乎归零(-98%),加上 Kuku TV 跌了 71%,三款合计少了超过 1,200 万次。9 月份恰好有不止一款产品被按下了暂停键。
两款放在一起,恰好是当下短剧出海的两个极值:一边是靠密集投放一个月内把自己炸进前十五,另一边是在同样周期内从千万级下载直接归零。
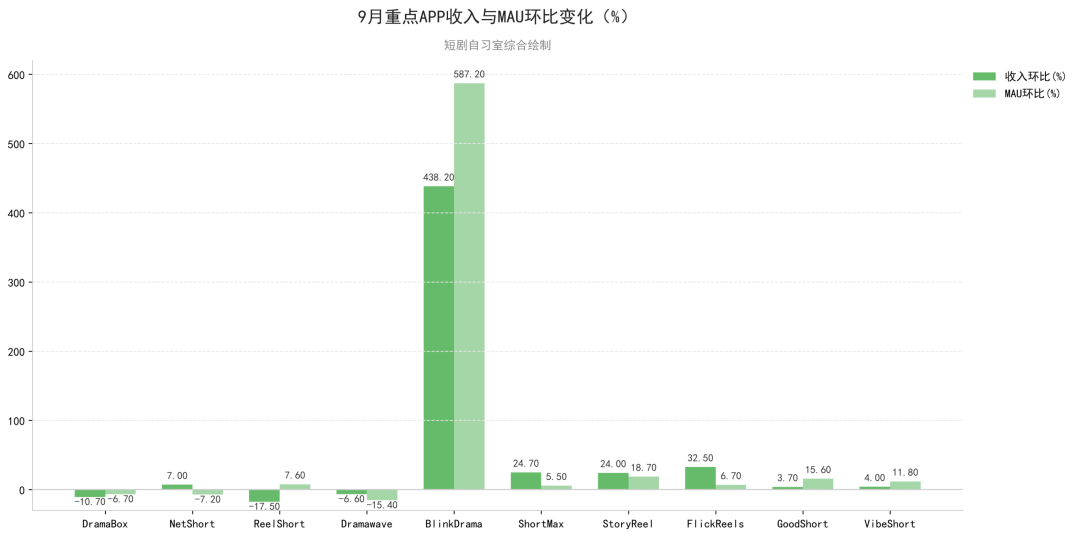
数据说明:数据范围为 App Store 与 Google Play 双平台合并,剔除中国大陆及中国港澳台。收入为 IAP 净额(扣除商店分成及税费),不含广告变现。主周期为 2026 年 9 月,环比对象为 8 月。RPD 按品类总收入除以总下载计算。用户指标中 MAU 为 9 月数据,使用时长为 8 月数据,留存为 8 月安装批次。
文章信息来自于短剧自习室,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!
本文相关产品


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号