

《2026年数字银行市场洞察》

原标题:《2026年数字银行市场洞察》
作者:Sensor Tower
白鲸出海注:本文为Sensor Tower发布在白鲸出海专栏的原创文章,转载和使用请前往作者个人主页联系寻求作者授权。
数字银行已成为日常金融活动的重要组成部分,为消费者提供更加快捷、便利的账户管理、支付、转账及其他金融服务,同时帮助银行扩大服务覆盖范围并提升运营效率。随着数字银行日益普及,全球银行网站访问量有所下降,主要原因是桌面端流量减少;与此同时,移动网站端的访问量占比则已升至约 40%。即使通过浏览器访问银行服务,消费者也越来越多地使用移动设备。
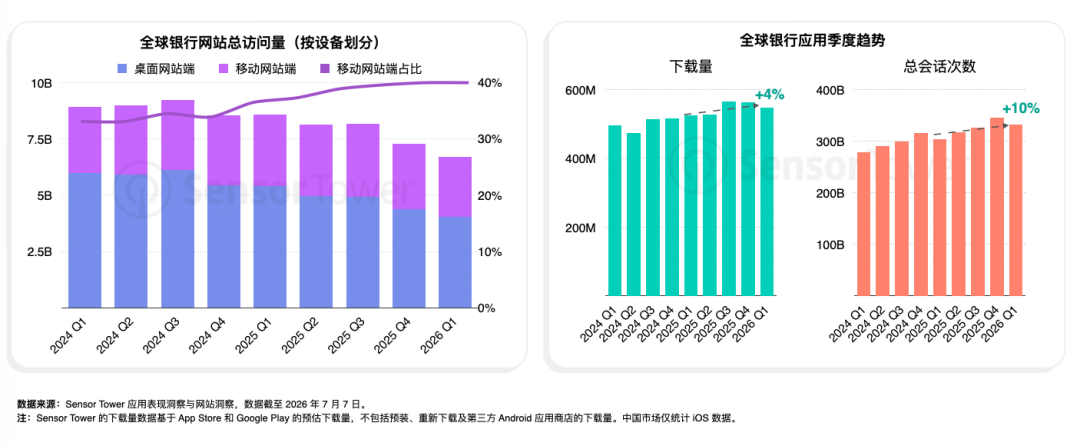
这一向移动端迁移的趋势,也体现在银行应用的下载量增长与使用上。2026 年第一季度,移动银行持续增长,季度下载量保持在 5 亿次以上,同比增长 4%。用户参与度增长更快,总会话次数上升 10%,表明消费者不仅在大规模使用银行应用,在日常金融活动中的使用频率也不断提高。
在更广泛的金融服务应用类别中,截至 2026 年 5 月的 12 个月,银行应用仍是规模最大的细分品类,累计下载量约为 23 亿次,同比增长 7%。其他移动金融细分品类主要围绕特定金融需求发展,例如数字钱包用于支付、贷款应用满足信贷需求、投资应用助力财富增值;但银行应用仍是账户、存款、储蓄、转账及日常资金管理的基础。
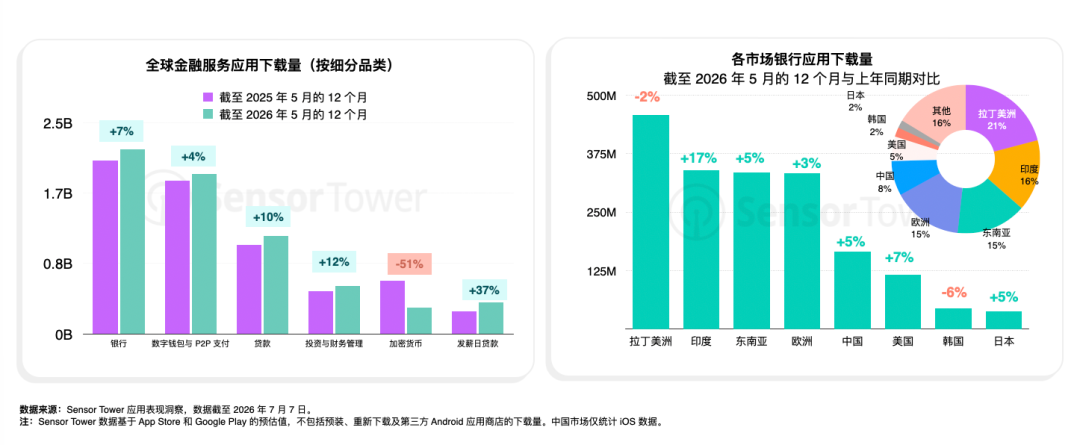
尽管同比下降 2%,拉丁美洲仍是银行应用下载量最大的市场,占全球总量的 21%。在主要市场中,印度增长最为强劲,增幅达 17%;东南亚和欧洲也实现增长。这表明传统银行应用与数字优先型银行模式的普及程度均在提升,在大型移动优先经济体中尤其明显。
注:本报告下载量数据基于 App Store 和 Google Play 的预估值,不包括预装、重复下载及第三方 Android 应用商店数据。中国大陆地区仅统计 iOS。
新型银行与传统银行竞逐移动银行市场领导地位
随着消费者越来越多地通过应用管理个人财务,市场竞争正日益聚焦于两大银行模式。数字银行与新型银行凭借无网点、移动优先的服务模式进入市场;传统机构包括老牌银行、旗下纯数字品牌,以及邮政银行、合作银行和专业银行,则不断升级既有服务并将其迁移至应用端。
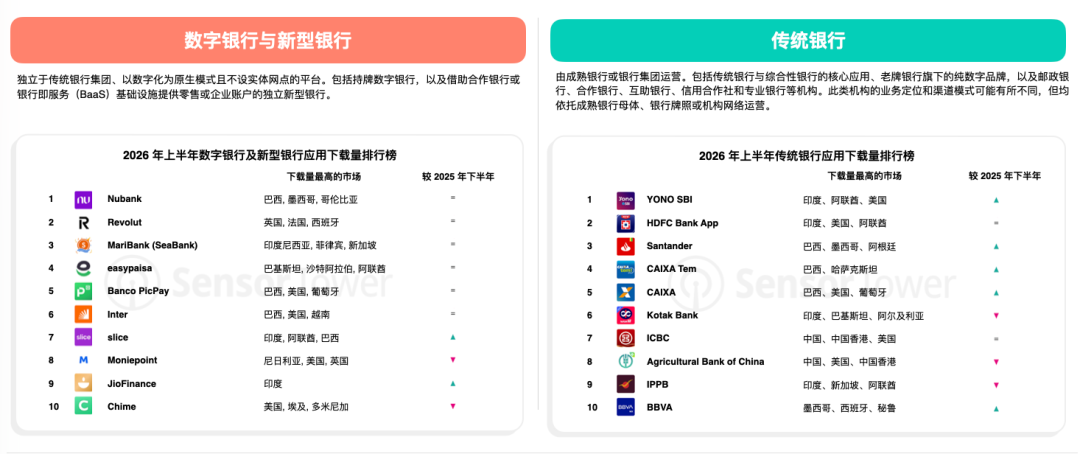
两类机构在所有权和运营架构方面存在差异,但竞争重点高度一致:便利性、信任度和日常客户互动。
尽管银行业务加速向移动端迁移,传统银行巨头仍主导网站流量
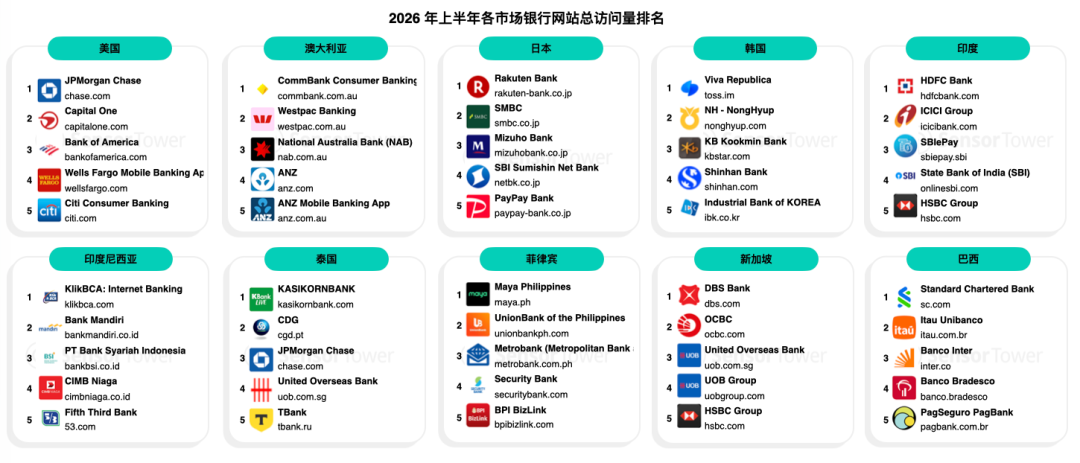
银行类网站流量仍具有明显的本地化特征,主要市场排名靠前的位置大多由本土金融机构占据。Chase、CommBank、SMBC、HDFC Bank、DBS 和 BCA 等传统银行凭借较高的品牌认知度、丰富的产品体系以及长期积累的客户关系,持续保持网站流量优势。不过,新型数字银行品牌也已跻身部分市场前列,其中最具代表性的包括韩国的 Toss、菲律宾的 Maya 和日本的 Rakuten Bank。这表明,新兴参与者若能建立强大的本地市场影响力并提供差异化数字服务,同样可以取得网站流量领先地位。
新型银行借助移动端拓展市场,传统银行保持规模优势
2026 年上半年,Nubank 仍是全球下载量最高的核心银行类应用,其后依次为 Revolut 和 MariBank/SeaBank。多款数字银行和新型银行应用跻身下载量前列,反映出拉丁美洲、欧洲和东南亚市场对移动端银行服务的普及程度较高。YONO SBI、HDFC、Santander、CAIXA Tem 和 CAIXA 等传统银行应用也保持了可观规模,表明传统银行在本土市场仍拥有庞大的移动端用户群。
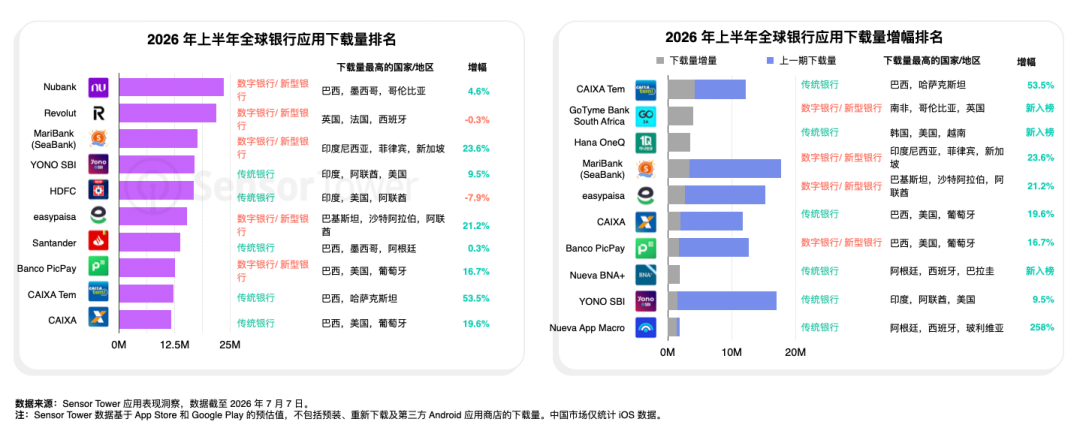
数字化挑战者与传统银行均实现了下载量增长。CAIXA Tem 以 53.5% 的增幅位居首位,MariBank/SeaBank、easypaisa、Banco PicPay、CAIXA 和 YONO SBI 也取得强劲增长。GoTyme Bank South Africa、Hana OneQ 和 Nueva BNA+ 等新上榜应用表明,焕新的产品定位和不断扩展的数字银行服务能够迅速赢得市场。增长机会并非新型银行专属,持续升级移动端体验的传统银行同样可以实现增长。
新型银行着力构建信任,传统银行重塑数字化体验
新型银行正逐步破解其普及过程中的一大障碍——消费者信任。Chime 和 Nubank 等品牌着重强化安全控制、实时提醒、快速响应的客户支持及人工服务,让用户相信,数字优先型银行同样能够提供传统成熟机构所具备的可靠性与安全保障。
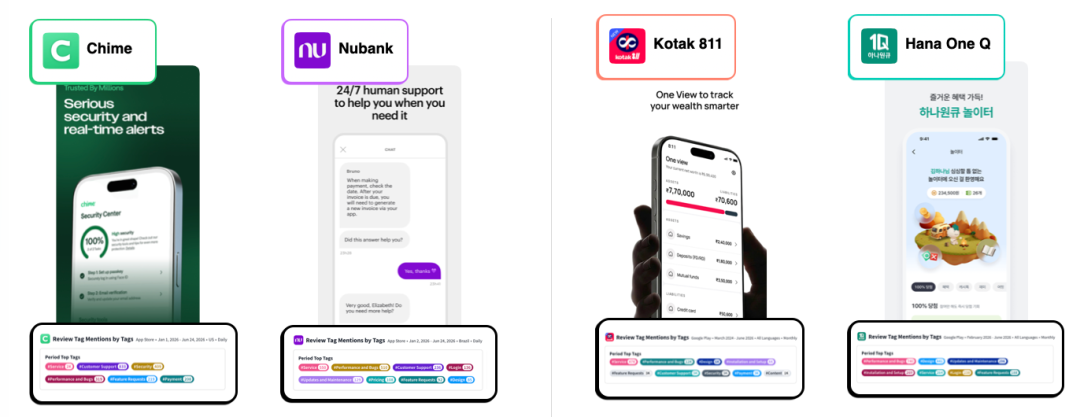
与此同时,传统银行正通过升级移动端体验作出回应。Kotak 811 和 Hana OneQ 等重新推出的应用更加注重简洁界面、整合式账户视图、便捷导航及更具吸引力的功能。通过将长期积累的品牌信誉与新型银行的设计理念和易用性相结合,传统银行既能增强数字端用户参与度,也能保持对移动优先挑战者的竞争力。
零售银行广告展示量突破 500 亿次,季度广告支出维持在 3.5 亿美元以上
从 2024 年至 2026 年初,零售银行广告触达规模稳步扩大,季度展示量由约 350 亿次增至超过 520 亿次。自 2025 年第三季度以来,广告展示量始终保持在 500 亿次以上,反映出银行品牌持续提升曝光度并争夺消费者注意力。
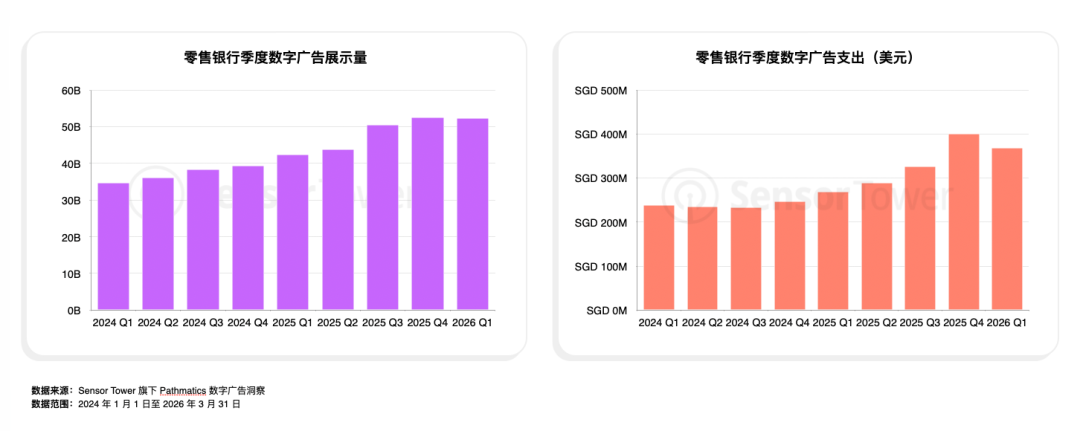
数字广告支出同样有所增长,从 2024 年第一季度的约 2.4 亿美元升至 2026 年第一季度的近 3.7 亿美元,并曾于 2025 年第四季度达到约 4 亿美元的峰值。广告支出持续处于高位,表明即使年末投放高峰已过,银行仍维持较高投入。
案例研究:Shopee 生态如何助力 SeaBank 在印度尼西亚和菲律宾实现规模化增长
SeaBank 已成为东南亚增长最快的数字银行品牌之一,这得益于其与 Sea Limited 更广泛的消费者生态深度整合。通过将银行服务与 Shopee 的庞大用户群、支付活动及营销触达能力相结合,SeaBank 在印度尼西亚和菲律宾建立了可规模化复制的获客模式;在新加坡则以 MariBank 品牌运营。
SeaBank 的合计季度下载量从2024 年第一季度的约 260 万次增长至 2026 年第二季度的 900 万次以上。印度尼西亚仍是最大贡献市场,菲律宾带来的增量则日益显著,共同推动品牌在区域内持续扩张。SeaBank 主要吸引年轻且数字化活跃的用户,两个市场的用户均以 18 至 34 岁人群为主。Shopee 的应用用户重合度遥遥领先,超过 94% 的 SeaBank 用户同时使用 Shopee;Lazada、Tokopedia、外卖及灵活支付应用也拥有较高重合度。
SeaBank 的社交广告持续将银行服务权益与 Shopee 购物体验相结合。围绕返现、优惠券、首次存款奖励和季节性活动展开的推广,使 SeaBank 成为日常电商消费体验的延伸,并将购物激励转化为账户获客与交易增长。
展望未来:数字银行迈入规模、信任与用户参与的新阶段
随着数字银行在全球持续扩张,行业正走出早期使用阶段,进入更加注重用户参与度、信任和差异化市场策略的竞争阶段。亚洲、拉丁美洲及其他新兴地区的移动优先市场仍保持强劲增长;在成熟市场,银行则更加重视用户留存、产品与服务深度以及生态整合。
能够兼顾规模化获客与深化客户关系的银行,更有可能赢得下一阶段的增长优势。数字银行正借助奖励、支付、信贷和日常生活方式合作,更深入地融入消费者的金融日常;传统银行则持续升级移动端体验,以提升易用性、安全性和用户参与度。广告仍是提升品牌认知并推动用户迁移的重要工具,但长期增长将越来越取决于信任、便利性、客户支持,以及通过移动渠道满足用户更广泛金融需求的能力。
文章信息来自于Sensor Tower,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号