

2026Q3墨西哥现金贷市场丨市场有增量,但并非每个平台都能获得增长

原标题:2026Q3墨西哥现金贷市场丨市场有增量,但并非每个平台都能获得增长
作者:Lawrence Li
来源:点点出海
题图来源 | pexels
9 月,墨西哥国家统计局(INEGI)公布的 7 月全球经济活动指数(IGAE)环比增长 0.8%、同比增长 3.3%,经济活动较二季度有所改善。
价格端则出现分化。三季度总体通胀率由 7 月的 3.12% 升至 9 月的 3.45%,短期价格压力阶段性上升;同期核心通胀率由 3.95% 降至 3.75%,潜在通胀仍相对温和。
货币政策在三季度转向观望。墨西哥央行(Banxico)5 月将基准利率下调至 6.50% 后,三季度各次会议均维持不变。核心通胀回落为继续宽松提供了一定空间,不过总体通胀反复也使央行保持谨慎。
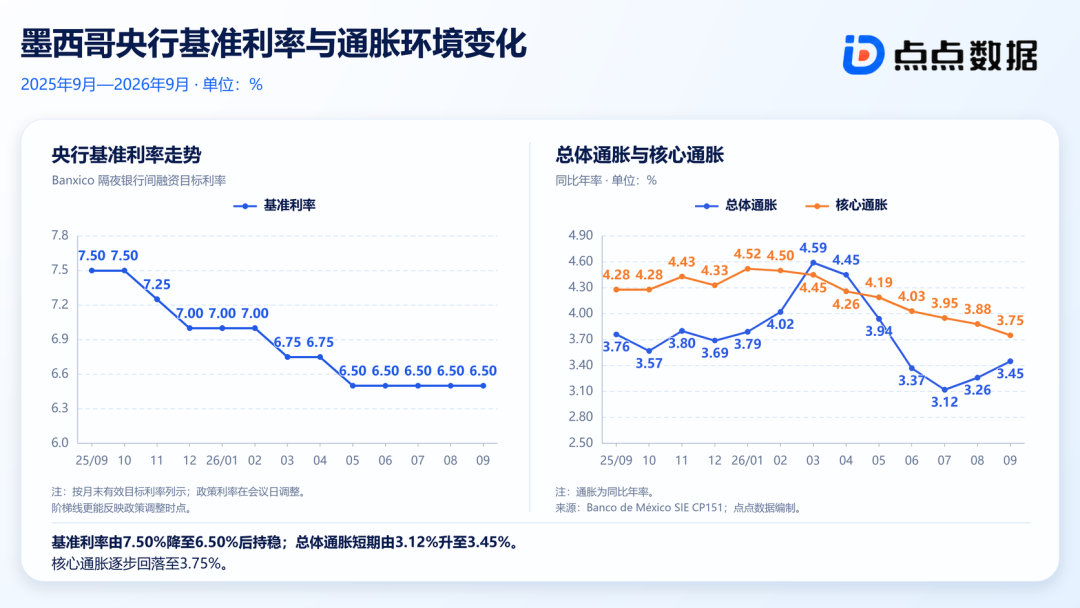
对现金贷市场而言,经济活动指标改善和核心通胀回落,为用户消费和信贷活跃度改善提供了一定支撑。
市场规模:现金贷应用下载回升至 3049.5 万,环比增长 10.25%
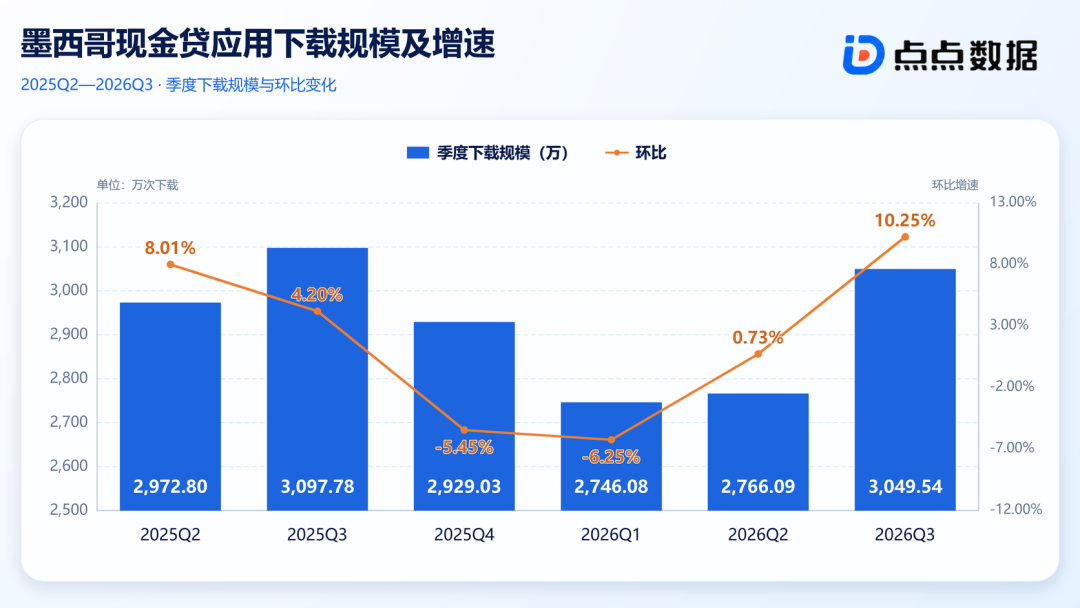
点点数据显示,2026 年三季度墨西哥现金贷应用下载量为 3,049.5 万,环比增长 10.25%,较二季度增加 283.5 万,基本回到 2025 年三季度水平。
数据来源:点点数据
季度走势显示,2025 年三季度下载量环比增长 4.20%,随后连续两个季度回落;2026 年三季度明显回升,并与去年同期基本持平,季节性高点特征较为明显,四季度仍存在回落压力。
点点数据分析认为,作为市场触达的先行指标,三季度现金贷应用下载量回升,可能受到以下因素影响:
1、开学季带动阶段性资金需求
7—9 月正值墨西哥新学年开学季,家庭在校服、文具和书籍等教育消费上的支出相对集中。墨西哥全国商业、服务与旅游商会预计,2026 年开学季将带来约 1,444.5 亿比索的经济支出,家庭平均开销约为 6,044 比索。
开学季带来的集中支出,可能促使部分家庭寻求短期资金周转,为三季度现金贷应用下载增加提供阶段性支撑。但这一因素具有明显的季节性,随着开学季结束,其拉动作用也可能减弱。
2、数字信贷渗透率持续提升
数字信贷渗透率的提升则属于更具持续性的结构性变化。Fitch 数据显示,墨西哥主要金融科技公司和数字银行在消费信贷中的占比,已从 2025 年末的 3% 升至 2026 年中期的 4%。
虽然这一比例仍处于较低水平,但数字渠道在消费信贷中的参与度正在提升。与开学季等阶段性因素相比,数字信贷渗透率的提升更可能支撑市场的长期扩张。
3、平台产品和获客动作增加
供给端的平台竞争也在推动应用曝光和新增下载。三季度,各平台围绕产品、消费场景和用户运营展开竞争,新产品投放、推荐奖励和节日营销等动作,都可能带动应用曝光和用户进入。
总体来看,2026 年三季度下载量回升,既有开学季集中支出的阶段性支撑,也与数字信贷渗透率提升及平台获客动作有关。其中,开学季的影响偏短期,数字信贷渗透率提升则体现了数字渠道在消费信贷中的持续扩张。
平台竞争:Aplazo MAU 增长 16.3%,PréstamoClaro 下载涨 43.5%,PlaPla、Fortaprest 和 Starpresta 明显下滑
2026 年三季度,《DiDi Finanzas》、《Aplazo》和《Stori》继续位列榜单前三,三者合计贡献榜单样本 MAU 的 48.5%;前五名 MAU 占比达到 61.2%。
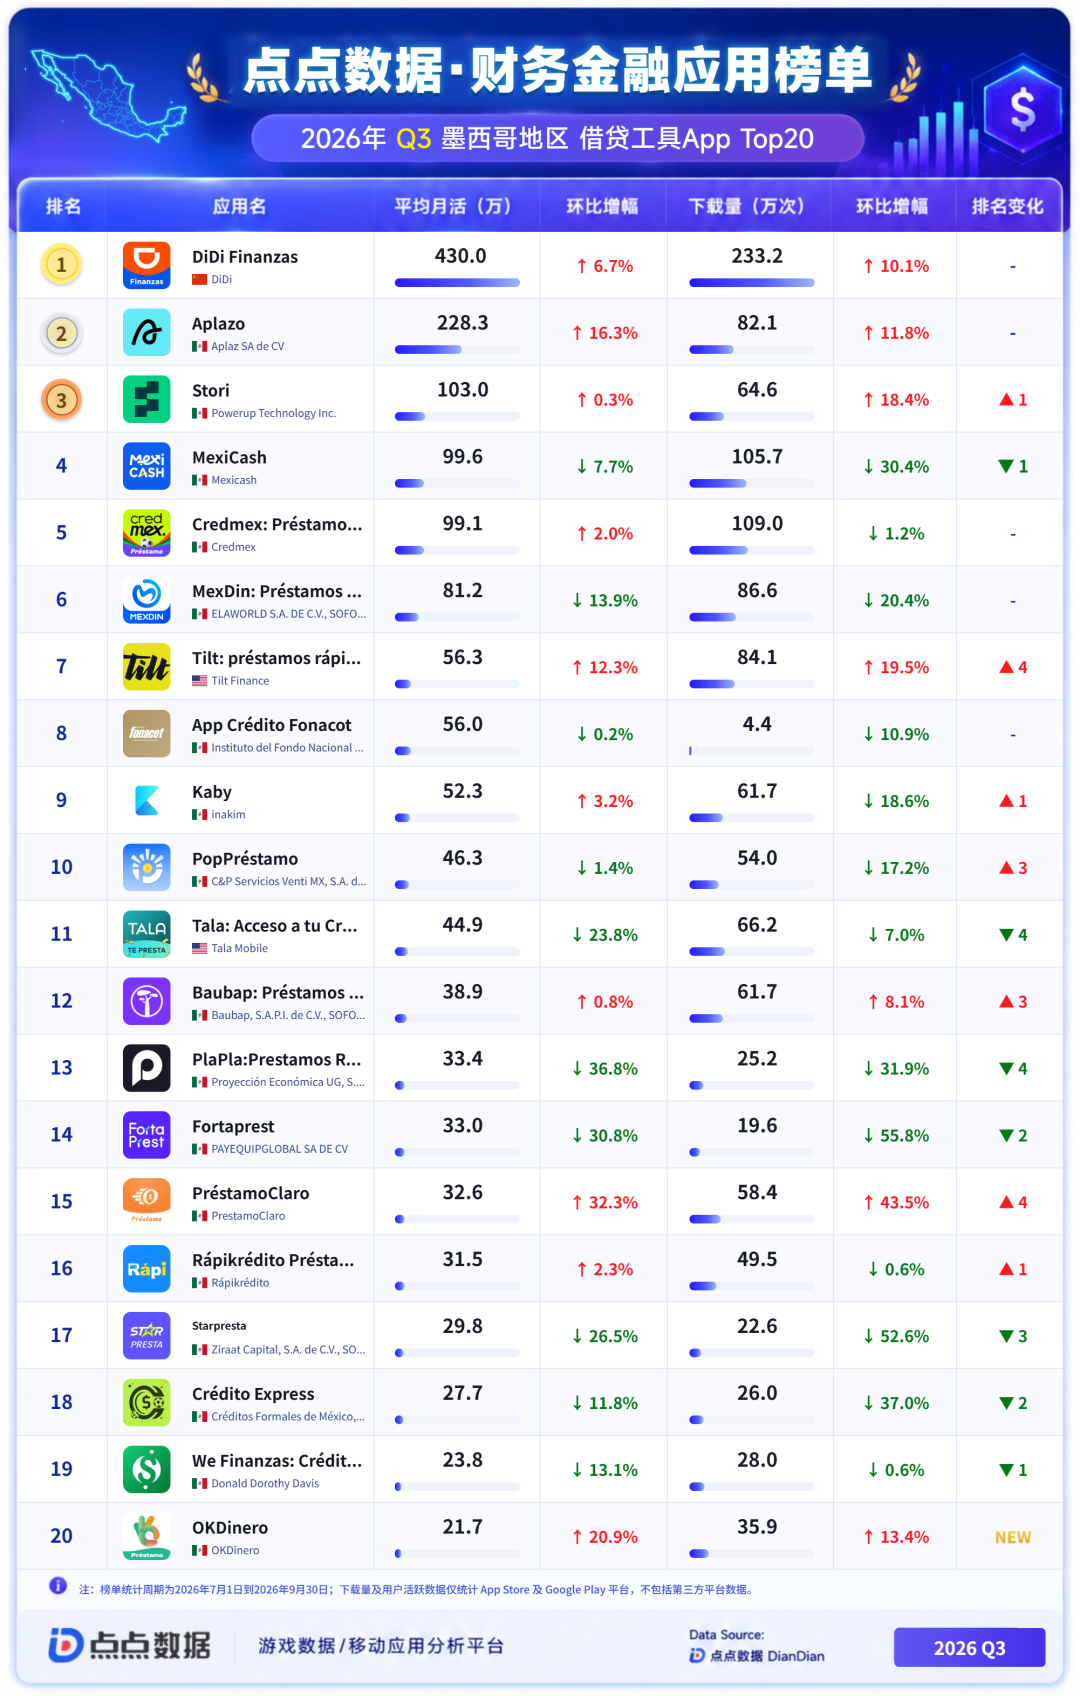
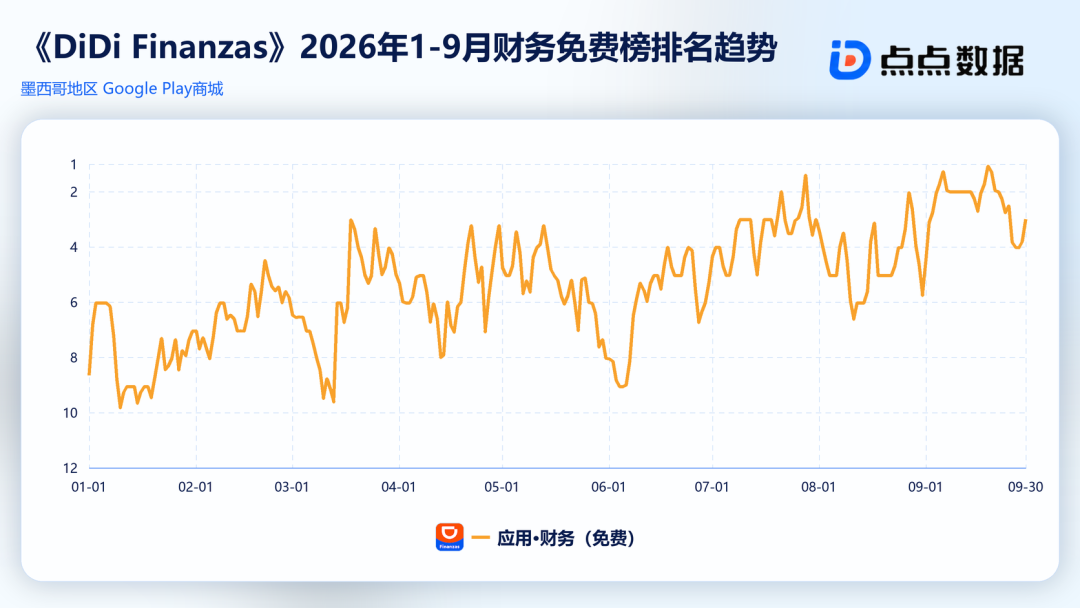
其中,2026 年第三季度,《DiDi Finanzas》以 430 万 MAU 稳居⾏行业第⼀,环比增 6.7%,下载量 233.2 万,环比增长 10.1%。Q3 期间,《DiDi Finanzas》围绕 DiDi Card 开展节日营销,对特定消费提供最高 6% 的现金返还;同期其在财务类应用免费榜的平均排名为第 3.4 名,并多次登顶第 1 名,排名中枢较上半年明显上移。
数据来源:点点数据
《Aplazo》本季度增长更加突出,MAU 均值达到 228.3 万,环比增幅 16.3%;下载量为 82.1 万,环比涨 11.8%。
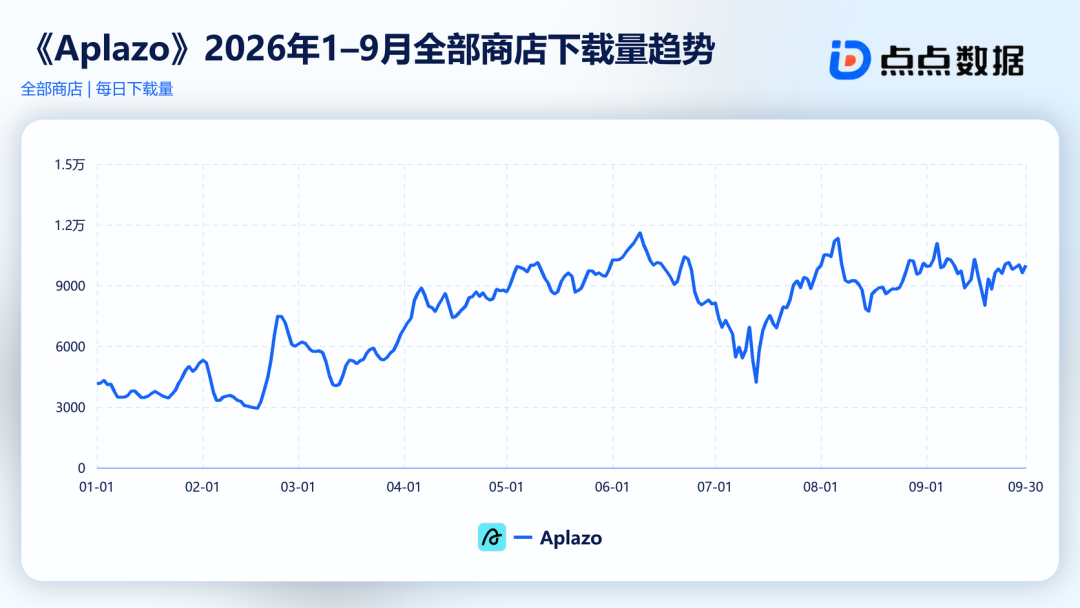
《Aplazo》产品场景的细化,与其 MAU 和下载量同步增长相互印证:7 月,《Aplazo》更新了可使⽤其服务的商户和品类;8 月发布与无信用卡分期相关的内容;9 月进⼀步推出针对 5,000 比索以上消费的 3 期、6 期和 12 期付款模式。
另外,从《Aplazo》三季度日均下载量的变化看,各月均值基本逐月走高,整体增长态势持续且明显。
数据来源:点点数据
《Stori》排名第三,MAU 为 103 万,环比增长 0.3%;下载量为 64.6 万,环比增长 18.4%,排名较上季度上升 1 位。不过与《DiDi Finanzas》和《Aplazo》相比,《Stori》的 MAU 增速较慢,新增下载尚未转化为活跃用户的增⻓。
本季度排名上升幅度较大的成熟应用包括《Tilt》和《PréstamoClaro》。
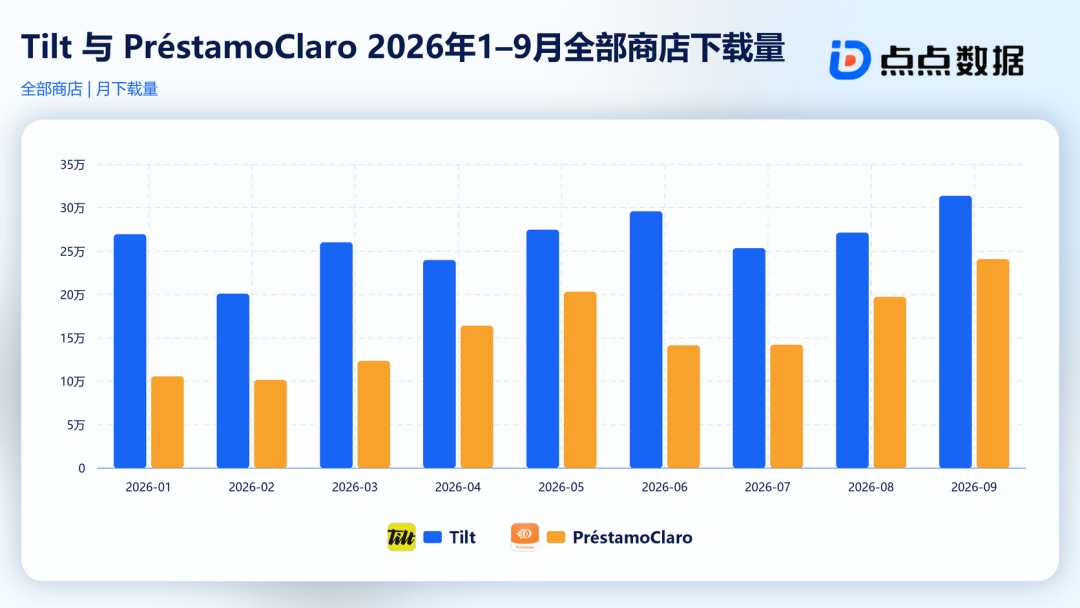
《Tilt》排名第七,MAU 环比增长 12.3%,下载量增长 19.5%,排名上升 4 位。《PréstamoClaro》排名第十五,MAU 环比增长 32.3%,下载量增长 43.5%,排名同样上升 4 位。
两款应用的下载量与 MAU 均实现增长。其中,《PréstamoClaro》的活跃用户和新增下载增速均位居榜单前列,是本季度腰部应用中表现较突出的平台。
数据来源:点点数据
与上述应用相比,部分平台的新增下载和用户活跃度同步下降。
《MexiCash》的 MAU 环比下降 7.7%,下载量下降 30.4%;《MexDin》的 MAU 和下载量分别下降 13.9% 和 20.4%;《Tala》的 MAU 下降 23.8%,排名下降 4 位。
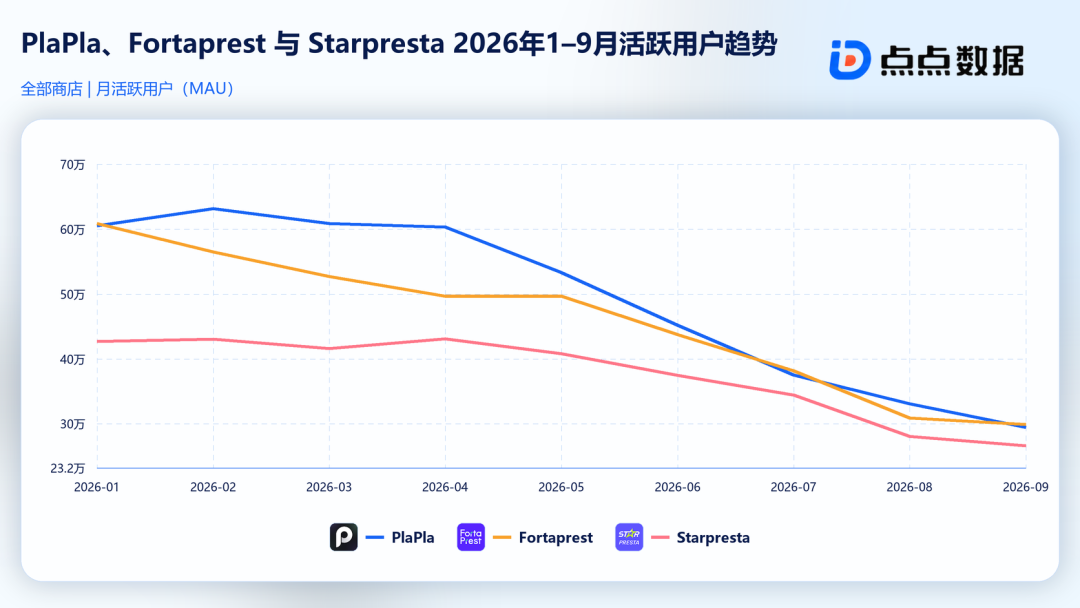
而《PlaPla》、《Fortaprest》和《Starpresta》的 MAU 更是分别下降 36.8%、30.8% 和 26.5%。其中,《Fortaprest》下载量下降 55.8%,是本季度跌幅最明显的平台之⼀。
数据来源:点点数据
需要注意的是,从月度 MAU 看,三款应用的下滑并非始于三季度:《Fortaprest》自年初起持续走低,《PlaPla》和《Starpresta》则从 5 月前后开始下滑,三季度的跌幅是⼆季度趋势的延续和加速。
榜单的升降,反映了用户流量仍在平台之间重新分配,头部仍有增长空间,部分中腰部被竞争挤压程度加⼤。与此同时,哪些产品能够持续留在应用商店,也开始影响流量最终流向。
应用商店管控趋严:Google Play 8 月集中清理,App Store 9 月接棒走高
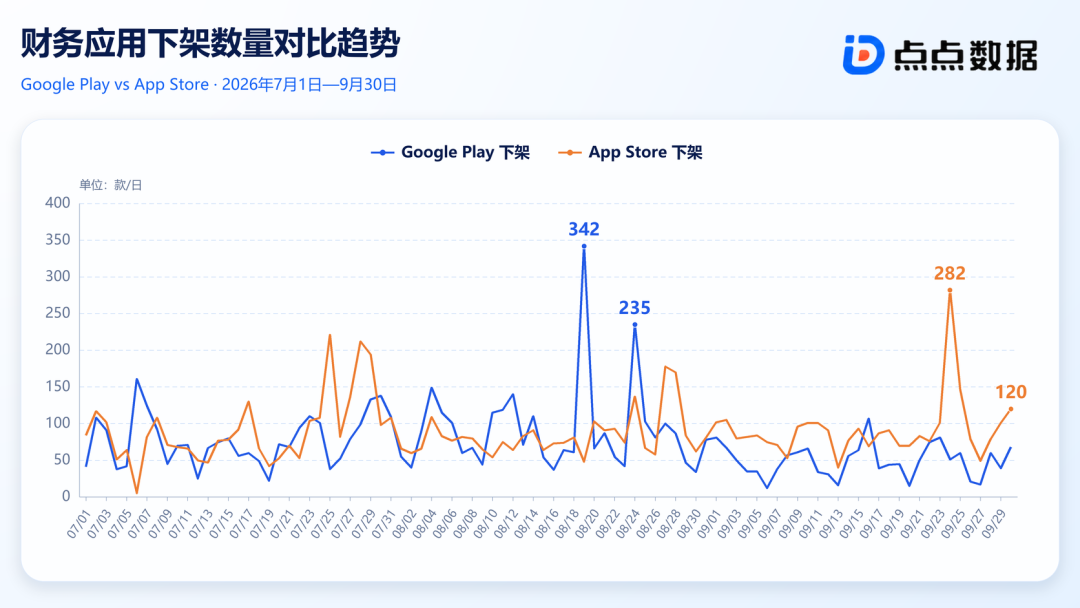
2026 年第三季度,墨西哥财务类应用的下架高峰先后出现在两大应用商店。8 月下架量升至 5,442 款,环比增长 3.7%,其中 Google Play 下架 2,849 款,超过 App Store(2,593 款),并于 8 月 19 日达到单日下架 342 款的峰值。
来源:点点数据
进入 9 月,财务类应用总下架量回落至 4,229 款。其中 Google Play 下架约 1,475 款,较 8 月减少近⼀半;App Store 下架 2,754 款,较 8 月小幅增加,占当月总量的 65.1%,并于 9 月 24 日出现单日下架 282 款的⾼峰。Google Play 在 8 月集中清理后明显回落,App Store 则两个月均处高位并在 9 月出现峰值,两大平台的清理节奏存在明显错位。
现金贷应用也呈现出相似变化。第三季度现金贷应用下架主要集中在 8 月,且以 Google Play 为主;9 月下架量有所回落,App Store 则成为主要下架来源。结合财务类应用整体走势来看,现金贷应用的调整并非孤立现象,而是发生在更广泛的应用商店治理背景下。
App Store 9 月下架示例,来源:点点数据
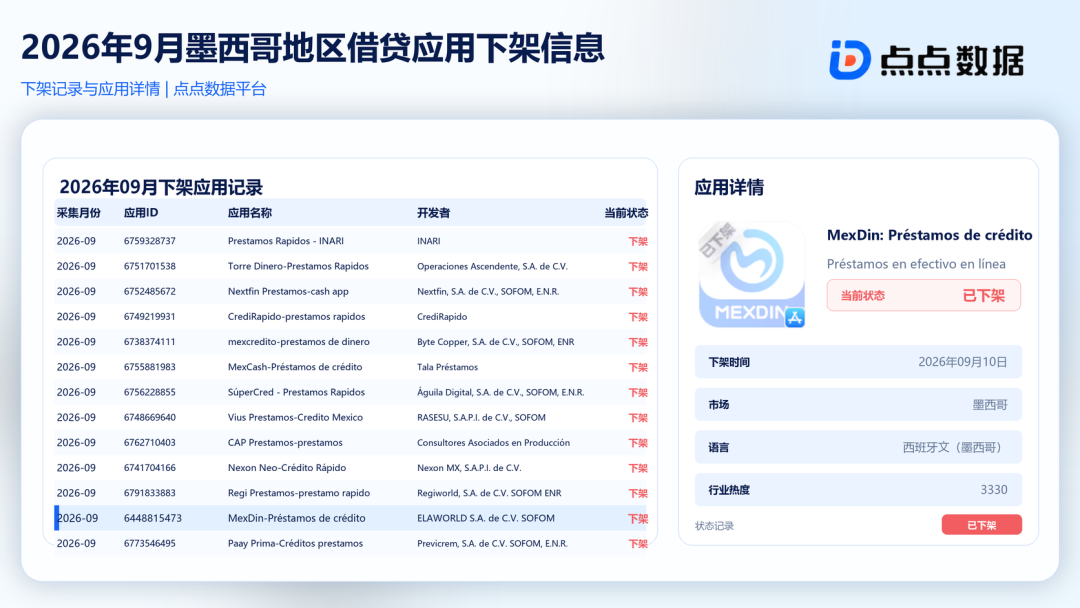
下架也已波及榜单头部应用。App Store 9 月下架名单中出现《MexDin》(ID 6448815473),与本季度 MAU 榜第 6 名为同一应用;同期《MexDin》的 MAU 和下载量分别下降 13.9% 和 20.4%。其后续能否恢复上架、对四季度流量的影响幅度,仍有待观察。
值得关注的是,本季度清理范围还涉及大量外围导流工具和马甲包。这类应用承担用户引流与流量分发功能,其减少会直接影响部分平台的获客表现。点点数据分析认为,《PlaPla》、《Fortaprest》、《Starpresta》等应用的下滑早在二季度就已出现,三季度应用商店对导流工具与马甲包的集中清理,更可能是加速下滑的重要因素。
市场动态:资金、获客与数字化基础设施同步变化
2026 年第三季度,墨西哥数字信贷领域的公开动态主要集中在三个方向:机构资金、用户获客和监管基础设施。
这些动态并不全部属于现金贷 App 本身,但分别对应数字信贷市场的资金来源、用户触达方式和远程金融服务环境,能够反映市场竞争的外部变化。
1、AI 小额信贷平台通过股权融资扩大线下获客网络
7 月 6 日,墨西哥金融科技企业 Aviva 宣布完成 1,800 万美元 A 轮融资,由 Valor Capital Group 领投。Aviva 主要面向非正规经济中的个人和小微企业,提供约 100 至 1,000 美元贷款,并通过线下网点的视频交互流程,结合 AI 进行信贷评估。公司计划利用新资金扩大业务覆盖范围,并推出更多金融产品。
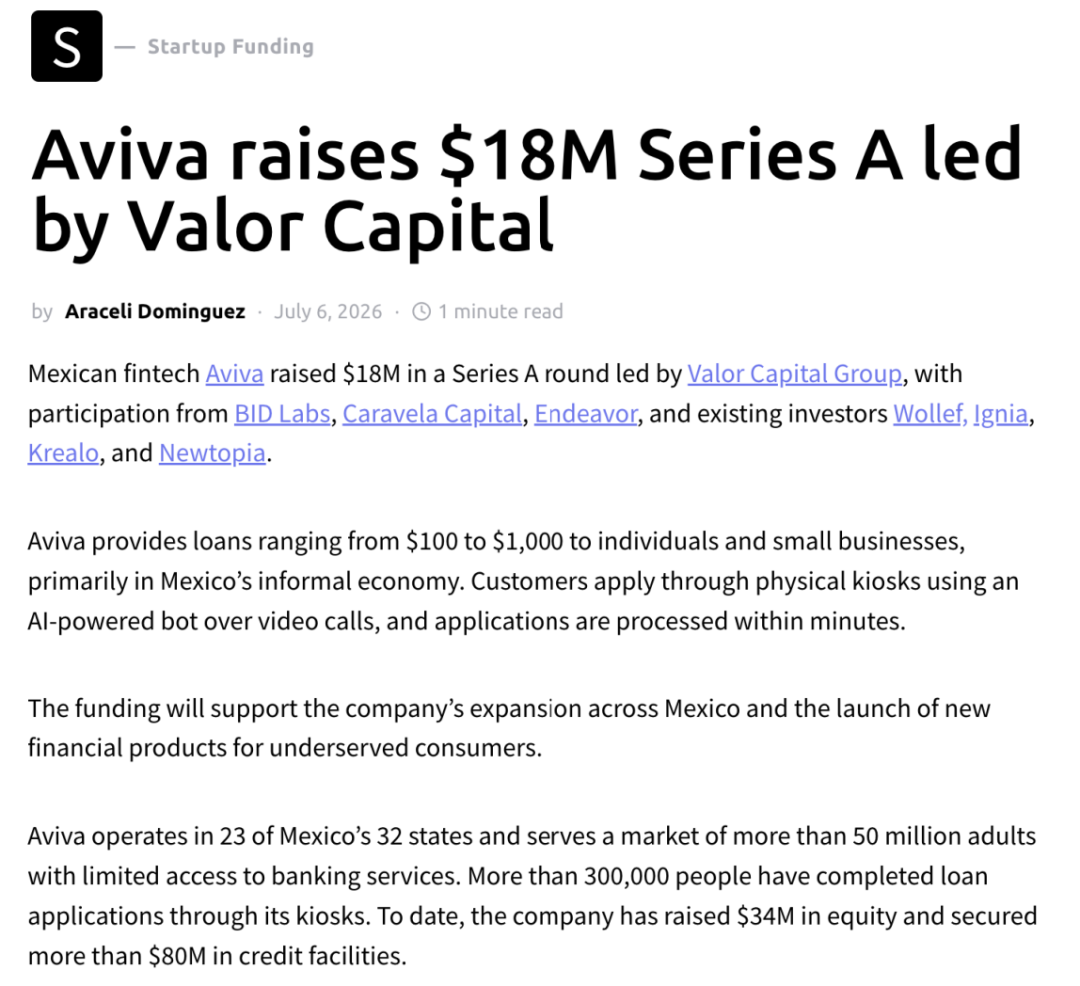
来源:Aviva 官网截图
Aviva 并未单纯依赖 App 获客,而是通过线下网点触达银行服务不足的人群,再利用数字化工具完成审批。这种“线下获客+数字风控”的模式,说明墨西哥小额信贷市场仍存在较大的线下触达需求;对于缺乏正式金融记录或数字使用习惯较弱的用户,线下渠道可能仍是进入数字信贷体系的重要入口。
2. 银行信用额度支持数字化汽车金融扩张
7 月 9 日,汽车金融科技平台 Nexu 获得 HSBC México 提供的 25 亿比索信用额度,约合 1.43 亿美元。这笔资金计划用于支持超过 1 万辆汽车融资,Nexu 将通过覆盖全国、连接超过 1,000 家经销商的渠道网络投放贷款。
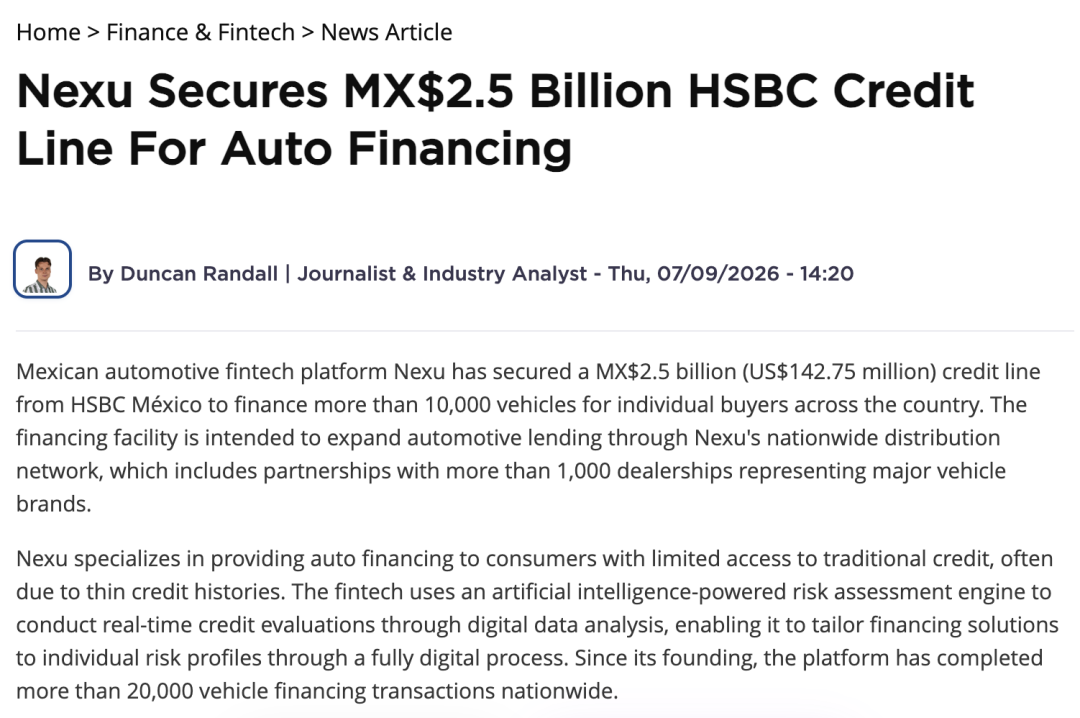
来源:Nexu 官网截图
Nexu 并非传统意义上的现金贷平台,但这笔交易显示,银行资金正在进入数字化、场景化的非银行信贷平台。Nexu 通过经销商渠道获客,并采用数字化流程和 AI 辅助风控,试图提高审批效率;后续增长仍取决于资产质量、获客成本和资金周转能力,信用额度本身并不等同于实际放款增长。
3. 政府提交《数字经济法》草案,拟推动数字支付和远程金融服务
9 月 8 日,墨西哥联邦政府向国会提交《数字经济与数字和电子支付法》草案,并将其纳入 2027 年经济方案相关文件。草案涉及数字身份、远程签约、电子支付基础设施和金融服务数字化,并拟允许财政部确定部分战略行业,在特定条件下将数字支付作为唯一支付方式;对于信贷、贷款或融资类企业,草案提出推动以数字方式办理金融服务,墨西哥央行和国家银行与证券委员会(CNBV)则拟获得进一步规范支付受理、二维码支付和金融应用体验的权限。
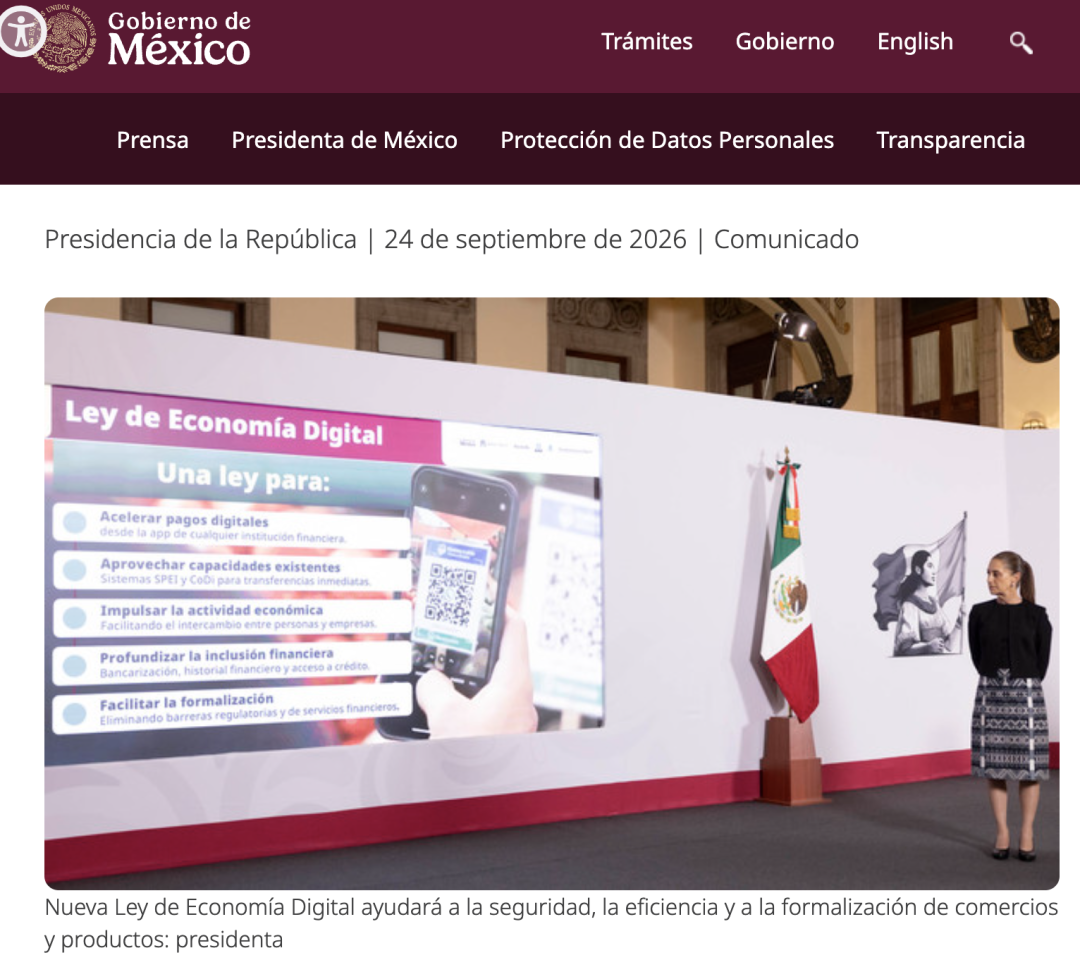
来源:墨西哥联邦政府官网新闻截图
截至三季度末,该文件仍是立法草案,并非已经生效的监管规则。草案已进入国会审议程序,9 月 23日安排了与政府部门和私营部门的讨论,后续内容、适用行业和实施时间仍可能调整;如果草案最终通过,长期可能降低远程开户和数字化信贷服务的操作摩擦,同时提高身份验证、数据处理、支付接口和技术合规要求,平台将同时面对服务效率提升和合规成本上升两方面影响。
小结
2026 年第三季度,墨西哥现金贷应用下载量环比增长 10.25%,市场新增流量有所回升,但平台表现并不同步。《DiDi Finanzas》保持领先,《Aplazo》加快扩张,《PréstamoClaro》等腰部应⽤排名上升,部分平台则面临下载量与活跃用户数双双下滑的压力。
与此同时,应用商店治理持续影响行业获客环境。《MexDin》等榜单头部应用出现在下架名单中,导流工具与马甲包的清理也可能进⼀步影响部分平台的流量获取,渠道稳定性与合规要求的重要性随之上升。
在平台竞争之外,Aviva 拓展线下获客网络、Nexu 获得银行信用额度,以及数字经济立法草案推进,也反映出墨西哥数字信贷市场的竞争正向获客场景、资金来源与金融基础设施延伸。整体来看,市场下载规模回升与平台间表现差异并存,墨西哥现金贷市场的竞争格局仍在调整。
文章信息来自于点点出海,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号