

TikTok拆出购物APP,直奔Shopee腹地下战书?

原标题:TikTok拆出购物APP!直奔Shopee腹地下战书?
作者:丰丰
来源:东南亚电商观察
题图来源 | pexels
近日,TikTok Shop 传出在东南亚上线独立购物 App 的消息。表面上看,这是平台把主站里的购物功能拆出来,装进一个独立图标;但从更深层次看,这是 TikTok Shop 第一次以独立应用的身份站到货架电商的正面战场,全面承接从“被动种草”演化出的主动搜索与复购需求。然而离开主 App 流量瀑布后,独立应用必然直面获客成本拉升与买量考验。从国内抖音商城的探索可以得知,这必然是一场涉及用户心智重塑与生态博弈的长期考验。
TikTok Shop 搬出母体“单飞”?
TikTok Shop 上线独立 App 了。
据知名科技创投媒体 TechCrunch 报道,TikTok Shop 独立 App 已在新加坡、马来西亚、泰国、菲律宾四国上线。目前 iOS 通过 Apple App Store,安卓系统在 Google Play 均可下载。
这是 TikTok Shop 第一次脱离 TikTok 主站,以独立应用的身份出现在消费者的手机上。
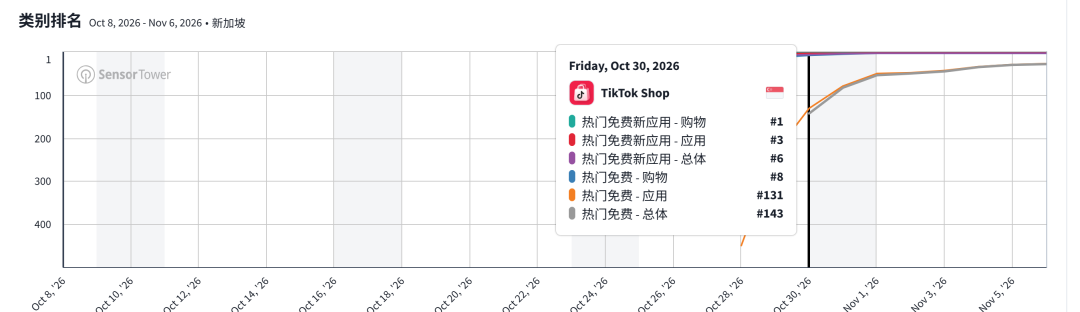
根据移动应用情报机构 Sensor Tower 的数据,上线仅一周,TikTok Shop 独立 App 便在首发的 4 个市场连续 7 天霸榜 Google Play“热门免费新应用 - 购物”榜首,在菲律宾等市场还一举拿下新应用总体总榜 Top1。即便是竞争激烈的新加坡,也已跻身热门免费购物榜前三。
一改 TikTok 经典的黑色酷炫主调,TikTok Shop 这次为 App 换上了非常醒目的玫红色系。
应用商店信息显示,这次 TikTok Shop 一口气打包了商品推荐、直播与短视频购物入口、平台专属优惠、免运费及首单权益,同时把支付、订单追踪与客服等全流程都搬了进来。与主站侧重娱乐刷视频不同,独立应用完全围绕购物意图进行界面与逻辑优化。给用户的心理暗示也非常明确——这里是直奔买买买的纯粹商城。
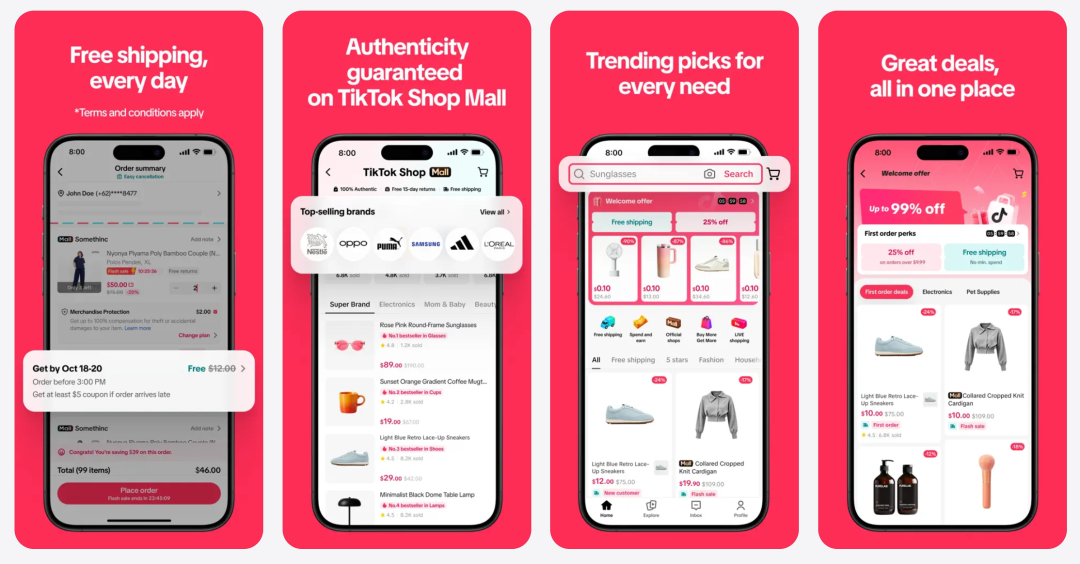
在交易流程与内容呈现上也划清了界限:
以购买动作为导向的推荐机制:推荐算法不再只看你浏览了多久视频,而是直接根据消费者的实际购买行为量身定制。购物属性更强的常驻内容:应用在拆分娱乐信息流的同时保留了互动趣味,将带货短视频与购物直播原生嵌入到页面布局中。
划重点:目前在 TikTok 主 App 里的嵌入式购物功能依然保留,但把电商业务从主站的一个板块升格成一条独立战线,显然是要把有明确购物需求的用户直接拉到独立 App 里完成交易闭环。
最关键的信号在于,TikTok Shop 与东南亚货架电商巨头之间的暗中角力已然全面显化。如果说 TikTok Shop 过去专注于用内容电商做差异化防守与渗透,那么现在则是直接把战局拉到了对方的核心阵地。
从“刷着买”到“带着目的搜”
在传统货架电商极尽成熟的当下,推出独立应用看似是一招硬碰硬的险棋,TikTok Shop 却并非赤手空拳。
此前墨腾创投就预测,TikTok Shop 2026 年全球 GMV 将达到 1235 亿美元,首次踏入千亿美元俱乐部。同时,TikTok Shop 在 2026 年度峰会披露,平台在东南亚的月活跃用户已突破 4.6 亿。
支撑这一量级跃升的,不仅是爆款短视频带来的即兴消费,更是其内部交易结构正在发生微妙的变化。
TT123 发布的《2026 年上半年度 TikTok Shop 调研报告》显示,全球口径下,平台内短视频带货的 GMV 占比已由 58% 下降至 50%,而商城/货架场的占比则抬升至 36%。这表明,相当一部分消费者在被内容种草后,开始产生主动搜索、比价和复购的习惯。
货架场域的流量,从内容土壤里自然生长出来。
官方数据也印证了这一趋势。TikTok Newsroom 透露,平台全球每天产生数十亿次搜索行为,同比增长超过 40%。
在东南亚,这种“内容种草 + 搜索承接”的双轮驱动更为凸显:在越南,与搜索相关的营收同比大涨 55%,超过七成的消费者会在观看真实内容后发起搜索或加购;在印尼,搜索商品页贡献的订单占比甚至达到了 64%,远超传统的直播带货。
这也解答了独立 App 的首发阵地为何全盘锁定在东南亚。
新加坡、马来西亚、泰国与菲律宾本就是与 Shopee 厮杀最激烈的正面战场,又具备成熟的移动电商基础设施,选择在此落子能以最低的履约与市场教育成本,验证纯货架形态从老牌巨头手中抢夺存量买家的可行性。
当然,作为东南亚最大的电商战场,印尼未列入首发其实可以猜想得到。在印尼堪称严苛的监管压力下,TikTok Shop 已经完成了与 Tokopedia 的深度嵌套,天然失去了单独落地 App 的空间;越南市场虽暂未列入首发,但在搜索与流量爆发的态势下,未来跟进也只是时间问题。
如果说主站 App 是一座庞大的“商业游乐园”,用户在刷视频时顺手购物;那么独立 App 则是直接在隔壁盖了一间“品牌旗舰超市”。它把在主站已被内容激发的购物需求分流出来,提供了一个专供搜索、比价和复购的纯净场域。
从这个角度看,TikTok Shop 跳出 TikTok 母体、独立向外获取流量似乎是水到渠成。
两大巨头的货架电商正面交锋
随着独立 App 的问世,市场无一例外都在关注:TikTok Shop 与 Shopee 之间日渐白热化的贴身肉搏,是否将就此迎来格局重塑的拐点。
墨腾创投《2026 东南亚电商报告》显示,2025 年东南亚六国平台电商 GMV 达 1576 亿美元,Shopee 占 53%,TikTok Shop(含 Tokopedia)占 31%,双方几乎瓜分了该地区绝大部分的增量蛋糕。
进入 2026 年,两者攻守之势彻底白热化。
市场机构 Cube 数据显示,上半年 TikTok Shop 东南亚六国 GMV 狂揽 378 亿美元(同比大增 93%),其上半年 182 亿美元的净增量彻底压倒 Shopee。推动三强鼎立的市场格局发生位移——Shopee 份额从 61% 滑落至 55%,而 TikTok Shop 迅速扩张至 39%。
TikTok Shop 实际上已经尝到了在货架端打出局部胜局的甜头。
据 Cube 数据显示,2026 年第二季度,TikTok Shop 在泰国录得 53 亿美元 GMV(占比 48%),首次在单季度上超越了 Shopee 的 49 亿美元(占比 45%);要知道,就在前一年的同期,Shopee 在泰国还领先 TikTok Shop 达 26 个百分点,战局在短短一年间便发生了逆转。
尽管过去业界习惯拿两者对比,但过去 TikTok Shop 主攻内容与兴趣种草,Shopee 则深耕货架搜索与品类生态,二者的增长逻辑其实路径迥异、各安其道。
然而在流量池与增量市场都已贴身肉搏的当下,TikTok Shop 向正统货架深水区跨出的这一大步,让这场正面交锋变得再无悬念。
这场较量自然不是单向的,Shopee 至今依然牢牢占据着东南亚电商市场的半壁江山,并且正在通过多维度的向外合作挖深护城河。
自营物流网络 SPX Express 是 Shopee 最难被复制的杀手锏。财报显示,SPX Express 日均处理包裹量已突破 3000 万件,近 50% 的订单在下单后 2 天内送达,网络深度覆盖东南亚绝大部分核心及偏远区域,构成了区域内极其庞大的自建履约网络。
今年以来,Shopee 还在持续加码自营直播与即时零售(Instant Retail),直接在流量上游阻击 TikTok 种草转化为订单的路径;同时通过与 Meta 等社交巨头的跨平台合作,反向吸收外部的内容流量。
其母公司旗下数字金融服务与云业务板块的独立与上市筹备,不仅能够为 Shopee 提供充沛且低成本的供应链金融服务,也为其后续在市场补贴与物流基建上的长期消耗战储备了雄厚的资本。
因此,独立 App 的推出只是揭开了极速攻防战的序幕。TikTok Shop 想在 Shopee 固若金汤的货架腹地撕开缺口,除了要承受独立 App 的拉新与留存成本外,还将直接撞上 Shopee 在物流、金融与供应链生态上构建的多重高墙。
国内已经跑过一遍
把电商从内容平台里再剥离出一个入口,绝对是一把锋利的两面刃:
如何在脱离了娱乐信息流的保护罩后,依然保持高粘度的转化?关于这一难题,或许国内“抖音商城”趟过的路能够提供一个更清晰的借鉴视角。
2024 年 3 月,抖音正式将商城模块拆分为独立 App 上线。起步阶段并不顺利,《晚点 LatePost》曾报道,2024 年 6 月抖音商城 App 的日均活跃用户(DAU)仅为 149 万,而彼时为下半年设定的目标是日活 680 万。
真正升温是在两年之后。据 QuestMobile《2026 中国移动互联网秋季大报告》数据:2026 年 3 月,抖音商城 App 月活跃用户(MAU)突破 1 亿大关,同比增长 231.53%,成为当时综合电商类目中增速最快的应用;到 2026 年 9 月,其月活规模进一步冲至约 1.69 亿,同比增长 240%。
高增长的背后,抖音商城全面采用了正统货架电商的经典打法——每日活动、高频补贴、金币任务以及极致性价比,把用户从内容场拉进商城。
但在规模爆破的另一面,国内样板也揭示了独立应用在推进过程中必然会遇到的摩擦。
一方面,是用户心智与消费习惯的拉扯。独立应用要完成从“辅助补充”到“第一购物入口”的心智重塑,本身就需要长期的市场教育。直到今天,仍然有许多消费者把抖音定位为“在刷视频时顺便下单”的冲动消费场景。
另一方面,则是平台与卖家之间的商业化再平衡。随着抖音商城独立 App 规模持续扩张,平台将商城 App、豆包 AI 搜索成交订单划为特定渠道,增设渠道补充服务费。这一变动曾引发部分商家的权衡与波动,一度有商家选择关闭商城入口,在直播间标注“不接受商城 App 下单”。
可见,这是一场涉及流量再分配、用户习惯重塑以及商家生态重构的系统性工程。
更何况,海外市场在物流基础设施、买量成本、消费习惯以及本土竞对防线上与国内大不相同:
东南亚用户能否像国内一样,在经历了长期的内容种草后,迅速养成在独立 App 里“搜索与复购”的纯货架习惯?
在剥离了主 App 免费流量瀑布后,TikTok Shop 能否在极高的买量与运营成本下,与 Shopee 庞大的自营物流和履约网络打一场持久的效率战?
答案或许无法在此刻早早下定论。
文章信息来自于东南亚电商观察,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!
本文相关产品


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号