

一批玩家倒下,庭院机器人赛道大洗牌
 江清月近人
•
原标题:一批玩家倒下,庭院机器人赛道大洗牌!
作者:松饼
来源:品牌方舟BrandArk
题图来源 | pexels
过去两年,庭院机器人成了智能硬件出海的热门赛道。从割草机器人到泳池清洁机器人,中国品牌不断把产品推向海外。
其中,割草机器人是规模最大、竞争最集中的品类,也成为观察这个赛道最直接的窗口。九号、科沃斯等企业持续加码,新玩家密集入局,割草机器人在海外市场迅速升温。据 IDC 数据,2025 年,全球割草机器人出货量同比增长 63.8%,头部玩家几乎被中国企业包揽。
但热闹的市场背后,企业的处境并不相同。随着竞争升温,庭院机器人出海赛道已经从早期增量拓荒,进入硬碰硬的比拼阶段。
庭院机器人迎来淘汰赛
庭院机器人赛道,正在上演冰火两重天。
一边,大厂在这个赛道赚到了真金白银,业务规模持续扩大;另一边,部分创业公司却接连陷入经营困境。曾经被视为蓝海的庭院机器人市场,如今正在显现出截然不同的企业命运。
据 MarketResearch 数据,全球庭院机器人市场规模预计将从 2025 年的 20.03 亿美元增长至 2032 年的 51.31 亿美元(折合人民币约 342 亿元),2026 年至 2032 年的复合年增长率预计为 14.2%。
市场规模持续扩大,为企业带来了增长空间。率先跑出来的玩家,已经交出了一份亮眼的成绩单。
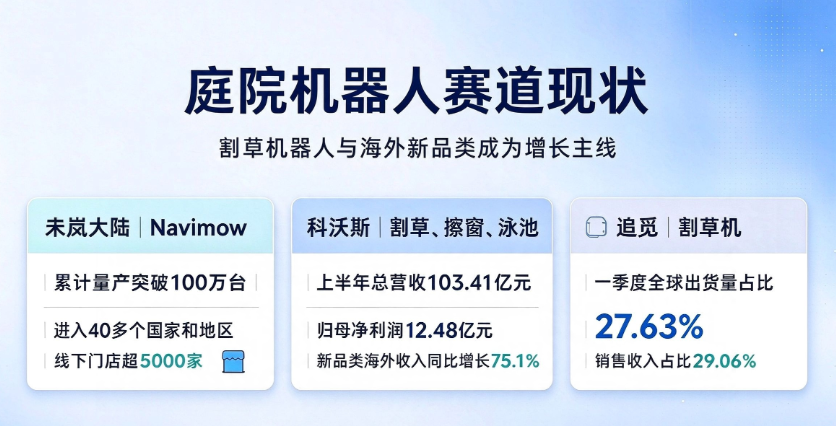
九号旗下的 Navimow 就是其中之一。2026 年上半年,未岚大陆实现营收 25.39 亿元,超过 2025 年全年 19.8 亿元的营收。与此同时,Navimow 累计量产突破 100 万台,产品进入 40 多个国家和地区,线下门店超过 5000 家。
科沃斯上半年总营收 103.41 亿元,归母净利润 12.48 亿元。割草、擦窗、泳池等新品类海外收入同比增长 75.1%,被公司视为新的增长引擎。追觅则把室内机器人积累的感知算法和供应链能力平移到户外,一季度全球出货量占比 27.63%,销售收入占比 29.06%。
资本端也没有冷下来。据新战略移动机器人产业研究所、移动机器人产业联盟统计,2026 年年内,截至 9 月 22 日,割草机器人领域密集落地近 16 亿元融资。
但另一面,企业经营困境也在接连显现。
2025 年 5 月,森合创新宣告解散,这家割草机器人企业曾拿下近亿元融资、众筹 230 万美元。到了 2026 年,曾获科沃斯战略投资的泳池清洁机器人公司智橙动力,又因主动申请预重整而陷入经营困境。与此同时,另一家知名公司联合创始人离职的消息,也引发了外界热议。
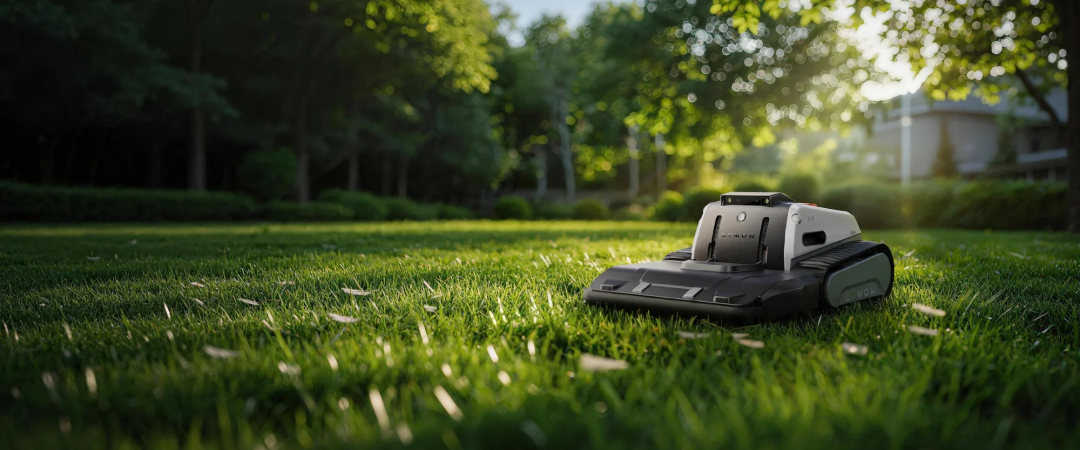
图源:来牟科技
这些事件未必指向同一个死因,但放在一起看,淘汰赛的哨声已经吹响了。
市场在增长,大厂跑出业绩,资本仍在关注,但这不意味着每个入局者都能分到一杯羹。对庭院机器人企业而言,做出一款有吸引力的产品只是起点,规模化量产、稳定交付、持续销售、撑住现金流,才决定这门生意能走多远。
换句话说,眼前已不是一片蓝海,企业之间的较量正从产品创新延伸至商业化能力。
大厂加码,创业公司却熬不住了
同一个市场,同一类产品,大厂和创业公司面对的并不是同一道题。
先看大厂。2026 年,九号、科沃斯、石头科技等企业仍在加快布局,产品不断推新,技术持续迭代,业务也在向更多海外市场延伸。
2026 年 2 月,九号 Navimow 发布六大系列,首次引入固态激光雷达;同月 CES 2026 上,科沃斯升级 GOAT 系列、推出 TruEdge 边缘修剪技术,石头科技推出 RockMow X1 LiDAR,并在 IFA 2026 展示 RockNeo Q2 LiDAR。资本化同步推进,乐动 5 月登陆港交所,上半年割草机器人收入同比增长 159%。
庭院机器人显然已不只是大厂试水的新业务,而是成熟业务之外的“第二曲线”。不过,看好市场只是入场的第一步,大厂真正的优势在于,能够将已有的技术、供应链和海外渠道经验迁移到新赛道。
在研发和供应链端,电机、电池、BMS 及感知算法等技术积累,可以为产品开发提供支撑;更大的采购规模,也有助于降低部分零部件成本。在海外市场,成熟的品牌、销售渠道和售后体系同样能够复用,减少从零拓展的投入。
对它们来说,做庭院机器人不是从零赌一个新市场,而是在已经跑通的体系里多放一块业务。
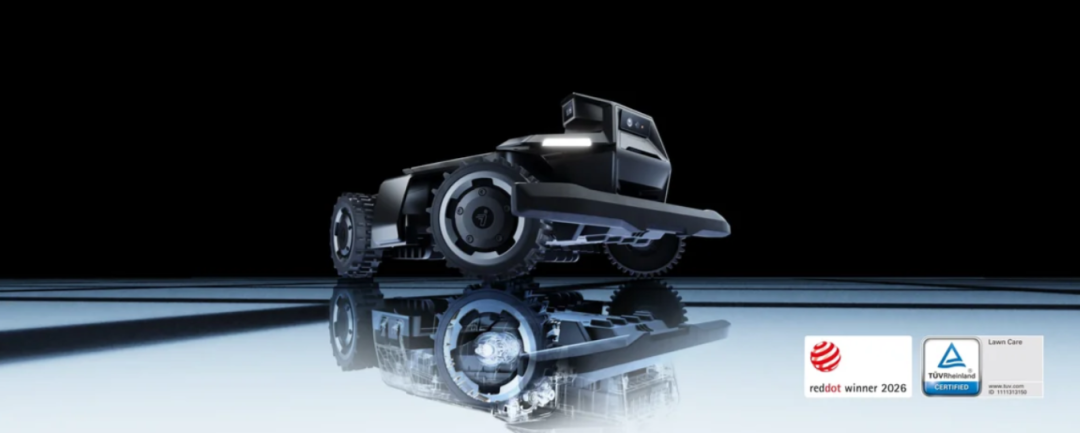
图源:Navimow
但创业公司面对的,则是另一种局面。它们需要证明产品有市场,同时还要在有限的资金和时间内完成研发、量产、交付和销售。任何一环断裂,都可能拖垮整家公司。
森合创新的经历就是一个例子。它拿过近亿元天使轮融资,团队来自云鲸、大疆、百度、小鹏,Kickstarter 众筹超过 230 万美元,看起来什么都不缺,却栽在了产品定义上。
它弃用行业主流的 RTK 定位,改用两台 2D 单线激光雷达;放弃旋刀,采用更接近高尔夫球场设备的精密滚刀结构。技术路线越激进,量产难度越大,交付周期越长,现金流消耗越快。最终,2025 年 5 月,创始人李畅在公开信中宣布公司停止运营。
与此同时,创业公司还要面对一个被忽视的“众筹幻觉”。目前,业内对众筹项目数据的真实性普遍存疑,这并非捕风捉影。
对于庭院机器人这类复杂硬件,众筹只是商业化过程中的一个起点。产品从样机走向规模化销售,还要经过反复测试、供应链磨合、批量生产、跨境物流和售后服务。
这些环节都需要持续投入,而收入要等到产品交付和销售后才能逐步兑现。一旦产品延期或销量不及预期,企业就可能面临资金压力。如今,资本也更加看重实际出货和盈利前景,初创公司想靠新一轮融资争取时间,难度随之增加。
这也是为什么,同样看好庭院机器人市场,不同企业却可能走向截然不同的结果。
出海淘金不易,赛道竞争升级
受国内庭院场景规模制约,对庭院机器人品牌而言,出海早已不是寻找增量的选择,而是不得不走的路。
海外市场也确实提供了空间。以割草机器人为例,欧洲和北美拥有更成熟的草坪养护习惯,也形成了更大的消费市场。
据《南华早报》2026 年 9 月报道,欧洲割草机器人年销量已从 2021 年的约 80 万台增长至约 200 万台,未来有望达到 300 万至 400 万台。中国割草机器人对欧盟出口也在增长,2025 年前九个月,出口量同比增长 37.7%,出口额增长 80.6%。
但机会不等于好做。
庭院机器人不止割草机,还有扫雪、泳池清洁等品类。不同品类对应不同使用场景和需求周期,割草集中在春夏,扫雪受冬季降雪影响,泳池机器人则与泳池使用习惯和气候条件有关。
出海企业要按当地需求提前备货,一旦错过销售窗口或销量不及预期,就可能库存积压、资金紧张。
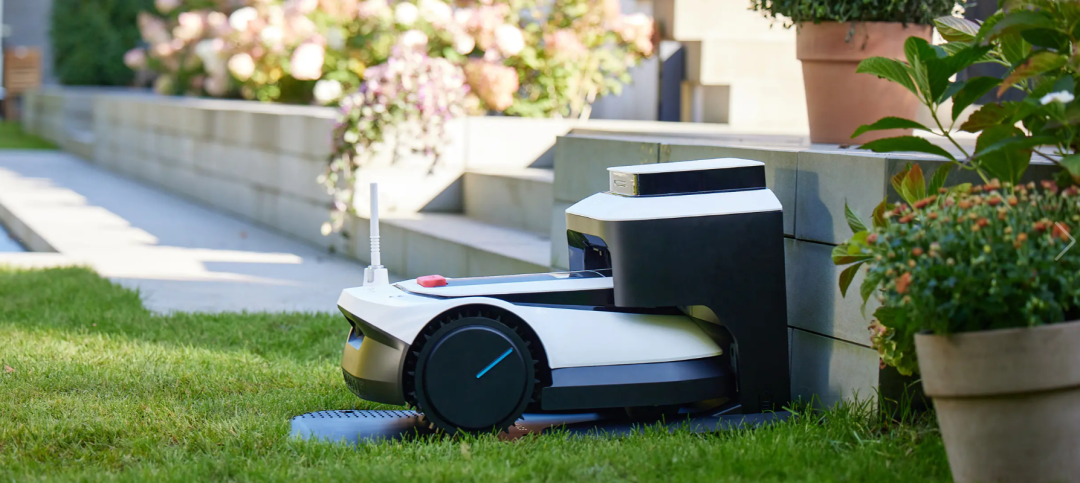
图源:科沃斯
产品卖到海外,只是生意的开始。庭院机器人通常单价较高,部分产品体积和重量较大,消费者不仅关注产品性能,也在意后续维修、配件供应和退换货服务。
想要在海外站稳脚跟,除了线上销售,品牌还需要拓展当地零售商和专业经销商,并建立相应的服务网络。跨境运输、海外仓储和本地售后都会增加经营成本,对缺乏海外资源的创业公司尤其如此。
此外,贸易政策也在增加不确定性。2025 年 11 月,欧盟启动针对中国割草机器人的反倾销调查,并于 2026 年 1 月对相关进口产品实施登记措施。
与此同时,美国也在收紧对外国机器人产品的监管。2026 年 7 月,FCC 将外国生产的先进机器人设备纳入受控清单,智能割草机器人落入其技术判定范围。列入清单后,新型号产品将无法获得常规 FCC 设备授权,直接影响后续产品进入美国市场的节奏。
对庭院机器人企业来说,出海已经不是可选项,而是必选项。但从市场需求到政策环境,种种变量都在抬高竞争门槛。随着入局者增多、海外经营难度上升,这场淘汰赛或许将更加激烈。
BrandArk 观品牌
庭院机器人赛道的变化,折射出中国智能硬件出海进入了深水阶段。
对于企业而言,产品创新仍是立足之本,但仅靠单点技术突破,已很难支撑长期增长。尤其在需求分散、市场差异显著的庭院场景中,企业既要找到真实的用户需求,也要有能力应对市场变化带来的经营压力。
赛道仍有增长空间,但机会不会平均分配。接下来,真正拉开企业差距的,或许不再是谁跑得更快,而是谁能在激烈竞争中建立起更稳固的业务基础。
文章信息来自于品牌方舟BrandArk,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!
本文相关公司


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号