

单件费用腰斩46%,Shopee们反手递上更贵的运费账本

原标题:单件费用腰斩46%,Shopee们反手递上更贵的运费账本
作者:丰丰
来源:东南亚电商观察
题图来源 | pexels
10 月 26 日,泰国本土电商平台 Thaimart 的商家后台多了一个物流选项——极兔。
这次合作,极兔官宣将接入四条产品线:国内标准件、货到付款、大件、鲜果专线。
反常的地方在两边体量的落差。据 DNY123 近两月的东南亚电商平台月报显示,Thaimart 的流量甚至不到 Shopee 的 1%。
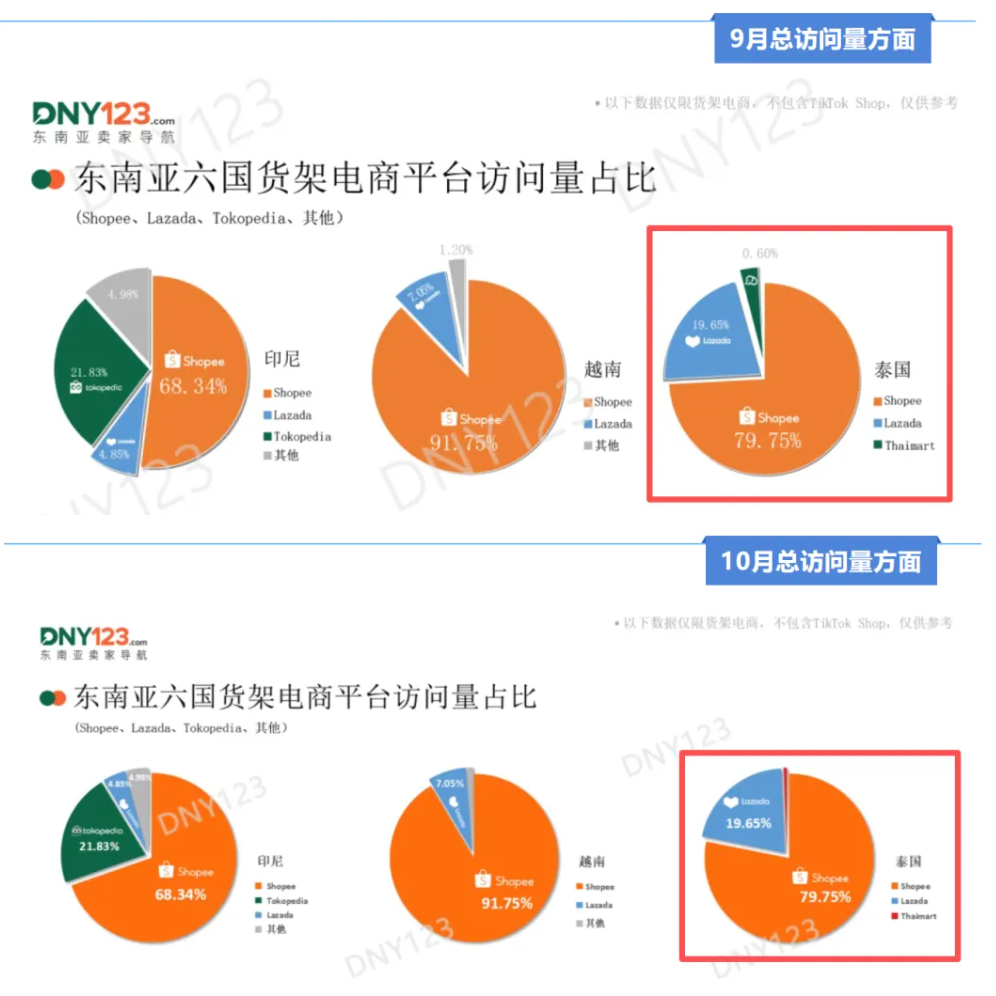
东南亚份额第一的快递公司,为什么要往一个流量不到对手零头的新平台里铺业务?
事实上,这更像是极兔的一次主动下沉。
狂奔的“兔子”
极兔的财报展现了一个耐人寻味的行业切面:明明单票价格持续下行,其盈利能力非但没有受损,反而实现了超预期增长。
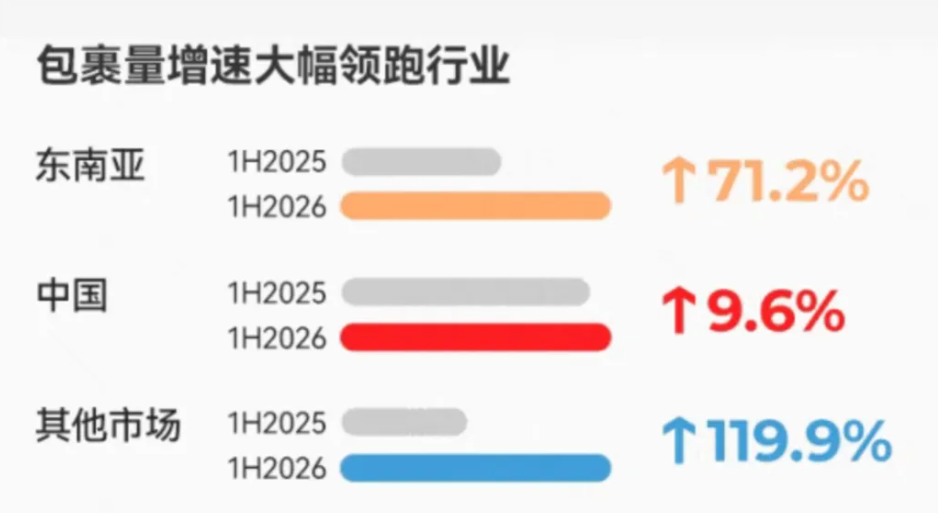
据极兔 2026 年中期业绩,上半年东南亚单票收入降至 0.55 美元,同比下滑 10.2%。但降价换来了更快的规模扩张:同期东南亚包裹量达到 55.2 亿件,同比大增 71.2%,市场份额从 32.8% 跃升至 38.1%。
图源:极兔速递
在外界看来“以价换量”往往意味着牺牲利润,但极兔的盈利指标反而走高。上半年集团毛利率从 9.8% 提升至 13.2%,经调整净利润达到 3.51 亿美元,同比增长 124.3%。
降价还能多赚,依靠的是结构改善与规模效应的叠加。
一方面,虽然东南亚单票价格在降,但仍明显高于竞争白热化的中国市场;随着东南亚包裹在集团总量中的占比从 23% 提至 31.5%,集团整体单票收入反而被拉高到了 0.44 美元。
另一方面,庞大的包裹基数摊薄了固定资产折旧,单票毛利从 0.04 美元逆势涨到 0.06 美元。极兔的降价是主动的,也是降得起的——在份额仍在爬升的阶段,低价是其收割市场的有效工具。
但支撑利润的引擎在下半年显露出了疲态。
极兔 2026 年三季度经营数据显示,东南亚包裹量 28.86 亿件,同比增幅从一季度的近 80% 放缓至 44.5%。若将今年三个季度横向对比,增长停滞的迹象更为明显:一季度日均 3080 万件,二季度 3030 万件,三季度 3140 万件——三个季度日均单量几乎走平,波动幅度不到 4%。
据极兔 2025 年年报口径,东南亚贡献了公司约 95% 的经调整 EBIT(息税前利润)。最核心的造血机器出现单量滞涨,直接触动了极兔的神经。
更现实的压力在于,前端的包裹增速放缓了,后端的基建投入却始终没有停下。
截至 9 月底,极兔在东南亚的转运中心已增至 131 个,比去年底多出 10 个,自动化分拣线加码到 81 套。与此同时,极兔云仓在下半年启动了一轮总面积超 16 万平方米的集中扩容,仅在泰国一地,北榄自营仓就新扩了 9000 平方米高标仓,并计划在东北部、东部和南部增设 3 个区域前置仓。
新扩的转运中心、分拣线和仓储面积,都在等待足够的包裹量来填满并摊薄成本。
平台向“嫡系物流”倾斜,极兔靠谁在涨
在产能急需释放的另一端,极兔所处的外部环境正在变得前所未有地残酷。
过去十八个月,东南亚快递物流市场迎来了一场残酷的“清退潮”:
SCG Express 在 2024 年底关停泰国运营,这是价格战挤垮本土背景快递公司的第一个标志性案例;Lazada 旗下物流部门LEX(后更名 Flex Speed)于 2025 年下半年退出越南最后一公里配送业务。泰国首家独角兽旗下 Flash Express 于 2026 年 1 月黯然退出马来西亚;还有老牌区域巨头 Ninja Van 接连退出越南等多个核心市场的电商快递业务……
这份长长的退场名单揭示了东南亚物流竞争重心的根本性转移:不再单纯比拼末端派送的速度或服务质量,谁能掌控电商订单的源头谁就站在胜者一方。
随着东南亚电商生态的集中化,包裹分配权彻底落入了各大电商平台手中。
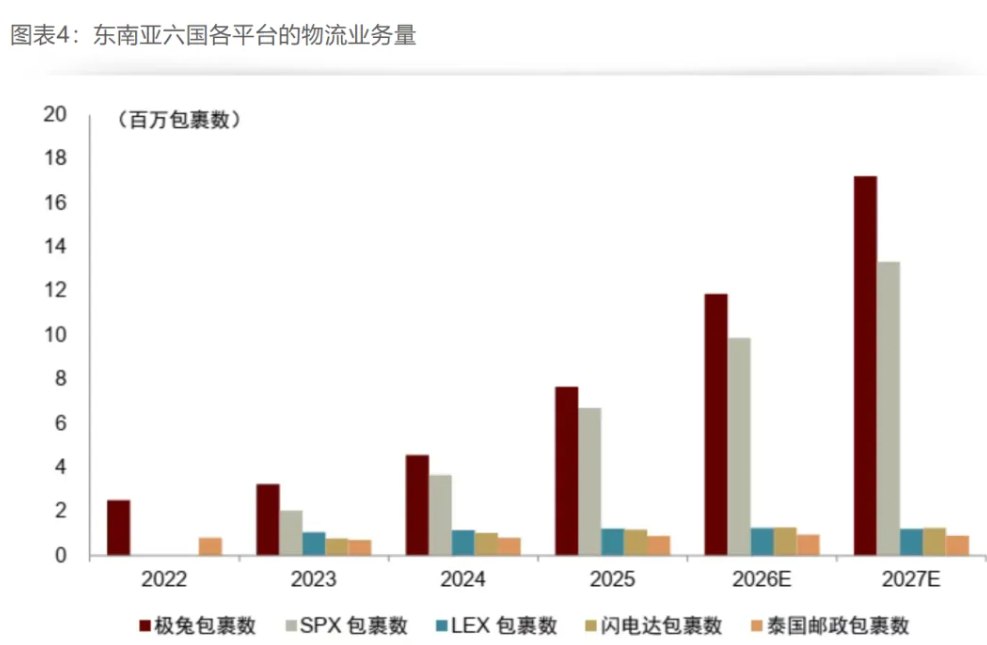
墨腾数据显示,2025 年东南亚电商包裹的 CR3(J&T、SPX、Lazada Logistics)合计市占率已飙升至 67.4%,而2022年这一数字仅为 32.6%。另据中金公司 10 月发布的《东南亚互联网 2026》报告指出:Shopee 自营物流(SPX)的第一方物流率(即平台包裹走自家网络的比例),已从 2024 年的 45% 飙升至 2026 年的 79%。
这意味着,Shopee 每产生十个包裹,就有近八个留在了自己的闭环里。
图源:中金点睛
绝对掌控力的背后,并非单纯依靠自建网络的高效运转,还有平台系统性地为嫡系物流腾出空间的必然结果。
2026 年 Shopee 菲律宾明确自 2 月 9 日起暂停与极兔的物流合作,原有份额由 SPX 与 Flash 承接。 而印尼市场早在 2025 年 3 月,就已停止使用极兔标准和经济配送服务。另据印尼监管机构的评估显示:卖家侧的 SPX 选择率仍高达 48.5%,买家侧达 61.5%;买家选择极兔的概率竟暴跌了 98.2%。
然而和 Shopee 局部“分手”的背景下,极兔依然成为了少数能够与平台自建物流正面抗衡、且保持盈利的独立第三方巨头。
以泰国市场为样本,根据各公司向泰国商业部提交的 2025 年度财务报告,排名前五的头部玩家业绩如下:
J&T Express:营收 390.4732 亿泰铢,利润 21.1935 亿泰铢;
SPX Express:营收 256.4391 亿泰铢,利润 4.5408 亿泰铢;
Flash Express:营收 256.2656 亿泰铢,利润 9.1239 亿泰铢;
Thailand Post:营收 221.7257 亿泰铢,利润 1.2086 亿泰铢;
Lazada Express:营收 115.2928 亿泰铢,利润 8.5679 亿泰铢。
再把目光放到大盘,中金报告预测,2026 年东南亚六国电商包裹总量将达到 330 亿件,其中极兔预计占 35.5%,紧随其后的 SPX 则约占 29.5% 。
那么,极兔保持增长的底气从何而来?
目前,极兔核心客户涵盖了 TikTok Shop、Lazada、Temu 等。其中,TikTok Shop 无可争议地成为了东南亚市场最显著的增量引擎。
据 Tabcut 数据,2026 年上半年 TikTok Shop 东南亚 GMV 约 315 亿美元,同比大涨 63%,规模已逼近 Shopee 单季体量。
但高度依赖少数几家大客户,同样意味着将命运系于他人之手。一旦这些平台未来效仿 Shopee 自建物流,或者在价格谈判中进一步压价,极兔依然会陷入被动。
正因如此,极兔才需要在巨头的夹缝中寻找每一个可能的新变量。
2026 年初,极兔与顺丰达成 10 亿美元级别的交叉持股协议。通过顺丰的航空与跨境干线网络,对接极兔东南亚本土的末端配送,补齐其自身端到端的跨境履约能力。
同时,极兔把服务延伸至品牌资产,在新加坡、菲律宾服务 Uniqlo、Sephora 等国际大牌,帮合作品牌将库存周转成本降低了 30% 以上。
当然,还有开头提到的 Thaimart。若按眼下的经济账来算,Thaimart 现阶段日均预估不过几千单,几乎是一笔微不足道的买卖。但极兔真正看重的,是在电商寡头封锁物流入口的趋势下,用低价和全产品线提前把通道铺进新的机遇里。
在物流端见证一场成本大挪移
当物流的主权被电商平台牢牢攥在手里,这场底层博弈的压力,最终层层传导至了链条最末端的卖家。
在平台主导的竞标机制下,“以价换量”的逻辑天然向规模更大、效率更高的头部倾斜。
以极兔为例,其单票收入从 2021 年的 1.10 美元一路下滑至 2025 年的 0.59 美元,四年累计降幅达 46%。支撑这种极限降价的,是庞大的规模效应与中国供应链经验的深度赋能。
然而,放眼整个东南亚市场,又有多少独立物流商拥有如此厚实的家底?绝大多数中小玩家在价格战与包裹量萎缩的双重夹击下,最终只能走向退场。
第三方在夹缝中不断压低成本,但平台的综合物流与运营成本却在逆势走高。
以 Shopee 为例,其 2026 年三季度财报显示,尽管受物流端持续投入影响,第三季度 Shopee 的收入成本同比增长 36.8% 达到 35 亿美元,但通过自建网络,其印尼站经济型配送的单均成本比平台平均水平低 20% 以上,次日达及更快送达的包裹量同比激增超 60%,甚至在曼谷大都会区撑起了占订单近 15% 的即时配送网络。
无论是基建投入的沉淀,还是庞大履约网络运转的开销,平台都需要在财务报表上寻找平衡。
故而无论是以自建网络为主的 Shopee 还是依赖第三方承运商的 TikTok Shop,纷纷通过调整佣金与服务费向下游压价。
2026 年 5 月 1 日起,TikTok Shop 与 Tokopedia 印尼站对所有新订单加收物流服务费,按买家实付运费的比例由卖家全额承担。
10 月 12 日起,TikTok Shop 越南本土站又针对 10 公斤以上包裹加收 3000 至 6.5 万越南盾不等的物流运营费。
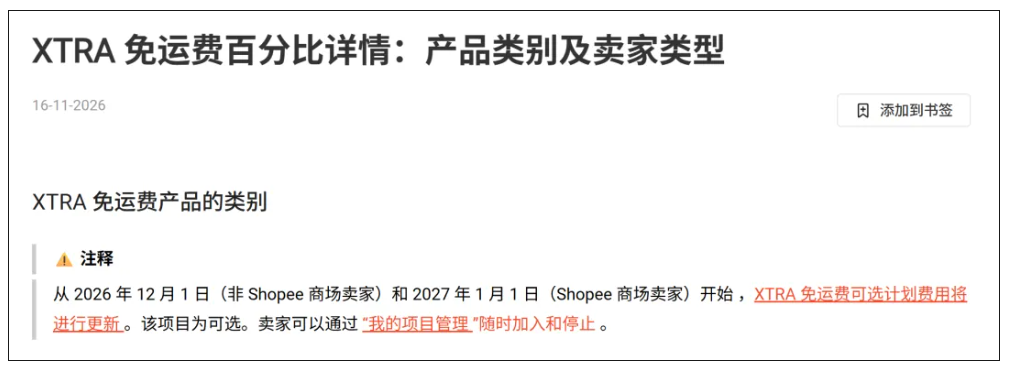
Shopee 方面,2026 年 5 月,Shopee 印尼站大幅调整 XTRA 免运费计划,将时尚类常规尺寸的服务费与佣金全线上调;紧接着在 12 月 1 日迎来第二轮重磅调整,XTRA 费率按 A-H 八大类目差异化收取,常规尺寸费率区间整体上移至 1.50%–11.00%,同时「运输成本节省计划」每单加收 170 印尼盾。
在这道产业链条中,极兔的大客户是平台,而非终端的单个卖家。当上游的快递承运商单价整体下降时,平台从第三方手中压出了更低的采购成本;然而,面对前期庞大的基建投入与持续的履约竞赛,平台必须将这部分成本向下游疏导。
因此,卖家的体感与上游降价的现实形成了一道鲜明反差:快递单价虽然在跌,但落到店铺后台的物流开支非但没有减轻,反而通过各项服务费的加收变得更加沉重。
文章信息来自于东南亚电商观察,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!
本文相关产品


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号