

2026全球混合休闲游戏报告:Q1下载量降至4583万,Q2环比回升6.43%;二季度IAP收入规模达1.08亿美元;收入增长由单款头部拉动
 江清月近人
•
原标题:2026全球混合休闲游戏报告:Q1下载量降至4583万,Q2环比回升6.43%;二季度IAP收入规模达1.08亿美元;收入增长由单款头部拉动
作者:点点数据
来源:点点出海
题图来源 | pexels
过去很长一段时间里,休闲益智游戏往往被理解为低门槛、低付费深度、强消磨时间属性的轻量品类。但近几年海外市场中 Block、Sort、Match、Merge 等玩法的持续爆发说明,轻玩法本身并不必然意味着浅产品。
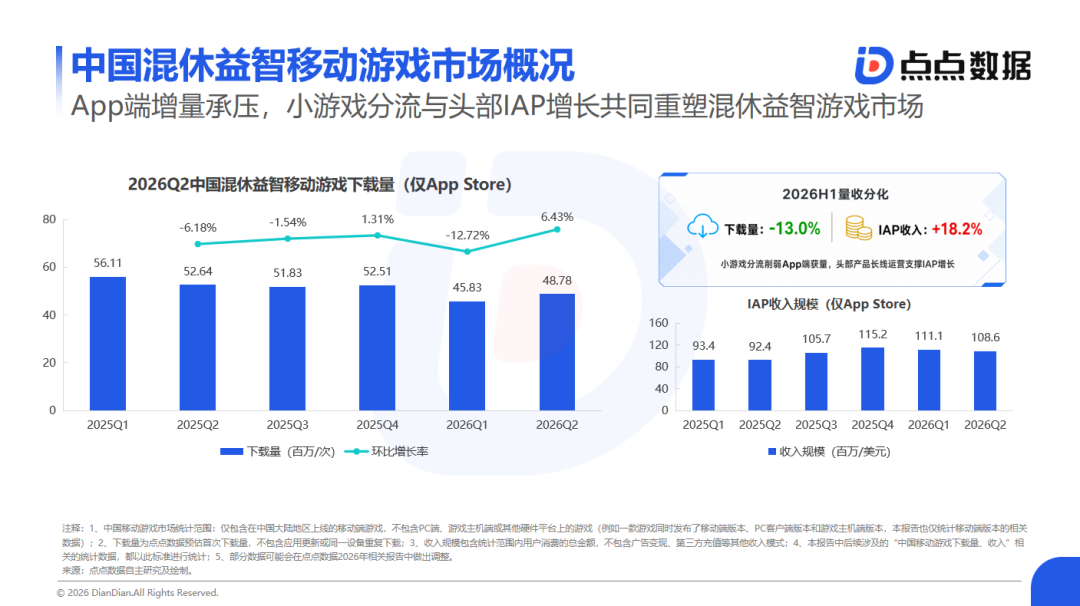
从下载数据来看,中国混休益智移动游戏已不再处于下载扩张阶段:2026Q1 下载量降至 4583 万次,2026Q2 虽环比回升 6.43% 至 4878 万次,但仍远低于 2025 年的平均水平。与此同时,IAP 收入规模在 2026Q2 达到 1.08 亿美元,说明留在 App 端的成熟产品仍具备较强的长线运营和付费转化能力。
为帮助国内外游戏从业者更好地了解全球混合休闲益智游戏市场的现状与发展趋势,点点数据整理推出《2026 全球混合休闲益智游戏发展趋势报告》,从数据层面系统解析市场发展现状、典型产品案例及厂商竞争逻辑,深入洞察品类从流量驱动向产品化、长线化经营转型的发展趋势。
以下为本次报告的部分核心内容:
混合休闲益智类移动游戏市场发展现状
中国混休益智移动游戏市场概况
从下载数据来看,中国混休益智移动游戏已不再处于下载扩张阶段:2026Q1 下载量降至 4583 万次,2026Q2 虽环比回升 6.43% 至 4878 万次,但仍远低于 2025 年的平均水平。
数据来源:点点数据
除了 App 端自身进入存量竞争外,一个更重要的行业背景是,中国移动游戏市场的一部分增量正在向小游戏端迁移;而混休益智产品普遍具备包体小、上手快、单局轻、即点即玩的特征,在形态上天然适配小游戏生态,也适配广告买量的分发模式。虽然这种迁移无法在数据中被直接统计,但从点点数据观察到的市场热度与行业动向看,这是已经在普遍发生的市场趋势。
与此同时,IAP 收入规模在 2026Q2 达到 1.08 亿美元,说明留在 App 端的成熟产品仍具备较强的长线运营和付费转化能力。
中国混休益智移动游戏收入 TOP 榜
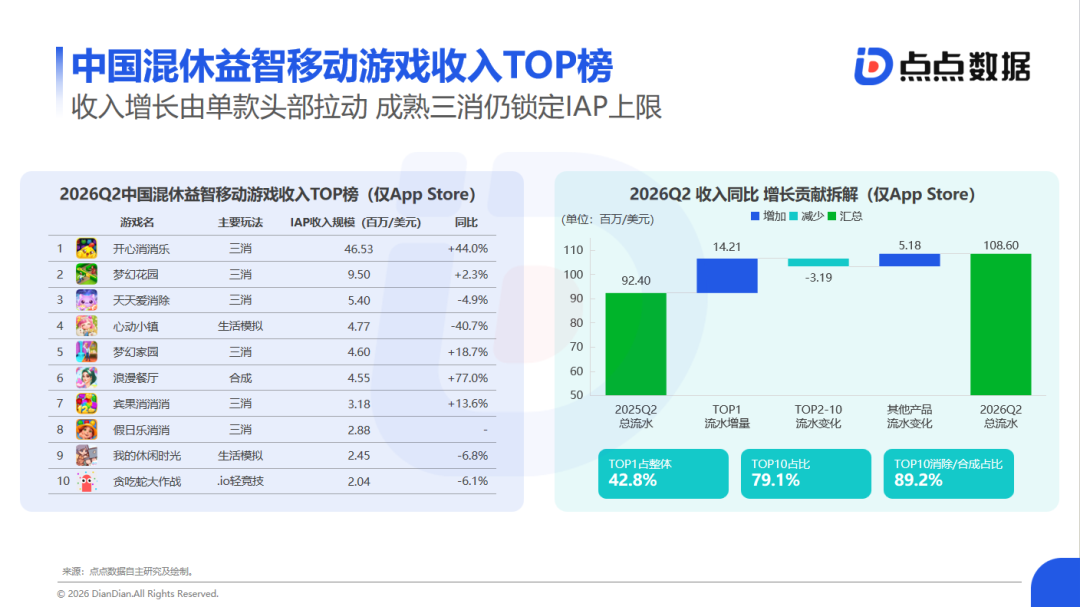
2026Q2《开心消消乐》单季度流水达到 4653 万美元,同比增长 44.0%,占市场整体 42.8%;其 1421 万美元的流水增量相当于市场净增量的 87.7%,是本轮增长最主要的驱动力。相比之下,TOP2-10 合计流水较 2025Q2 减少 319 万美元。从玩法结构看,三消与合成产品在收入端依然具有明显优势。2026Q2 收入 TOP10 中共有 7 款三消或合成产品,合计流水占 TOP10 的 89.2%、占市场整体的 70.6%。
数据来源:点点数据
与下载榜 TOP5 覆盖五种核心玩法的多元结构相比,收入侧进一步向三消及复合 Meta 产品收敛。其原因并非三消天然拥有更高付费率,而是成熟三消产品普遍具备长期关卡供给、收集成长、家装经营或剧情推进等可持续内容结构,能够把低门槛核心玩法转化为更长的用户生命周期和更稳定的消费场景。
海外混休益智移动游戏市场概况
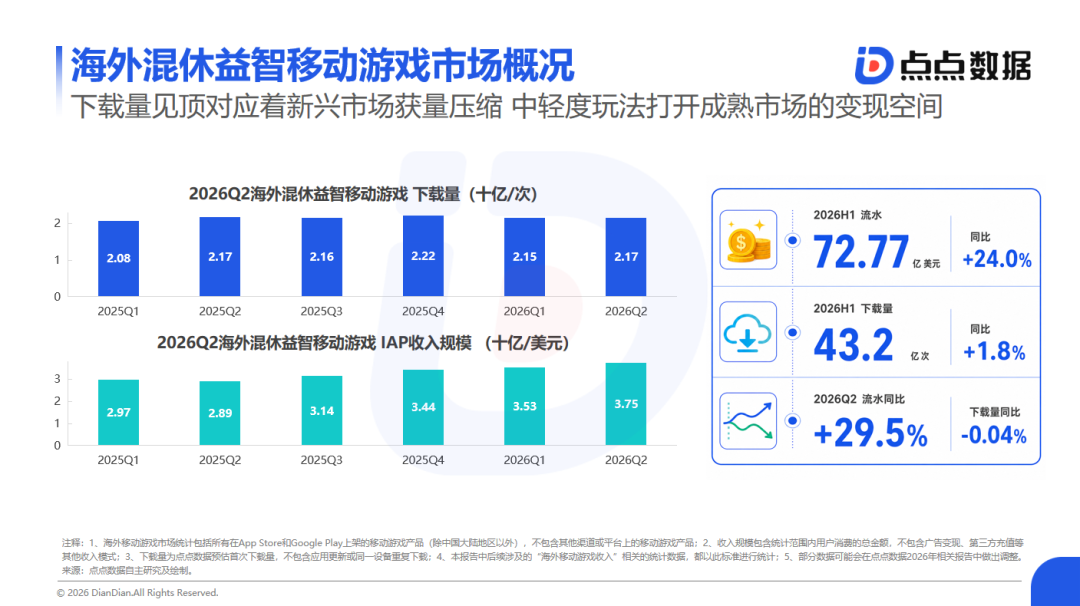
海外混休益智市场已经不是“新兴市场拉下载、成熟市场拉收入”的简单二分,而是两套完全不同的流量逻辑和商业逻辑。下载侧基本由东南亚、印度、拉美等发展中市场贡献,这部分市场的下载增量已接近见顶,继续扩张不能只依赖买量效率;收入侧则主要由美日韩中国港澳台等成熟市场贡献,决定的是用户付费深度和产品商业化效率。
数据来源:点点数据
2026H1 下载同比仅 1.8%,说明新兴市场的外延扩张空间正在收窄;但流水同比仍有 24.0%,说明成熟市场的价值释放还在继续。更重要的是,点点数据在《2026H1 全球移动游戏行业研究报告》中曾提到,海外 T1 市场的 ARPMAU 表现正打破“高变现只属于 SLG 等重度品类”的惯性,反而由《浪漫餐厅》等中轻度游戏领衔——谁能把内容供给、活动节奏和付费设计做深,谁就能在成熟市场拿到更高的变现效率。对出海游戏厂商而言,海外业务的核心问题已经不是“去哪获量”,而是“在哪些市场用什么产品结构,能把流量稳定变成流水”。
海外混休益智移动游戏头部产品占比分布
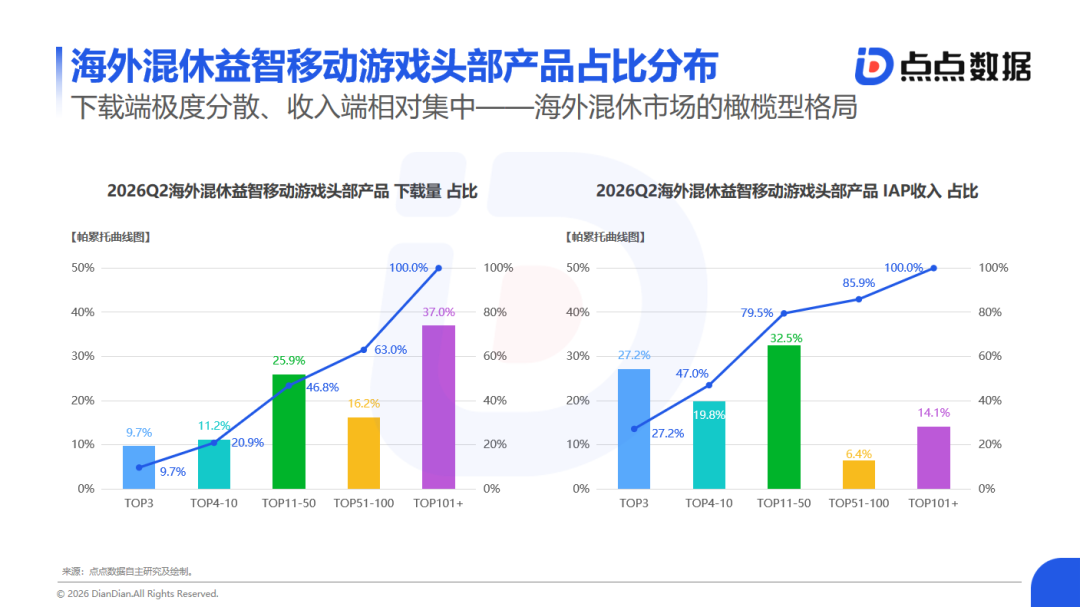
若把下方两张图的帕累托曲线合并到一起看,则会得到一个典型的“橄榄型”市场结构——头部不极端、中部有规模、长尾有空间。下载端 TOP100 占比约 63%,仍有近四成的市场空间分布在更广泛的产品池中,说明海外混休的获量入口并未被少数头部产品完全垄断;收入端集中度显著更高,TOP10 已占 47.0%,TOP50 进一步提升至 79.5%,TOP100 后仅剩 14.1% 的市场空间。
数据来源:点点数据
也就是说,海外混休并不缺获取用户的玩法入口,真正的竞争门槛在于能否从中腰部下载规模进一步跃迁到收入头部。低门槛玩法可以带来曝光和安装,但长线留存、Meta 承接与付费设计,才决定产品能否进入商业化核心层。
海外重点地区混休益智移动游戏占比
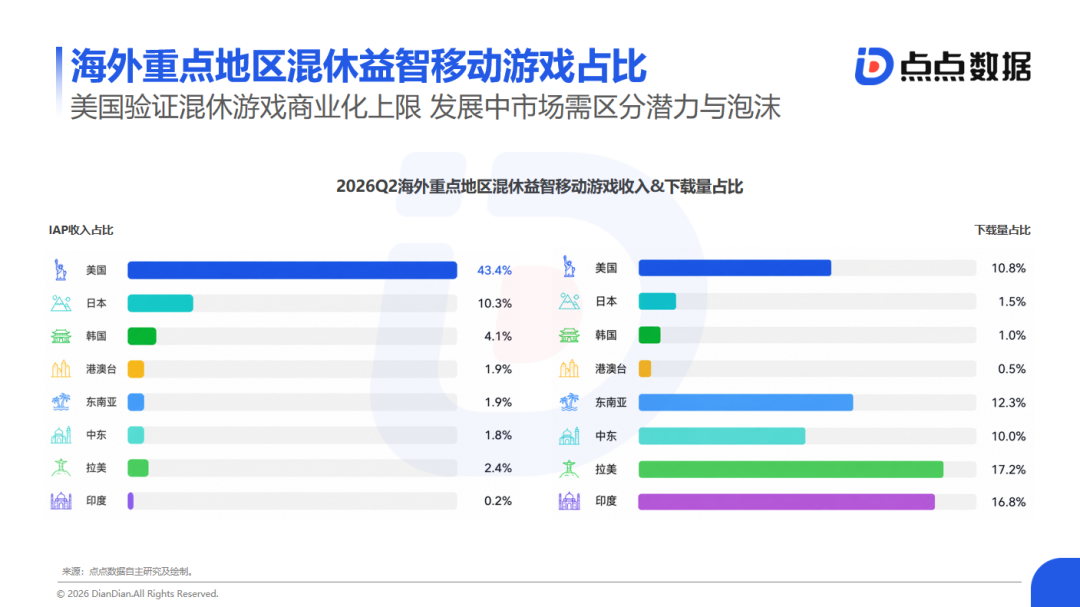
美国仍是海外混休益智移动游戏最重要的市场:不仅 IAP 收入占比遥遥领先,下载侧也保持了较强规模。此前美国移动游戏市场长期具备“收入看休闲、下载看超休”的特征。但随着获客成本上升,以 IAA 为主要盈利方式的超休闲产品利润空间不断收窄,同时其用户关注周期短、单款产品生命周期和商业化上限低的问题也逐渐暴露。
数据来源:点点数据
2023 年,曾经的“超休之王”Voodoo 公开提出“超休闲游戏已死”,正是这一产业转折的代表性信号。而混合休闲益智游戏在保留轻量玩法、低理解门槛和规模化获客能力的基础上,引入了 Meta 成长、长期目标和 IAP 付费系统,延长用户生命周期并提高 LTV,从而缓解纯 IAA 模式对持续低成本获客的依赖。
与此同时,发展中市场则需要警惕“有量无市”的判断陷阱:印度的下载占比虽然突出,但收入贡献过低,而且近年来没有表现出明确的改善趋势;东南亚、中东和拉美不仅拥有较大的用户规模,其整体移动游戏市场、玩家游戏认知和消费行为也仍在发展,下载增长更可能伴随未来付费能力的逐步提升。
典型混合休闲益智类移动游戏案例分析
特色混休手游案例解析:《浪漫餐厅》
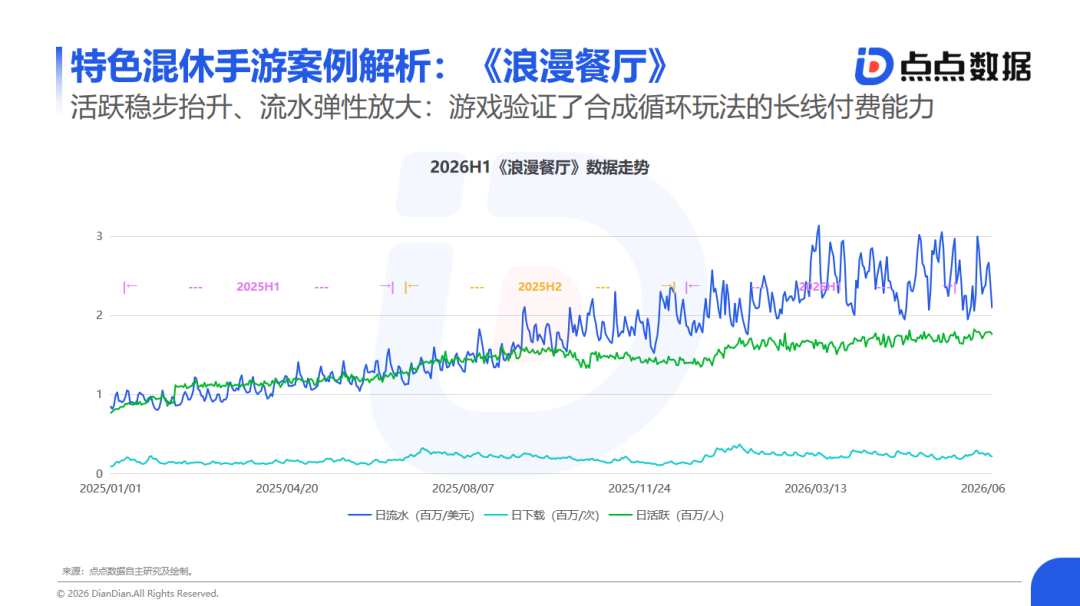
从 2025 年初到 2026 年 6 月,《浪漫餐厅》的日流水从约 100 万美元爬升到 250-300 万美元(×2.5-3 倍),日活跃从约 50-70 万爬升到 150-170 百万(×2.5 倍),而日下载几乎全程平贴在 10-20 万/次的低位——流水和活跃同步上行、但下载几乎不动。
数据来源:点点数据
这与超休时代“靠买量拉下载→下载带来广告变现”的逻辑完全相反。一个产品在 18 个月内没有新增下载,但流水翻了 2-3 倍,唯一可能的解释是:它没有依赖获量,而是把存量用户的付费深度持续往上推。这种增长曲线的关键拐点出现在 2025 年 11 月前后,而这正是游戏中赛季系统、卡册、装修 Meta 全面接入的窗口期,正是这些“多层目标错峰叠加”让存量玩家的复访频次、付费意愿同步释放。
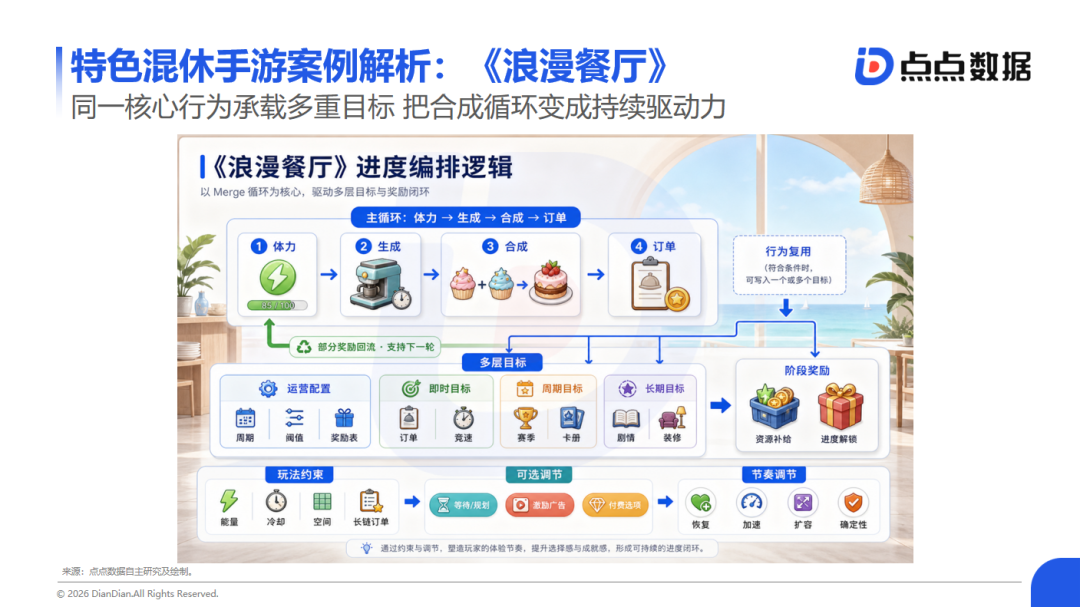
同一核心行为承载多重目标 把合成循环变成持续驱动力
《浪漫餐厅》在 2026 上半年的成绩有了一个明显的跨度提示,也把“二合”游戏的付费能力提到新的历史高度。
数据来源:点点数据
游戏并没有改写“体力—生成—合成—订单”的 Merge-2 底盘,真正的升级是重新编排核心行为的用途:当对应系统开放且行为满足条件时,一次消耗、合成或订单可被一个或多个不同时间尺度目标复用记账;即时订单与竞速、周期赛季与卡册、长期剧情与装修因此共享同一批核心行为,金币、体力、宝箱等阶段奖励再回到主棋盘,增加可见的、短期的、清晰的目标点。由此,付费可理解为玩家在循环已有价值、免费路径仍可信时购买节奏控制,而不是摩擦必然转化为付费。
特色混休手游案例解析:《Pizza Ready!》
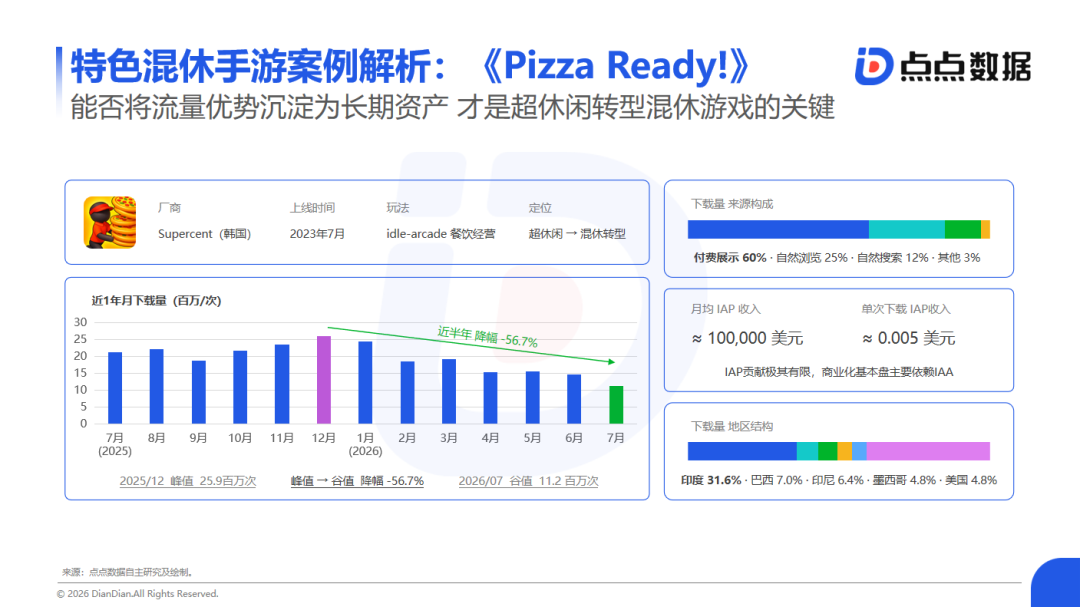
《Pizza Ready!》2023 年 7 月由韩国发行商 Supercent 发布上线,凭借极低的上手门槛、跨文化可读的披萨题材、Supercent 既有发行经验和全球买量网络,仅用一年跨过 1 亿下载大关、上线三年后的累计下载突破 4 亿。
数据来源:点点数据
但其成功不能只归因于买量,持续多年投放本身就说明其核心循环能够有效承接用户。但近半年月下载量从峰值 2590 万次降至 1120 万次,降幅达到 56.7%;与此同时,月均 IAP 收入约 10 万美元、单次下载 IAP 收入仅约 0.005 美元,说明其长期收入并未随下载规模同步沉淀。对这类产品而言,买量可以放大轻玩法的入口价值,却无法自动生成内容资产、付费深度和用户关系。一旦素材、流量价格或广告回收出现变化,增长回落几乎不可避免。
混合休闲益智类移动游戏市场发展趋势
广告素材必须与产品研发同步
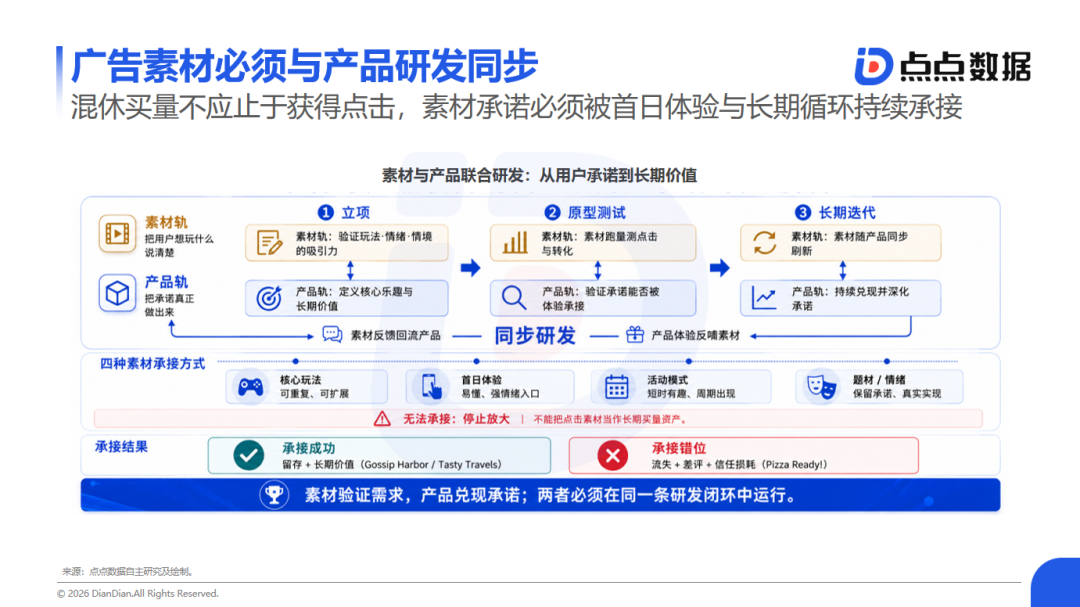
对高度依赖买量验证的混休产品而言,广告素材不是产品完成后的营销包装,而必须从立项、demo 到长期迭代,同步进入产品研发流程。视频和 Playable 素材可以把玩法、题材、情绪与反馈方式压缩成低成本实验,快速识别用户最容易理解、最愿意点击的体验;但高点击只说明素材抓住了注意力,只有当这类用户在安装后继续接受真实玩法,素材信号才可能被视为有效的产品需求。
数据来源:点点数据
因此,素材与产品需要形成双向闭环:素材测试为研发提供需求线索,研发则判断这些线索应进入玩法、活动还是题材表达;留存、活跃、付费与玩家评价再反向验证,素材究竟能否吸引来有效用户。如果素材承诺的核心乐趣无法在产品中被及时识别,获量规模越大,越可能同步放大早期流失、负面评价和产品信任损耗。
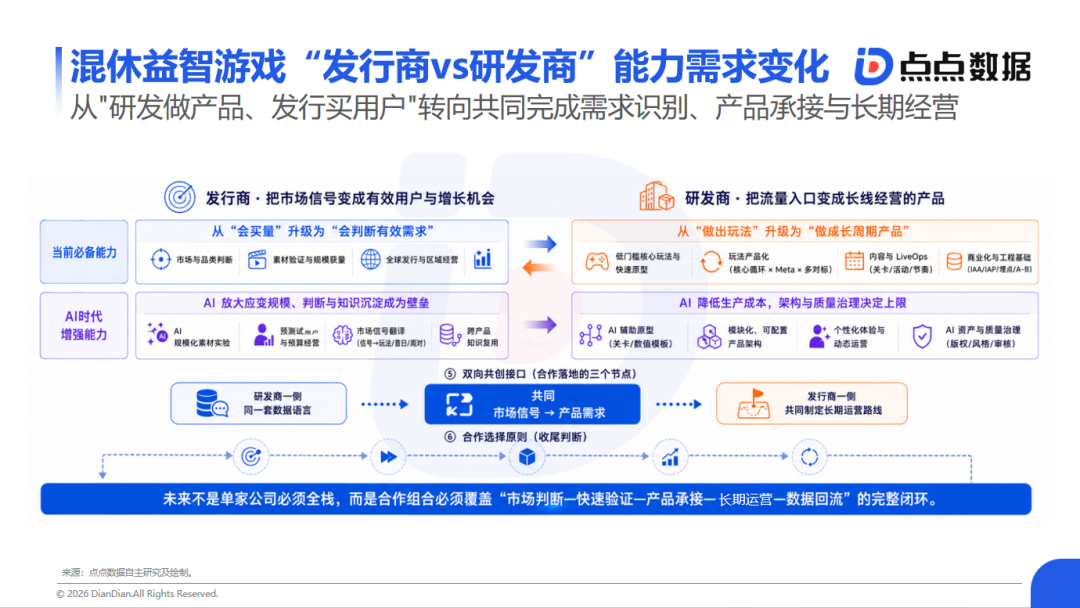
混休益智游戏“发行商 vs 研发商”能力需求变化
混休益智的分工逻辑正在重写。过去是发行商负责买流量、研发商负责做产品,双方各守一段链路;但当品类进入长线竞争后,真正决定项目结果的,已经不只是买量效率或原型能力,而是双方能否把市场信号、产品承接和长期经营串成闭环。
数据来源:点点数据
发行商需要从“流量采购方”转向“市场信号判断者”,判断哪些题材、素材和用户反馈值得放大;研发商也需要从“玩法提供方”转向“产品资产经营者”,把核心玩法、Meta、LiveOps 和商业化接口做成可持续系统。AI 会进一步降低素材、原型和内容生产成本,但不会替代对用户质量、产品价值和长期回收的判断。未来更有竞争力的合作对象,不是单点能力最强的一方,而是能共同把用户注意力沉淀为长期产品资产的组合。
文章信息来自于点点出海,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号