

8月印尼现金贷市场丨规模继续扩张,但有限流量开始重新分配

原标题:8月印尼现金贷市场丨规模继续扩张,但有限流量开始重新分配
作者:Lawrence Li
来源:点点出海
题图来源 | pexels
2026 年 8 月,印尼市场处在多重因素交织的环境中。月中弗洛勒斯岛发生 7.7 级地震,月末雅加达等地又出现示威及社会事件,为当月市场环境增添了一些不确定性。
政策层面,印尼央行自 6 月加息后,连续 3 个月将 BI-Rate 维持在 5.75%,继续关注汇率稳定和外部风险,同时通过宏观审慎政策支持经济增长。有机构预测,到年底利率将会到 6.00% 或更高,加息预期依然存在。
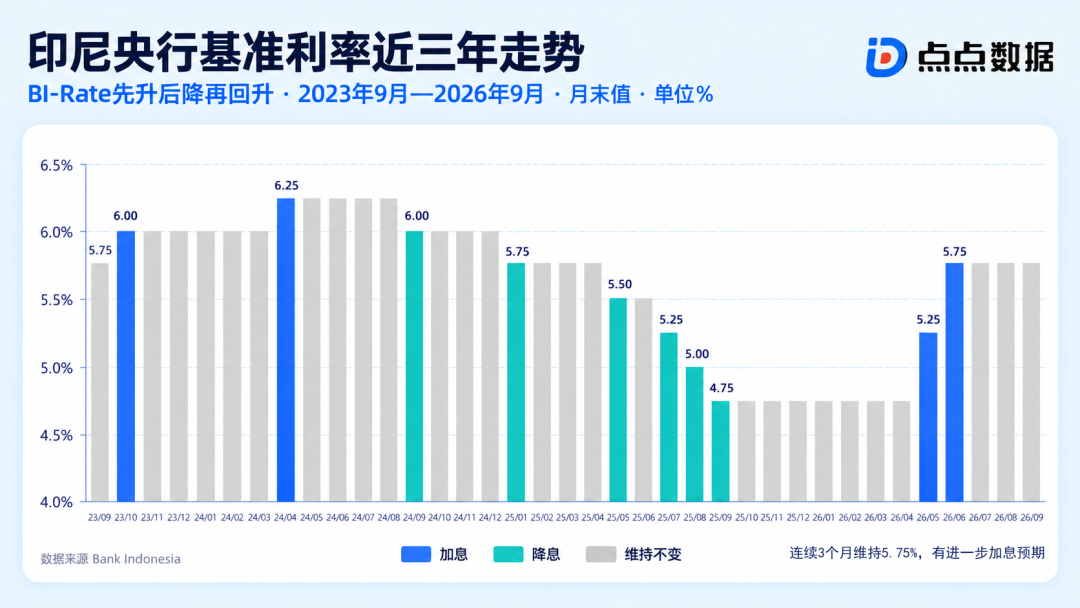
来源:Bank Indonesia
消费端,信心回暖与支出增长之间仍有温差。消费者信心指数达 118.5,继续处于乐观区间,独立日长周末及 Indonesia Shopping Festival 也带动部分消费场景升温。不过,印尼央行预计 8 月实际零售销售同比仅增长 0.5%、环比下降 0.1%,实际消费增长较为有限。
在这一背景下,最新披露的行业在贷余额与 8 月应用端数据,为观察印尼线上借贷市场提供了两个维度:一是市场规模是否仍在扩张,二是有限的用户流量如何在不同平台之间重新分配。
市场规模:在贷余额延续增长,行业扩张趋于温和
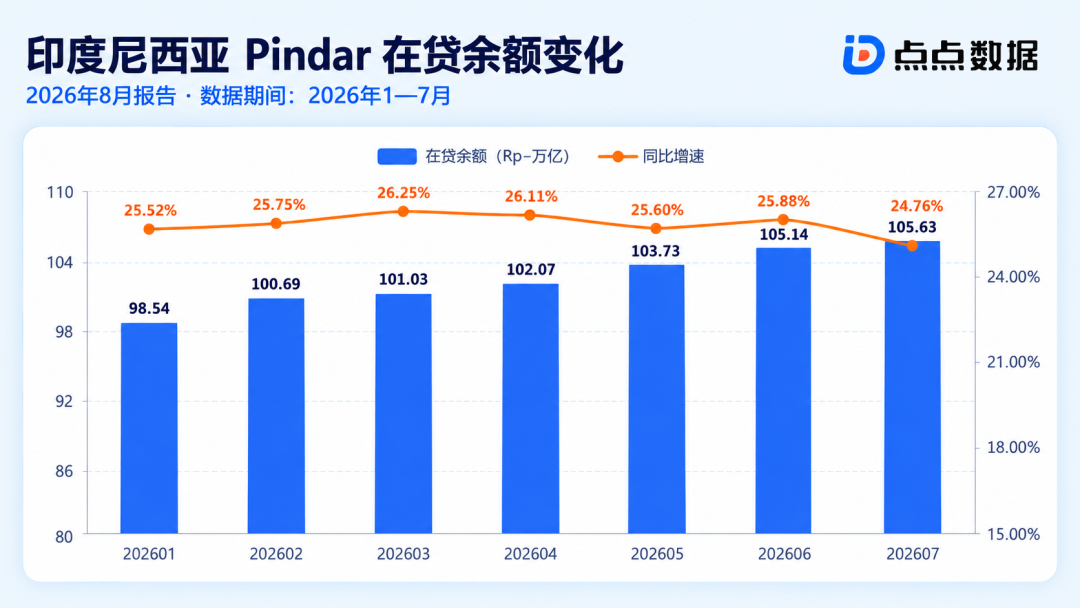
OJK 近期公布的数据显示,截至 2026 年 7 月,印尼 Pindar(网络借贷)在贷余额达到 105.63 万亿印尼盾,同比增长 24.76%。
从今年以来的走势看,在贷余额由 1 月的 98.54 万亿印尼盾逐月上升,截至 7 月累计增加约 7.09 万亿印尼盾。
数据来源:点点数据
结合上述走势与 8 月市场环境,点点数据预计 8 月印尼 Pindar 在贷余额将达到 106 万亿至 107 万亿印尼盾,对应同比增长约 21.0% 至 22.1%,较 7 月有所放缓。
这意味着,印尼线上借贷市场的规模仍在扩大,不过扩张速度已经趋于温和。
接下来更值得观察的是,规模增长背后的用户需求是否同步扩大,以及新增需求最终流向了哪些平台。
用户需求:借贷搜索整体稳定,快速借款关注度相对提升
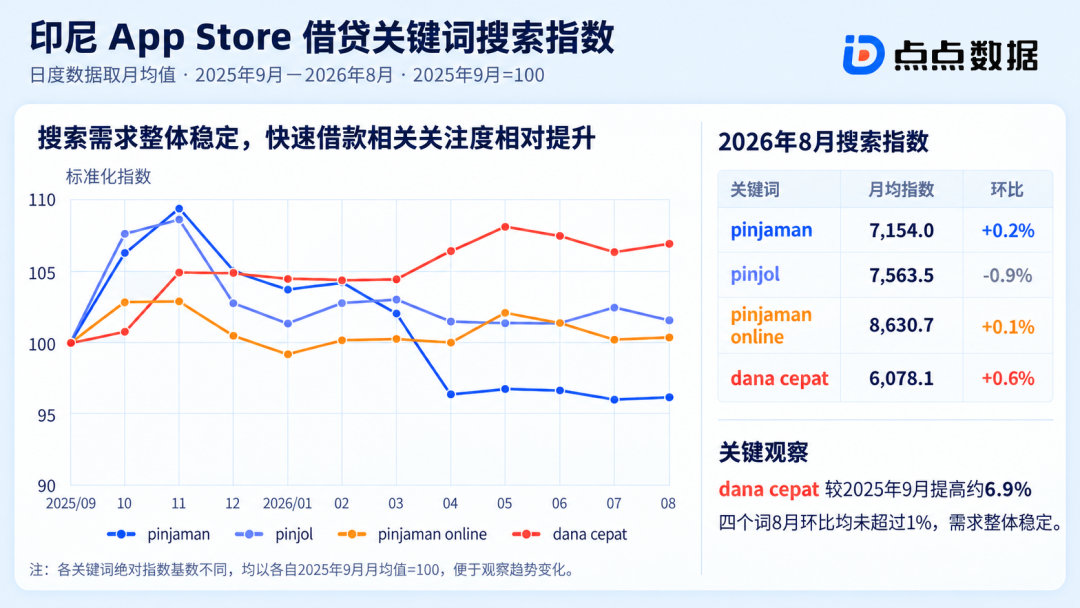
为更直接地观察用户需求变化,本次选取印尼 App Store 中的 pinjaman、pinjol、pinjaman online 和 dana cepat 等借贷关键词,按每日搜索指数取月均值,并以各关键词观察期初始值为 100 进行标准化。
从标准化结果看,2026 年 8 月,借贷关键词的搜索指数分别为 96.1、101.6、100.4 和 106.9,较 7 月分别变化 0.2%、-0.9%、0.1% 和 0.6%。关键词的月度变化均较小,说明线上借贷相关搜索需求整体保持稳定,并未出现明显放大。
数据来源:点点数据
从过去一年的变化看,dana cepat 指数较 2025 年 9 月提高 6.9%,在四个关键词中升幅最高;pinjol 提高 1.6%,pinjaman online 基本持平,pinjaman 则下降 3.9%。
这表明,用户对线上借贷的整体关注度并未明显扩大,而快速周转、即时借款类需求的关注度相对更高。
因此,8 月市场的一个重要特征是——行业规模仍在增长,用户需求端并没有同步出现明显放量。在这种情况下,平台之间的竞争更多体现为对有限用户流量的争夺,而不是依靠市场需求整体扩张获得同步增长。
8 月的 Top20 榜单,进一步呈现了这种变化。
平台竞争:活跃用户微降,14 家回落,6 家上涨
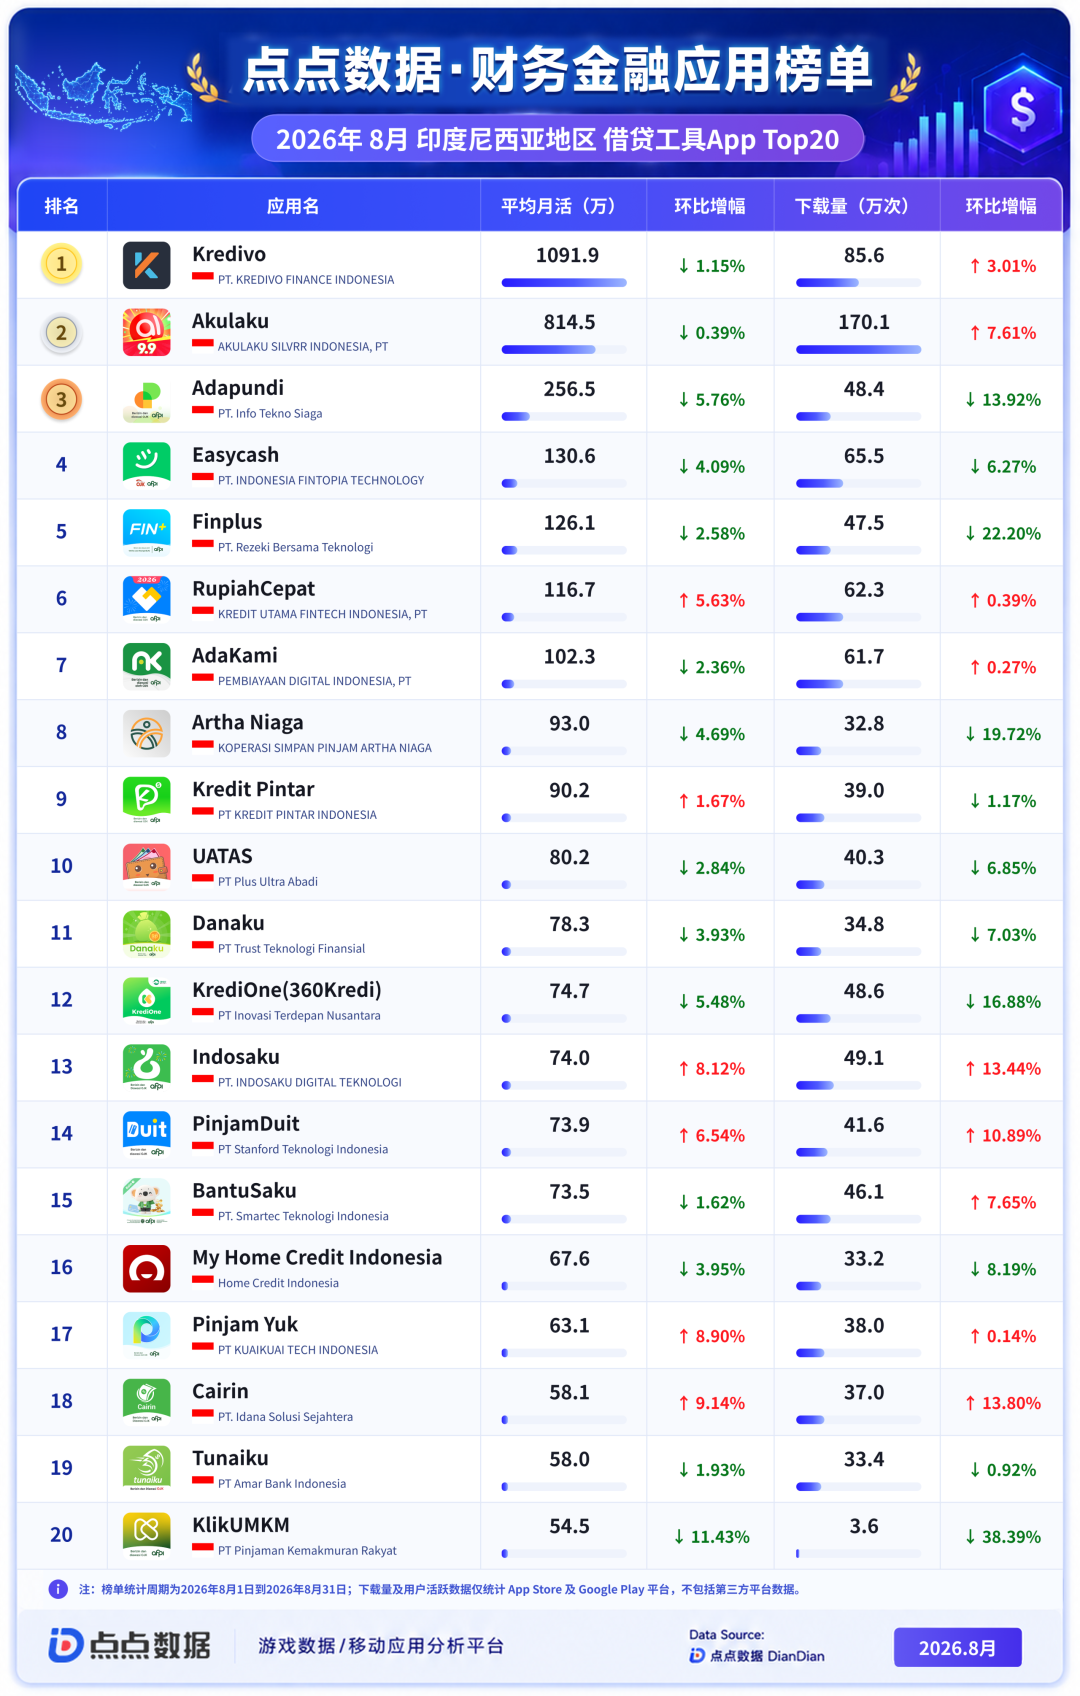
8 月,印尼现金贷市场 Top20 应用活跃用户合计约 3,526 万(非去重),环比小幅下降 0.2%;下载量合计约 1,018.66 万次,环比下降约 2.18%。
从整体数据看,用户需求整体稳定,但 Top20 活跃用户和下载量均有所下降。在新增流量没有明显扩大的情况下,不同平台的用户表现开始出现差异,有限流量更多体现为平台之间的重新分配。
头部平台:消费金融生态继续强化
榜单前两名《Kredivo》与《Akulaku》均以 BNPL 业务见长,8 月月活分别达到 1091.9 万和 814.5万,两家合计占 Top20 活跃用户的一半以上。由于同时提供现金贷款产品,本次将其纳入统一榜单观察。
8 月,两家平台继续围绕消费金融生态进行运营。
《Kredivo》将 KrediMall、缴费和促销入口前置,并联合 Mister Aladin 推出 PayLater 旅行优惠;《Akulaku》则推出 Alika AI 助手,将购物推荐、PayLater 服务和账单管理进一步整合。
当月两款应用下载量分别增长 3.0% 和 7.6%,一定程度上缓和了 Top20 整体下载量的下降。
头部平台的表现说明,在整体新增流量承压的情况下,消费场景、支付和信贷产品的进一步融合,仍是头部平台维持用户活跃度的重要方式。
中上游平台:新增下载与活跃多数承压,RupiahCepat 尝试拓展细分客群
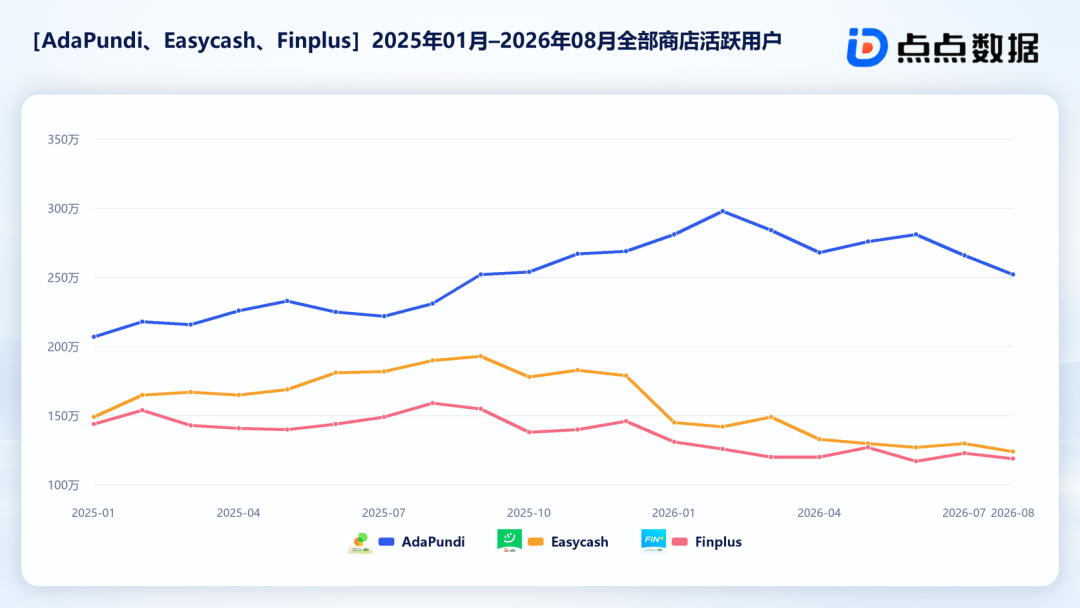
印闪科技旗下《Adapundi》以 256 万活跃用户位居第三,但 8 月 MAU 环比下降 5.8%,下载量下降 13.9%,活跃端和新增端同步回落。
《Easycash》和《Finplus》分别位列第四、第五,MAU 分别为 130.6 万和 126.1 万,8 月活跃用户均有所下降。其中《Finplus》下载量环比下降 22.2%,新增端收缩更加明显。
数据来源:点点数据
相比头部平台,中上游平台的变化更直接地反映出——当市场新增流量有限时,平台之间的差异首先体现在获客能力和存量用户承接能力上。
摩比神奇旗下《RupiahCepat》位列第六,8 月月活约 116.7 万,环比增长 5.6%,下载量增长 0.4%。
其下载量变化有限,但 MAU 仍保持增长,更接近存量用户活跃或复借带动。
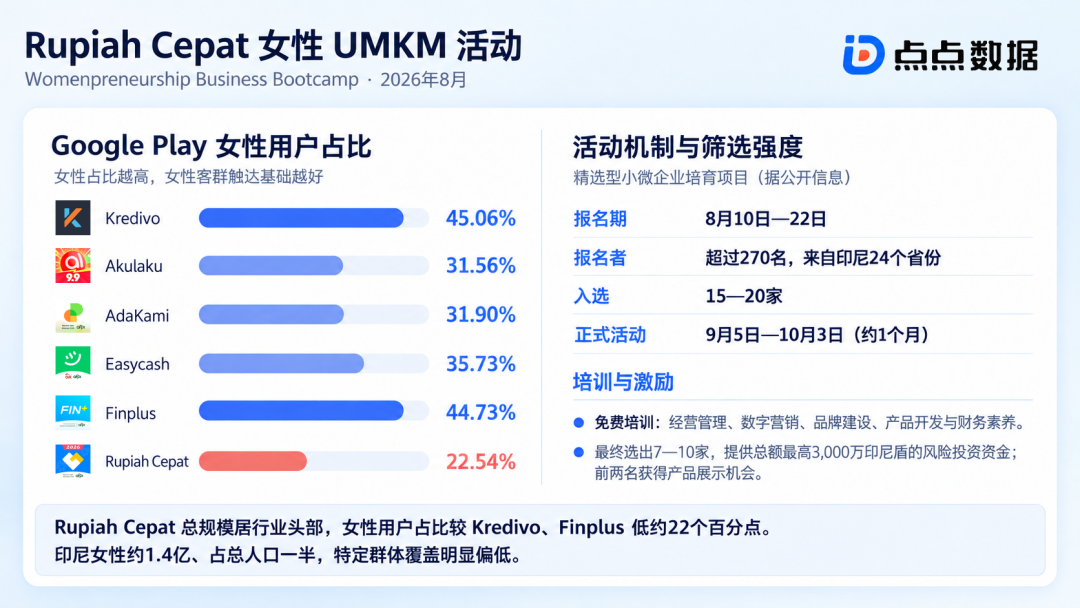
根据点点数据监测,其 Google Play 用户画像中,女性用户占比仅 22.54%,在主要平台中处于较低水平,较《Kredivo》、《Finplus》低约 22 个百分点。
来源:点点数据
围绕这一客群,《RupiahCepat》于 8 月启动 Womenpreneurship Business Bootcamp 女性小微企业创业训练营招募,吸引了来自 24 个省份的 270 多名报名者。
可以看出,通过创业培训和经营支持,平台正在强化与女性小微经营者群体的连接。对于女性用户占比较低的 RupiahCepat 而言,这类线下活动也成为其触达细分客群、塑造品牌认知的一种方式。
中腰部平台:排名接近,新增流量已经拉开差距
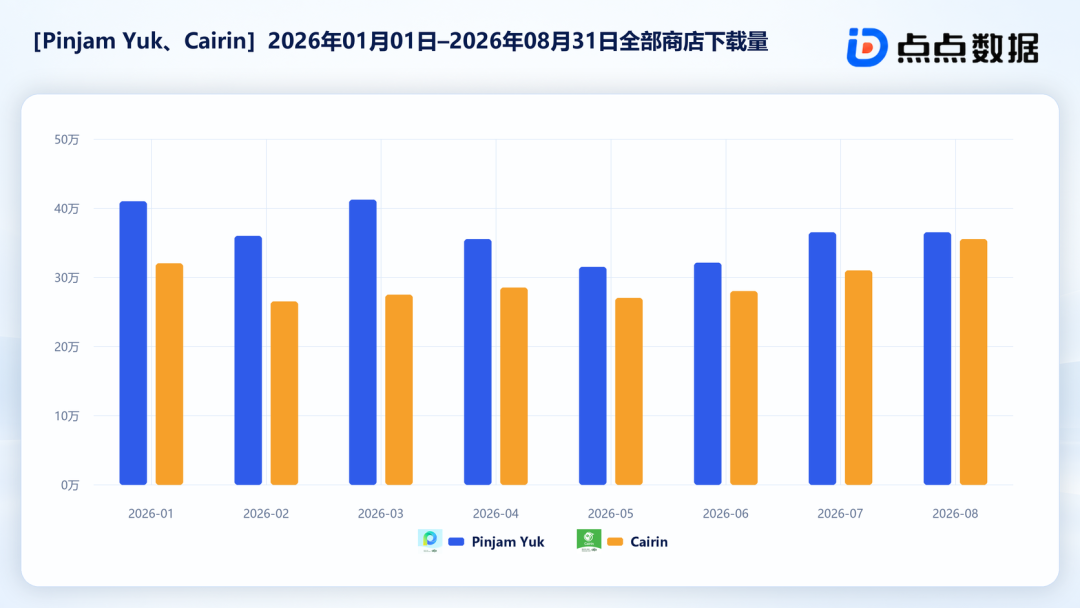
以《Pinjam Yuk》和《Cairin》为例,两者分别位列第 17、18 位,8 月活跃用户分别约为 63.1 万和 58.1 万,《Pinjam Yuk》暂时领先。
但从新增流量看,《Cairin》的增长更快。
8 月《Cairin》下载量为 36.96 万,环比增长 13.8%;《Pinjam Yuk》下载量虽然达到 37.96 万次,绝对量略高,但环比仅增长 0.1%。
数据来源:点点数据
也就是说,两款应用当前活跃用户规模相近,新增流量已经出现明显差异。
对于中腰部平台而言,新增用户获取速度可能比当期活跃规模更早反映竞争格局的变化。
如果这种差异持续,后续可能进一步传导至 MAU 和榜单排名。
榜单尾部:推广变化仍能较快传导至活跃表现
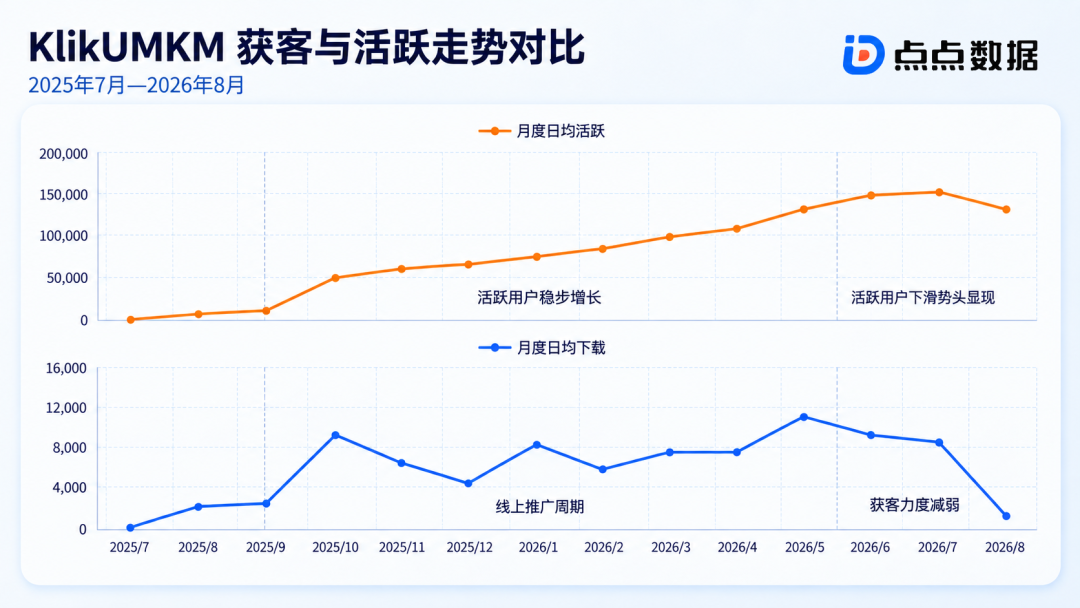
8 月,《KlikUMKM》活跃用户 54.45 万,位列第 20 名,环比下降 11.43%,但较去年同期增长 1,573.56%;下载量环比下降 38.39%,排名较去年同期的第 107 名显著提升。
从历史下载趋势看,自 2025 年 9 月起,《KlikUMKM》月度日均下载量明显提升,一度升至约 1 万次,活跃用户也同步增长。进入 2026 年 7 月后,月度日均下载量明显回落至 1,000 至 2,000 次,活跃用户随之下降。
数据来源:点点数据
因此,8 月《KlikUMKM》的变化更接近推广强度下降后的回落,也说明在当前竞争环境下,流量投入变化仍会较快传导至平台活跃表现。
综合 Top20 表现来看,8 月共有 13 款应用活跃用户环比下降,仅 7 款实现增长。市场需求并未明显扩大,但不同平台的流量表现已经出现差异。
点点数据分析认为,流量之争之外,平台还需要考虑,进来的用户能否真正沉淀为业务资产。
业务承接:平台竞争从流量获取延伸至资金链路
这一沉淀过程,从授信、放款到还款,每一环都离不开稳定的资金收付与链路支撑。对印尼 Pindar 而言,相关资金流转主要依赖银行账户、托管账户、虚拟账户及支付网关,平台需要与银行及支付服务机构保持稳定、合规的系统连接。
随着线上信贷业务规模扩大,支付环节的风险识别与处置也受到监管持续关注。印尼央行已要求 BI-FAST 参与机构完善欺诈检测、异常交易监测及应急处置机制;OJK 披露,截至 8 月底,Indonesia Anti-Scam Centre 累计收到金融诈骗报告 668,441 起,核验账户超过 127.6 万个。(注:该数据反映印尼数字金融环境整体情况,不直接对应 Pindar 所处行业)
这也意味着,平台竞争不只发生在用户获取端,也延伸至放款、还款、对账和异常交易处置等资金链路。对展业机构而言,支付结算不只是增加资金通道,更要保障核心链路稳定运行,并满足资金安全和监管要求。
在流量竞争加剧、用户需求总体稳定的市场中,资金链路能否稳定承接业务增量,也会影响平台将用户转化为实际业务的效率。
下架应用:沉默长尾逐步退出,平台生命周期风险仍需关注
如果说前面的榜单反映的是活跃平台如何争夺有限流量,那么应用上下架则可以从另一个角度观察市场中的存量平台状态。
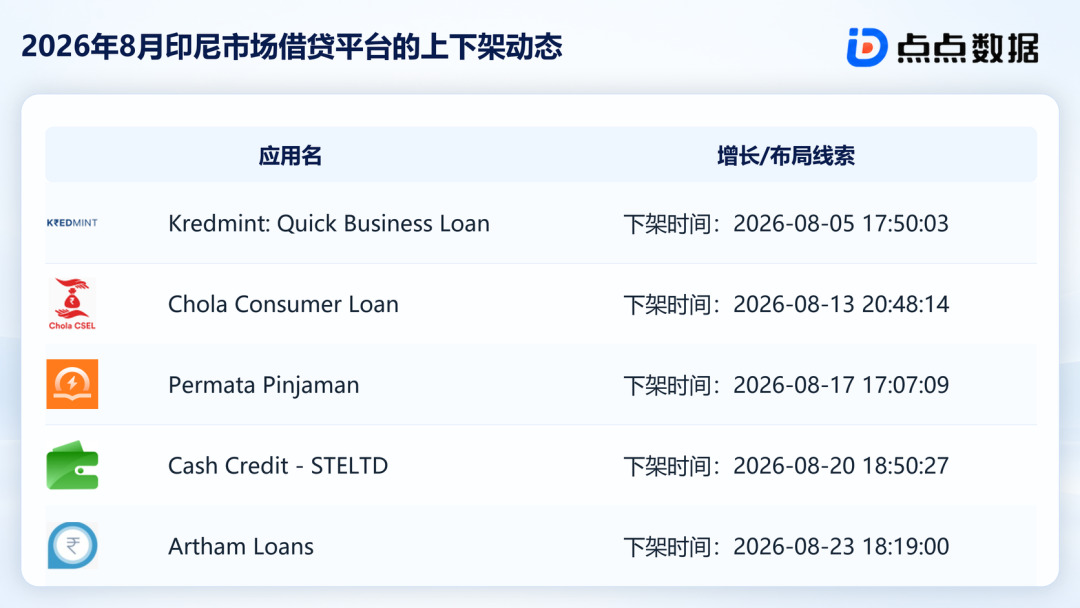
点点数据长期监测印尼市场借贷平台的上下架动态。2026 年 8 月,市场中较为典型的信贷类下架应用包括《Kredmint》、《Chola Consumer Loan》、《Permata Pinjaman》、《Cash Credit》和《Artham Loans》,下架时间集中在 8 月 5 日至 23 日。
数据来源:点点数据
5 款应用均提供实际信贷服务,覆盖小微企业贷款、现金贷、个人贷款和消费贷款等场景。其中,《Artham Loans》和《Chola Consumer Loan》最近一次更新距今已达两三年,长期缺乏版本维护,是本批应用较为明显的共同特征。
与榜单中仍在持续获客、更新产品并争夺流量的活跃平台相比,这些下架应用更接近缺乏持续运营的长尾或沉默平台,因此对当前市场竞争格局的直接影响有限。
更值得关注的是平台生命周期风险。
同一机构运营多个应用包较为常见,部分缺乏维护的应用仍可能承载一定存量用户。如果无法持续适配监管要求和应用商店规则,或在隐私政策、数据安全及第三方 SDK 管理等方面存在不足,应用生命周期可能进一步缩短。
因此,下架应用并不意味着市场需求下降。更值得观察的是:随着头部和中腰部平台持续争夺有限流量,缺乏持续运营能力的长尾应用可能逐步退出主流竞争。
小结:市场仍在扩张,平台竞争转向流量再分配
8 月的印尼现金贷市场,核心并不在规模层面,而是市场增长与平台增长已经开始出现不同步。
一方面,Pindar 在贷余额预计继续增长,行业规模仍处于扩张区间;另一方面,借贷关键词搜索指数整体保持稳定,说明用户需求并未同步出现明显放量。
在需求增量有限的情况下,平台之间的竞争更多表现为对有限流量的争夺。Top20 活跃用户环比下降 0.2%,下载量下降 2.18%,13 款应用活跃用户下滑、仅 7 款增长,说明行业规模增长并没有平均落到各个平台。
因此,当前市场更值得关注的已经不只是“市场还能增长多少”,而是有限流量最终流向谁,以及平台能否将流量转化为持续业务。
从这个角度看,在贷余额反映市场规模,搜索指数反映用户需求,榜单变化反映流量分配,而支付结算、数据治理和持续运营能力,则决定了平台能否真正承接新增业务。
对于展业机构而言,印尼现金贷市场仍处于扩张阶段,但竞争逻辑已从“市场增长带来的共同增量”,逐步转向“有限流量下的平台再分配”。
文章信息来自于点点出海,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号