

昔日独角兽Character.AI为何还是破产了?

原标题:昔日独角兽Character.AI为何还是破产了?
作者:Tiana
白鲸出海注:本文是WaveGlocal发布在白鲸出海的专栏文章,转载/使用请前往WaveGlocal联系,寻求作者授权。
题图来源 | Unsplash
一家曾以 10 亿美元估值跻身独角兽行列的 AI 公司,如今需要通过破产程序寻找下一位买家。
当地时间 2026 年 10 月 12 日,Character.AI 宣布启动美国《破产法》第 11 章程序,寻求在法院监督下出售资产。公司表示,平台目前继续运营;如果出售过程无法找到支持平台持续运营的方案,服务将逐步关闭。根据公司披露,迪士尼旗下公司将担任部分资产交易的初始竞标方,以 2000 万美元及过渡服务,换取部分知识产权的非独占永久许可及特定权利。
这让 AI 陪伴行业再次面对一个尖锐问题:当用户愿意与虚拟角色聊上很久,企业究竟能从这段关系中获得多少收入,又必须为它承担多少成本和责任?
Character.AI 已经证明,人与 AI 建立情感连接可以成为真实的消费需求。但从吸引用户到经营一家可持续的公司,中间还有一段远比想象中艰难的距离。
从明星独角兽到破产出售,Character.AI 经历了什么
回看 Character.AI 的起点,它几乎具备了消费级 AI 创业公司最令人期待的条件。
这家公司成立于 2021 年,两位创始人 Noam Shazeer 和 Daniel De Freitas 来自谷歌。前者是 Transformer 论文的共同作者之一,后者参与了谷歌对话模型 LaMDA 的研发。
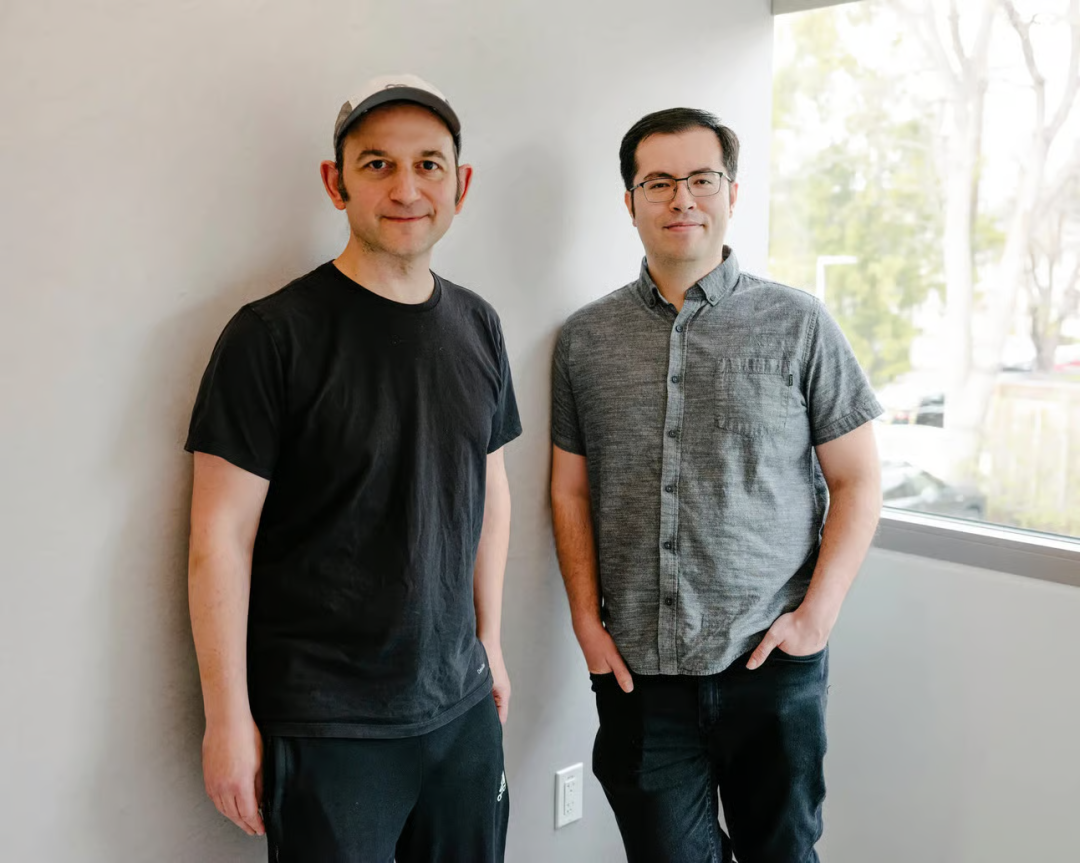
Noam Shazeer 和 Daniel De Freitas
他们带着大模型研究经验创业,选择的产品方向却十分大众化。用户可以进入虚构故事,与不同性格的人物互动,也可以亲手设定一个聊天对象。角色创作扩大内容供给,聊天体验吸引用户回来,平台因此具备了工具之外的娱乐属性。也就是我们现在熟知的 AI 陪伴。
这个概念在当时算得上新颖,于是资本很快买单。2023 年 3 月,Character.AI 宣布获得 a16z 领投的 1.5 亿美元 A 轮融资,估值达到 10 亿美元。两个月后,其移动应用上线,首周安装量超过 170 万次。
对于正在寻找消费级 AI 爆款的市场,它同时交出了团队、融资和产品增长三张优秀成绩单。
但这样的“稳定三角格局”并没有持续很久,2024 年 8 月,第一次关键转折出现。Character.AI 与谷歌达成技术许可协议,两位创始人返回谷歌。Alphabet 后来在年报中披露,谷歌为交易支付 27 亿美元现金,获得当时模型技术的非独占许可,并招聘部分员工。这本质上是一种“软收购”,通过对核心人才和技术的收编,完成对公司的整合。
2026 年 9 月,第二次重要人员变动出现:时任 CEO Karandeep Anand 转赴迪士尼出任首席技术官,并预计有部分技术人员同行。不到一个月,Character.AI 宣布启动第 11 章破产程序,寻求法院监督下的资产出售。它并未立即停服,但如果无法达成支持平台继续运营的交易,服务将逐步关闭。
它为什么倒下
Character.AI 走到破产出售这一步,更像是商业化、技术转型和法律风险共同作用的结果。公司在公告中也将困境归于法律、监管和运营等多方面压力。相比寻找一个单一原因,更值得分析的是,这些压力如何削弱了它持续经营的能力。
第一,用户需求很高,盈利能力却没有同步建立。
Character.AI 的产品吸引力,并不等于它已经找到足以覆盖成本的收入模式。对于角色聊天平台,用户愿意长期使用,与用户愿意持续付费,是不同的问题。
其商业模式存在一个结构性难题:订阅收入相对固定,用户的使用强度却差异很大。重度用户贡献活跃度和社区内容,也可能消耗更多推理资源。
Big Data 的统计显示,截至 2024 年 4 月,Character.AI 的 2.33 亿月活用户,仅贡献了 1670 万美元的年收入。也就是说,每位月活用户每年带来的收入,只有 0.72 美元。付费订阅用户只有约 13.9 万。付费率约 2%,是 OpenAI C 端付费率的一半。
与此同时,经营数据显示平台月运营成本估计约 3000 万美元。不过,推理成本并不是无法改变的负担。Character.AI 曾在 2024 年披露,自上线以来已将服务成本降低至少 33 倍。这说明技术优化确实能够改善经济模型,但降低成本与实现盈利之间,仍有付费转化、安全投入及其他运营支出需要解决。
第二,核心团队变动后,公司需要重建模式。
2024 年,谷歌与 Character.AI 达成技术许可协议,两位创始人返回谷歌。这笔交易兑现了技术价值,但平台仍需独立经营。核心研究人员离开后,公司需要调整研发组织,并重新平衡模型能力、产品体验和服务成本。
使用外部模型本身并不意味着成本失控,它也可能减少训练投入。真正的挑战在于,面对海量、持续的角色对话,公司能否通过模型选择、部署和优化,维持足够好的体验与成本效率。团队变动增加了这一调整的难度。
第三,来自诉讼与监管压力。
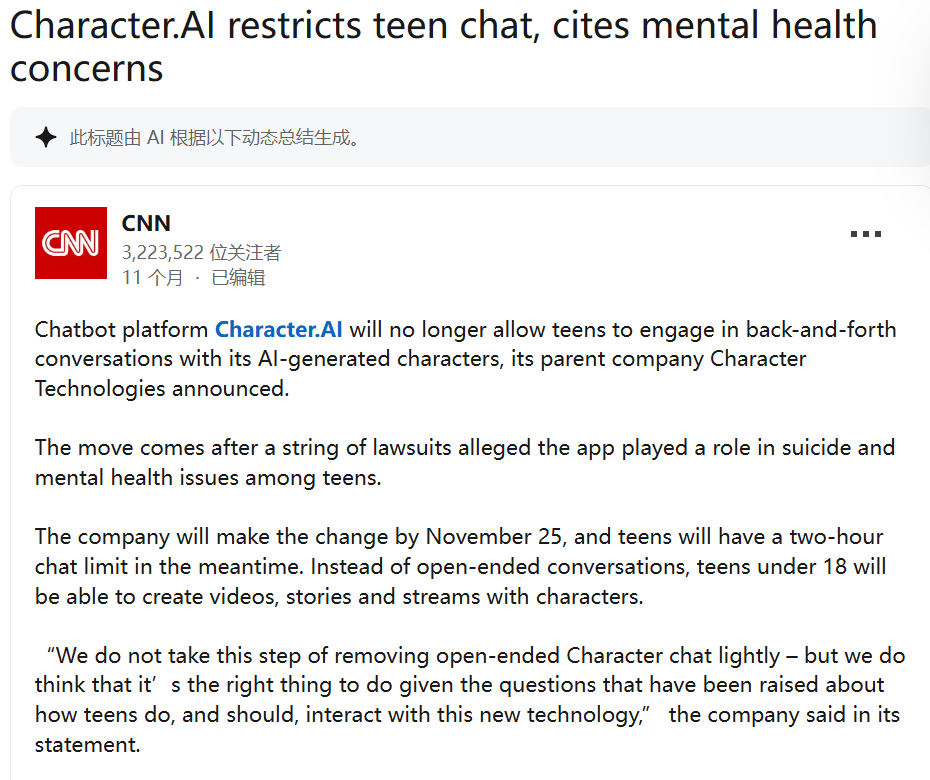
与此同时,政策也不断在压力这家公司,2025 年 11 月,公司宣布从美国开始,逐步取消 18 岁以下用户的开放式聊天功能。2026 年 1 月,肯塔基州又对公司等提起涉及消费者保护、儿童数据和隐私问题的诉讼。诉讼指控并非司法定论,但平台面临的经营约束已经从成本延伸到了用户范围和互动边界。
围绕未成年人安全、聊天内容和数据保护的诉讼,使 Character.AI 面临更多法律及治理压力。其影响不仅是增加审核支出,还可能改变用户留存、增长空间和收入预期。对潜在投资者或买方而言,尚未明确的法律责任也会增加估值和交易难度。
第四,来自迪士尼的资产收割。
2025 年 9 月,迪士尼就曾给 Character.AI 发停止侵权信,指责其“系统性复制、变现和剥削受保护的迪士尼角色”,一年后,迪士尼聘走了 Character.AI 的 CEO Karandeep Anand 担任自己的首任 CTO,Anand 同时带走了若干技术骨干。
或许 Karandeep Anand 的出走就是压垮 Character.AI 的最后一根稻草。当一家公司烧光了投资人的钱,耗尽了创始人的耐心,最终被法律和监管压垮时,那些拥有资本和 IP 的传统巨头,会以最低的价格收割最有价值的部分。
创业公司的角色,越来越像大公司的“研发外包团队”,用风险投资的钱做技术探索,验证市场需求,然后被收购或挖空。
AI 陪伴,还有得玩吗?
但另一边数据给出了相反的答案。Sensor Tower 数据显示,2026 年第一季度,全球 AI Companion 类 App 移动端内购收入达到 1.5 亿美元,是 2023 年同期的 12 倍以上。
一边是市场增长,一边是公司倒下。AI 陪伴赛道正在经历一轮残酷的淘汰,但这种淘汰也让下一阶段的进化方向逐渐清晰。
首先,AI 陪伴正在从通用型情感,进化到更具体的内容消费场景。
早期产品试图制造一个无所不能的 AI 朋友:它能聊天、安慰、倾听,甚至成为恋人。但这种定位面临一个越来越现实的问题:当 ChatGPT 等通用 AI 也能完成日常聊天,用户为什么还要为另一个聊天产品付费?答案可能藏在更细分的需求里。
2026 年上半年,韩国 AI 角色聊天产品 Zeta 获得约 3300 万美元移动端收入。国内的星野、猫箱等产品,则将 AI 互动嵌入角色扮演、剧情体验和虚拟人物关系之中。它们吸引用户的原因,除了 AI 是否聪明,还有角色设定、故事内容以及参与剧情的体验。
这实际上更接近内容娱乐行业的商业逻辑。用户愿意为喜欢的角色、持续更新的故事和更深入的互动付费,就像为游戏、乙女向内容或网络文学付费一样。
其次,也是最重要的一点,AI 陪伴不仅要追求情感依赖,也要学会如何让用户“离开”。
过去,很多 AI 陪伴产品把用户对虚拟角色的依恋视为竞争壁垒。关系越亲密,用户越难离开,留存率就越有保障。
但 Replika 早在 2023 年就给行业上过一课。平台调整亲密互动功能后,大量用户将其形容为失去伴侣。产品的一次功能更新,在部分用户那里变成了真实的情感创伤。
Character.AI 则付出了更高代价。围绕未成年人安全与聊天机器人潜在危害的诉讼,加上高额运营成本,最终成为公司申请破产保护的重要背景。
这暴露出 AI 陪伴最特殊的商业悖论:用户越相信这段关系是真实的,产品可能越有吸引力;但用户投入的感情越深,企业承担的伦理、法律和产品调整风险也越高。
因此,未来的 AI 陪伴产品不仅需要设计如何建立关系,也必须考虑如何设置边界、保护未成年人,以及在模型更新甚至产品停运时,妥善处理用户已经投入的情感。
回到最初的问题:AI 陪伴还有得玩吗?
当然有。市场数据已经证明,这不是一场完全由资本制造的需求幻觉。但 Character.AI 等公司的遭遇也说明,用户规模、使用时长和情感黏性,任何一项都不足以单独支撑商业模式。
下一阶段,它需要证明的是:这种陪伴能够被长期、稳定且负责任地提供。这才是 AI 陪伴真正进入商业成熟期的开始。
文章信息来自于WaveGlocal,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号