

拿下全球第一,xTool还在焦虑
 江清月近人
•
原标题:拿下全球第一,xTool还在焦虑
作者:麦林
来源:品牌方舟BrandArk
题图来源 | pexels
2026 开年,港交所迎来了一位特殊的考生。
xTool,这家成立于 2021 年的深圳品牌,靠出海卖激光雕刻机一年进账 25 亿营收,凭借 47% 的市占率拿下全球断层第一。腾讯在 IPO 前夜领投 2 亿美元,红杉中国从 A 轮一路陪跑十年,如果顺利上市,它将摘得消费级激光雕刻机第一股的桂冠。
表面上看,这是一个行业龙头顺理成章登陆更大资本舞台的故事。但故事的另一面藏在细细密密的财务数字里:增速下滑、现金流恶化、存货翻倍......
更棘手的是,随着更多竞对跨界直取其腹地,原本由 xTool 牢牢把控的领地也在面临失守。
就在近日,有业内消息称 xTool 在招股书因架构原因失效后,已再度秘密递交上市申请,向 IPO 发起新一轮冲击。
一面是全球第一,一面是增长失速。对 xTool 而言,这并不是最好的上市时刻,但却处于一个再不上市就晚了的节点。
xTool 冲刺 IPO
笔者了解到,xTool 本身就擅长跨界,其前身创客工场(Makeblock)成立于 2013 年,从事 STEAM 教育机器人生意,巅峰时业务遍布全球 140 多个国家及地区,红杉中国、深创投都是座上宾。但好景不长,疫情和“双减”连续带来致命打击,一夜之间创客工场濒临破产。
绝境之中它果断选择转型切入激光雕刻机赛道,xTool 由此应运而生。2021 年,全球首款集成刀片和激光切割的切割机 xTool M1 登陆 Kickstarter,成功募得 260 万美元并夺得 2021 年平台激光类众筹金额 TOP1。
不到五年的时间,xTool 便以激光雕刻机龙头的身份站在了 IPO 大门前。
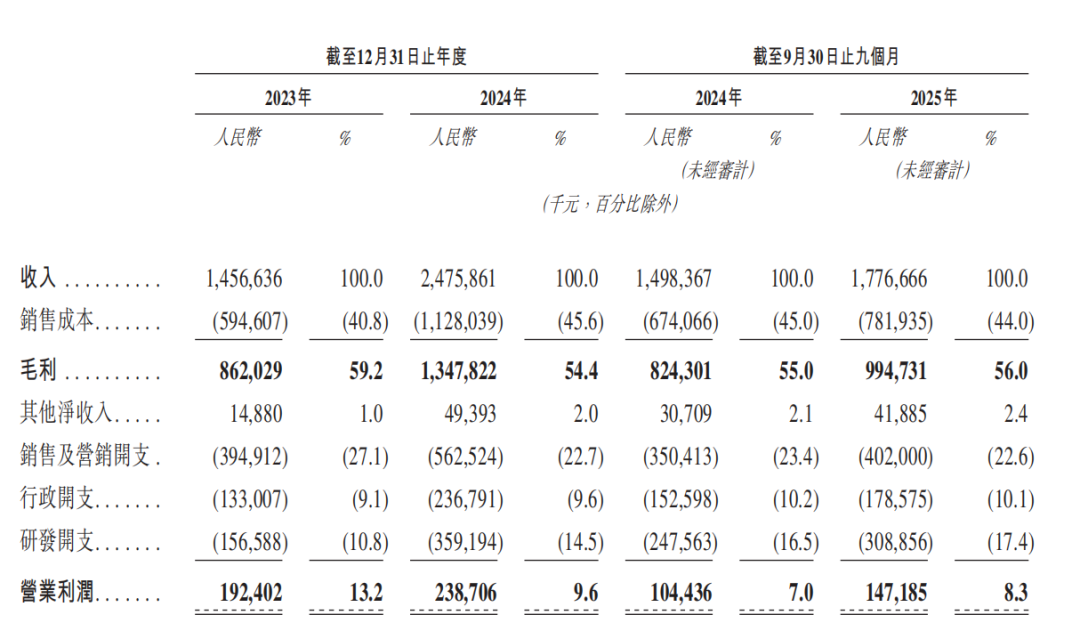
招股书显示,2025 年前三季度,xTool 实现营收 17.77 亿元,同比增长 18.6%。按照该报告期内的 GMV 测算,xTool 占据了 47% 的全球市场份额,这个数字是第二大品牌的 6 倍,并且超过了排名第二至第十位品牌的市场份额总和。
凭借压倒性的优势,xTool 主导了消费级激光雕刻机这片赛道,这份亮眼的成绩单也构成了它冲刺资本市场的底气。
那么问题来了:为什么是现在?xTool 上市的真实目的是什么?
答案同样藏在 xTool 的财务数字里。
根据招股书数据,xTool 2024 年营收 24.76 亿元,经调整净利润 1.49 亿元,净利率勉强摸到 6%;2025 年前三季度营收增速从上一年的 70% 骤降至 18.6%,净利率进一步滑到 4.7%。
虽然 xTool 的毛利率高达 55%,但薄如刀片的净利率也暴露了盈利结构脆弱的现实。钱都去哪了?招股书给出了一部分答案:销售及营销开支常年占收入 22% 以上,2023 年到 2024 年,营销广告费从 2.16 亿元涨到 3.14 亿元,同比增长 45%。
2025 年前三个月,xTool 激光个人创意工具及配件的销量从上年同期的 8.59 万套降至 7.19 万套,与此同时套组均价从 1.56 万元拉升至 2.11 万元。凭借高端化战略,它成功守住了营收曲线,也守住了毛利率。
但背后的真相是,xTool 核心产品的基本盘在萎缩,增长引擎在失速。刺眼的现金流直白戳破了它勉强维持的体面:2023 年和 2024 年经营活动还分别净流入 3.70 亿和 3.73 亿元,到 2025 年前九个月,这个数字变成了净流出 2.09 亿元;同期存货从 4.33 亿激增到 8.57 亿,周转天数从 124 天拉长到 226 天。
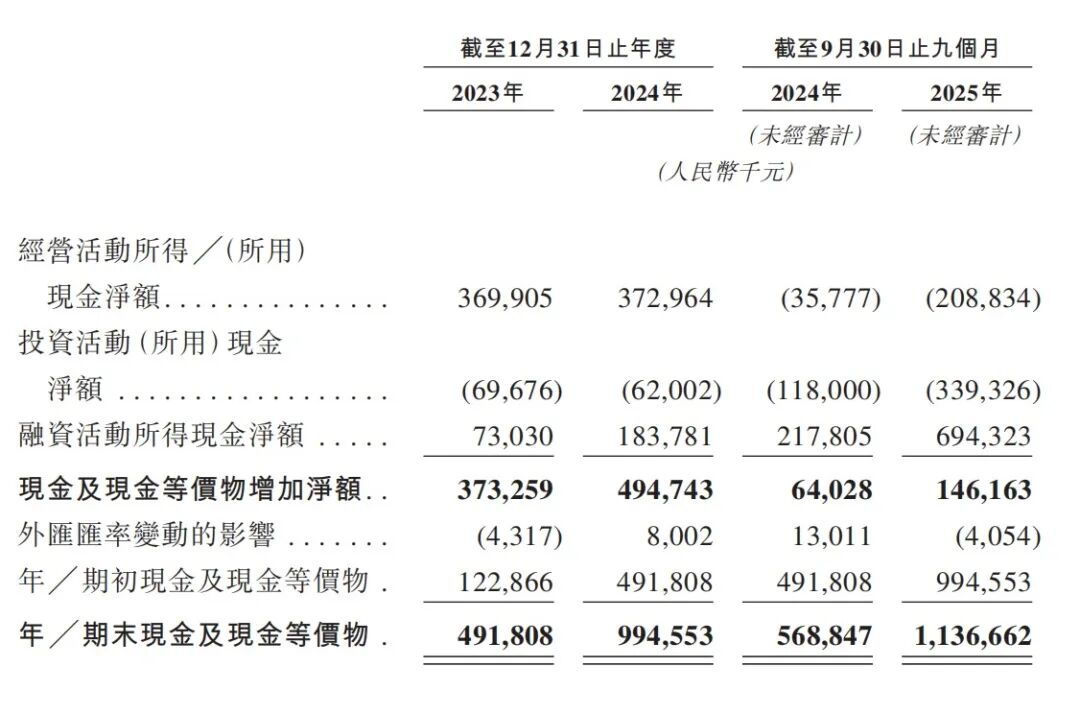
xTool 在过去四年里做的事情,是在一个白牌主导的品类中建立品牌即品类的认知,吃的是渗透率从 0 到 1 的那段红利。当销量开始收缩,意味着那段红利正在接近尾声,而提价的空间不可能无限延伸。
被拓竹杀到家门口
尽管增速逐渐放缓,但在激光雕刻机这个品类里,现阶段 xTool 的统治力依旧是毋庸置疑的。
纵观该赛道的第二梯队:LaserPecker、Atomstack、Ortur 这些同样从深圳跑出来的品牌,主打便携或入门且份额分散,和 xTool 的两万块高端机型不在一个身位上缠斗。
然而随着一个重量级玩家杀至家门口,事态开始变得不一样了。
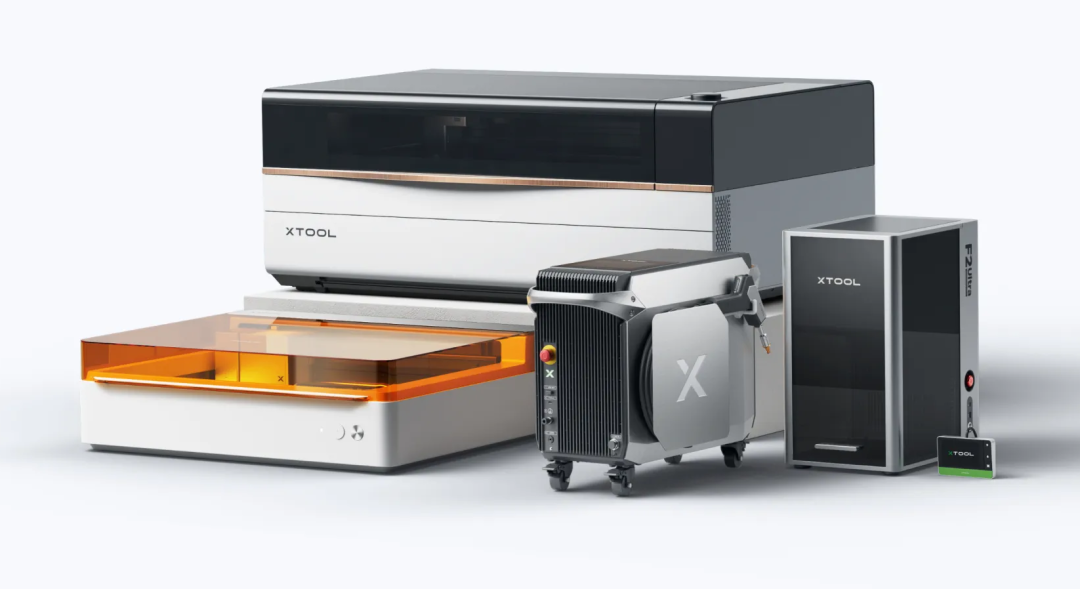
拓竹科技——这个 3D 打印领域的绝对霸主,于 2026 年 9 月带着消费级激光切割机 R1 杀入 xTool 的核心腹地,定价 2499 美元起,直接对标 xTool 价格在 3000 美元左右的产品线。
拓竹不是普通的入局者。它在 3D 打印赛道积累的供应链、粉丝社群和软件生态,平移到激光赛道上几乎不需要从零开始。更致命的是它的打法:用 3D 打印行业高配低价的逻辑降维打击。
而激光雕刻和 3D 打印之间的品类边界,本来就不像外人想象的那么坚固。在投资人的判断里,3D 打印、CNC 都有部分替代甚至取代激光雕刻的可能。
拓竹的 R1 不只是一款产品,它是一个信号:消费级创客工具的竞争,正从单一品类里的产品迭代,变成系统能力跨品类迁移。
当然,跨界的不是只有拓竹,整个桌面打印硬件的边界都在融化。
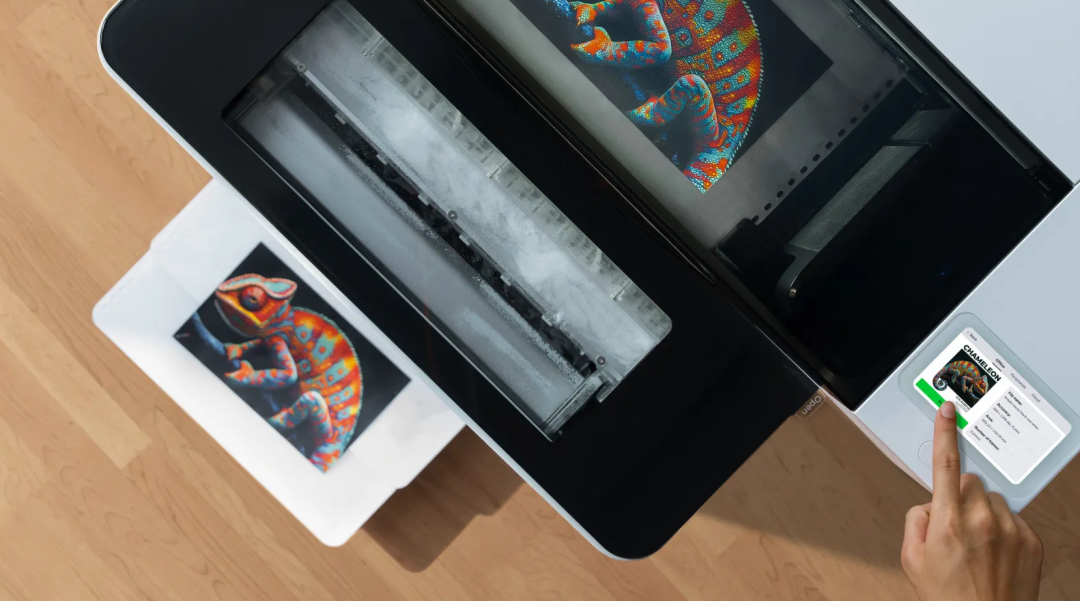
同为 3D 打印巨头的创想三维推出 Falcon T1——全球首款五合一激光工作站,它进入激光赛道的方式和拓竹如出一辙:用增材制造领域积累的工程能力和供应链,去打减材制造里那些专业门槛还没被拆掉的环节。
桌面 CNC 也在从另一个方向逼近。CNC 与 3D 打印、激光雕刻并称创客三件套,其与激光雕刻机不仅用户结构相似,在底层架构逻辑上相通,桌面 CNC 也可以切一部分激光雕刻市场。这意味着激光雕刻不仅面临来自 3D 打印方向的挤压,还要面对 CNC 从更硬的加工能力一侧向下兼容的压力。
种种迹象表明,3D 打印、激光雕刻、CNC、UV 打印这几个原本各占一张桌子的品类,正在被同一批玩家从不同方向挤到同一张桌子上。
正是在这个节点上,IPO 从一个可选题变成了一个必选题。
xTool 招股书里募资用途写得克制而周全:深化研发、提升品牌、扩大海外社区、增强供应链韧性。直白点翻译就是:用二级市场的钱把壁垒垒高,把规模铺开,把拓竹们挡在门外。
xTool 的 IPO,本质上是一个赢了上半场的选手,试图在下半场规则改变之前,把筹码换成现金,去买一张继续留在牌桌上的门票。
谁先拿到公开市场的弹药补充,谁才有可能在新一轮激战中抢占制高点。
xTool 的三堵墙
2026 年的 xTool,正处在一个微妙的位置上。
全球第一以及行业绝对霸主地位的背后,它正在经历增长引擎失速、现金流恶化等一系列内忧。如今拓竹这位不速之客的来临,更让它感到前所未有的危机感。
在这样的情况下,xTool 也在试图高筑壁垒,一口气往三个方向凿墙。
第一堵墙,凿在产品定义的边界上。
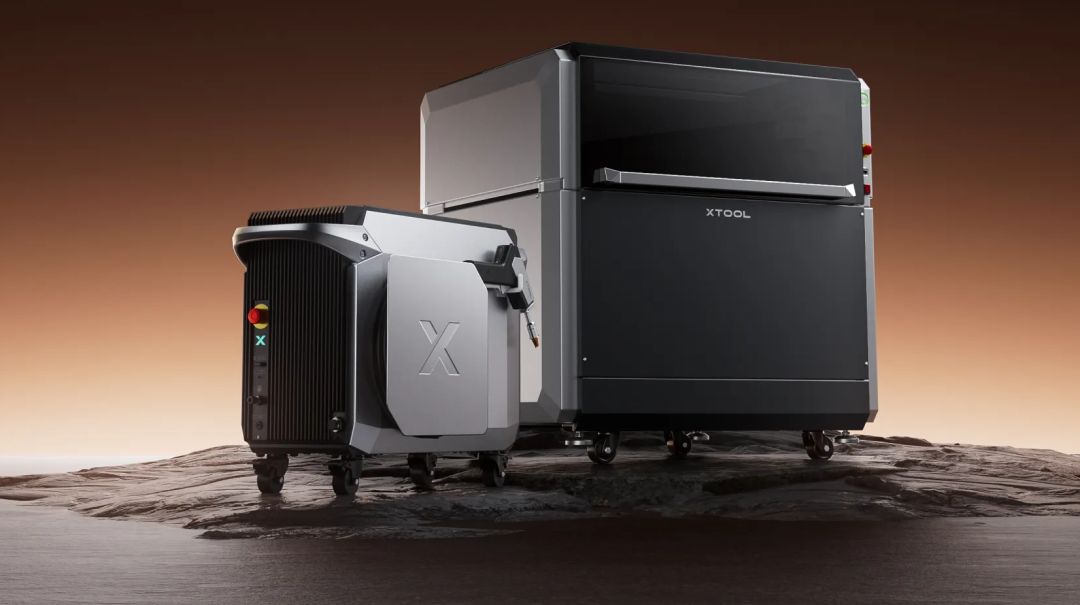
2026 年上半年,xTool 罕见地三箭连发:4 月推出智能热压机 WonderPress,众筹金额累计超 400 万美元;5 月上线彩色智能激光雕刻机 M2,用入门价格切入大众市场;紧接着 6 月发布全材质打印机 O1,凭借首发日销售额破亿的战绩刷新行业记录。
其中彩色智能雕刻机 M2 把 CMYK 喷墨打印、激光雕刻与切割塞进同一台机器,定价 3299 元起,首次向下触探入门级价格带。这一手的精妙之处在于,它不是在拓竹预设的激光雕刻机性价比战里接招,而是把战场拉到了一台机器能完成从设计、上色到切割成型全流程的维度。
而的登场,更是把 UV、DTF、DTG、UV DTF 四种打印能力整合进一台设备,通过精准定义桌面级全材质创意工作站这一品类,试图开辟激光雕刻机以外的第二增长曲线。
激光雕刻解决塑形,打印解决上色和材质延展——xTool 用 O1 明确告诉市场:它不再只是一家激光公司,而是一家为无力世界创造工具的平台公司。
第二堵墙,凿在渠道与场景的纵深里。
拓竹的威胁之所以真实,是因为它擅长用 C 端消费品的打法收割市场。而 xTool 的反制,恰恰是把 DTC 这张牌打到比对手更深。数据显示,其超过 60% 的营收来自品牌独立站,海外营收占比 97%,欧美合计 85%。
重押独立站让 xTool 把用户数据和品牌溢价攥在了自己手里,整体复购率约 40%。但线上私域渠道只是其中一环,xTool 同时与迪卡侬、Nike、Ray-Ban Meta、华为等 40 多个品牌合作并大力铺设线下渠道,截至目前已覆盖全球 2000 多家门店。
不仅如此,其还在欧洲用 xTool Squad 模式把资深用户的工作室升级为授权服务据点,覆盖 32 个国家、470 多位主理人,进一步深入触达当地消费者。2026 年上半年其欧洲业务同比增长 100%,线下体验空间扩展到 750 余个。
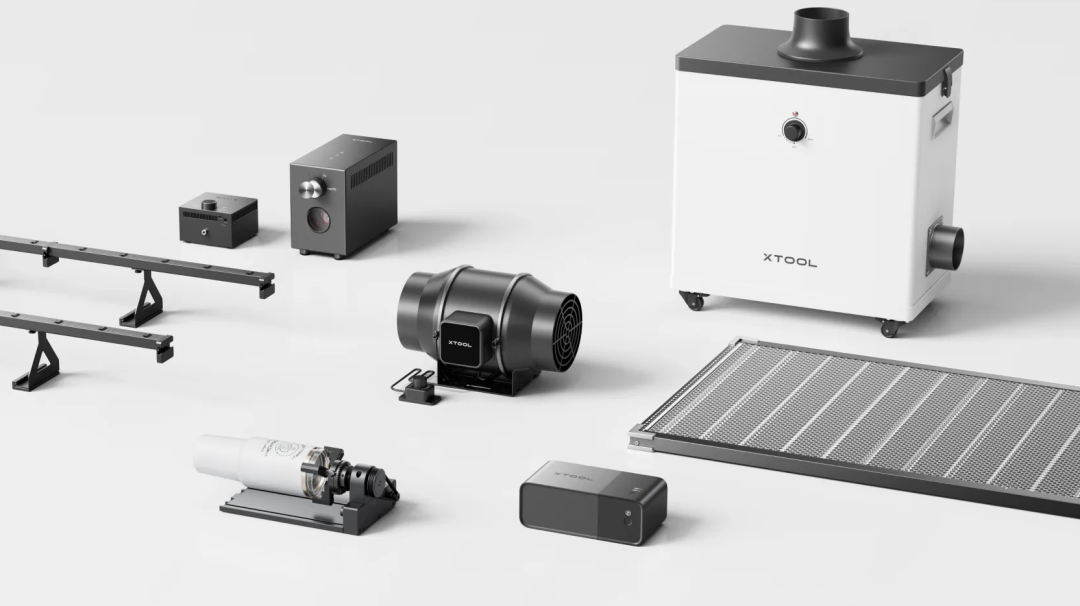
当拓竹还在用线上渠道和电商逻辑摸索用户与测试水温时,xTool 早已从线上走入线下, 深入用户生活的真实场景里。
第三堵墙,凿在一次性硬件到持续生意的转换上。
激光雕刻机有一个天然的尴尬:机器是一次性大件,消费者买回去新鲜感过去后很容易吃灰,材料复购的曲线远没有想象中陡峭。
2025 年前九个月,xTool 耗材及其他收入占比回落到 8.9%,设备+耗材的剃须刀模式并没有真正闭环。对此 xTool 的解法是把创造的门槛降到足够低,让机器从玩具变成生产工具。
其 Atomm 创作者社区沉淀了 6 万余个模板、教程和可直接商业变现的案例,实现零基础用户选模板、放材料、点加工,轻松走完从灵感到交付的全流程。
不仅如此,其自研的 xTool Studio 把设计到加工串成一条线,AImake 智能体则试图用 AI 把“我想做一个东”到机器能加工的文件之间的鸿沟填平。当一台设备能帮一个一人公司接单赚钱,复购的逻辑就不再是再买一卷材料,而是换一台更强的机器去接更大的单。
但这三重凿墙,远未到可以松一口气的时候。M2 下探入门级,是在拓竹最擅长的价格带里用功能密度打防守反击;O1 的第二曲线虽然首战惊艳,但打印品类的竞争逻辑与激光截然不同,供应链和渠道的复用并非没有代价。
再加上线下体验网络的扩张意味着更重的运营成本,而 2025 年前三季度销售及营销开支占收入比重始终在 22% 以上。
更根本的问题是,拓竹的入局改变的不仅是竞争强度,而是整个赛道的游戏规则。xTool 的应对,本质上是在抢在品类被消费品化之前,把自己从一个激光雕刻机公司变成一张由产品边界、技术壁垒、用户粘性编织起来的网。
这张网织成了,拓竹的 R1 就只是在一个局部战场上的搅弄风云;织不成,xTool 的市占份额迟早会被抢食。
五年前,创客工场悬崖边绝境重生,靠的是在亚马逊的搜索数据里翻出了一个白牌横行、没有品牌的缝隙。
这一次的缝隙不在数据里,而在“创造”这件事本身从极客玩具变成普通人日常工具的那个临界点上。
谁先站上去,谁才有资格定义下一个阶段的游戏。
文章信息来自于品牌方舟BrandArk,不代表白鲸出海官方立场,内容仅供网友参考学习。对于因本网站内容所引起的纠纷、损失等,白鲸出海均不承担侵权行为的连带责任。如若转载请联系原出处。
友情提醒:白鲸出海目前仅有微信群与QQ群,并无在Telegram等其他社交软件创建群,请白鲸的广大用户、合作伙伴警惕他人冒充我们,向您索要费用、骗取钱财!


扫一扫 在手机阅读、分享本文

扫一扫 在手机阅读、分享本文







 闽公网安备35010402350923号